Allgemein

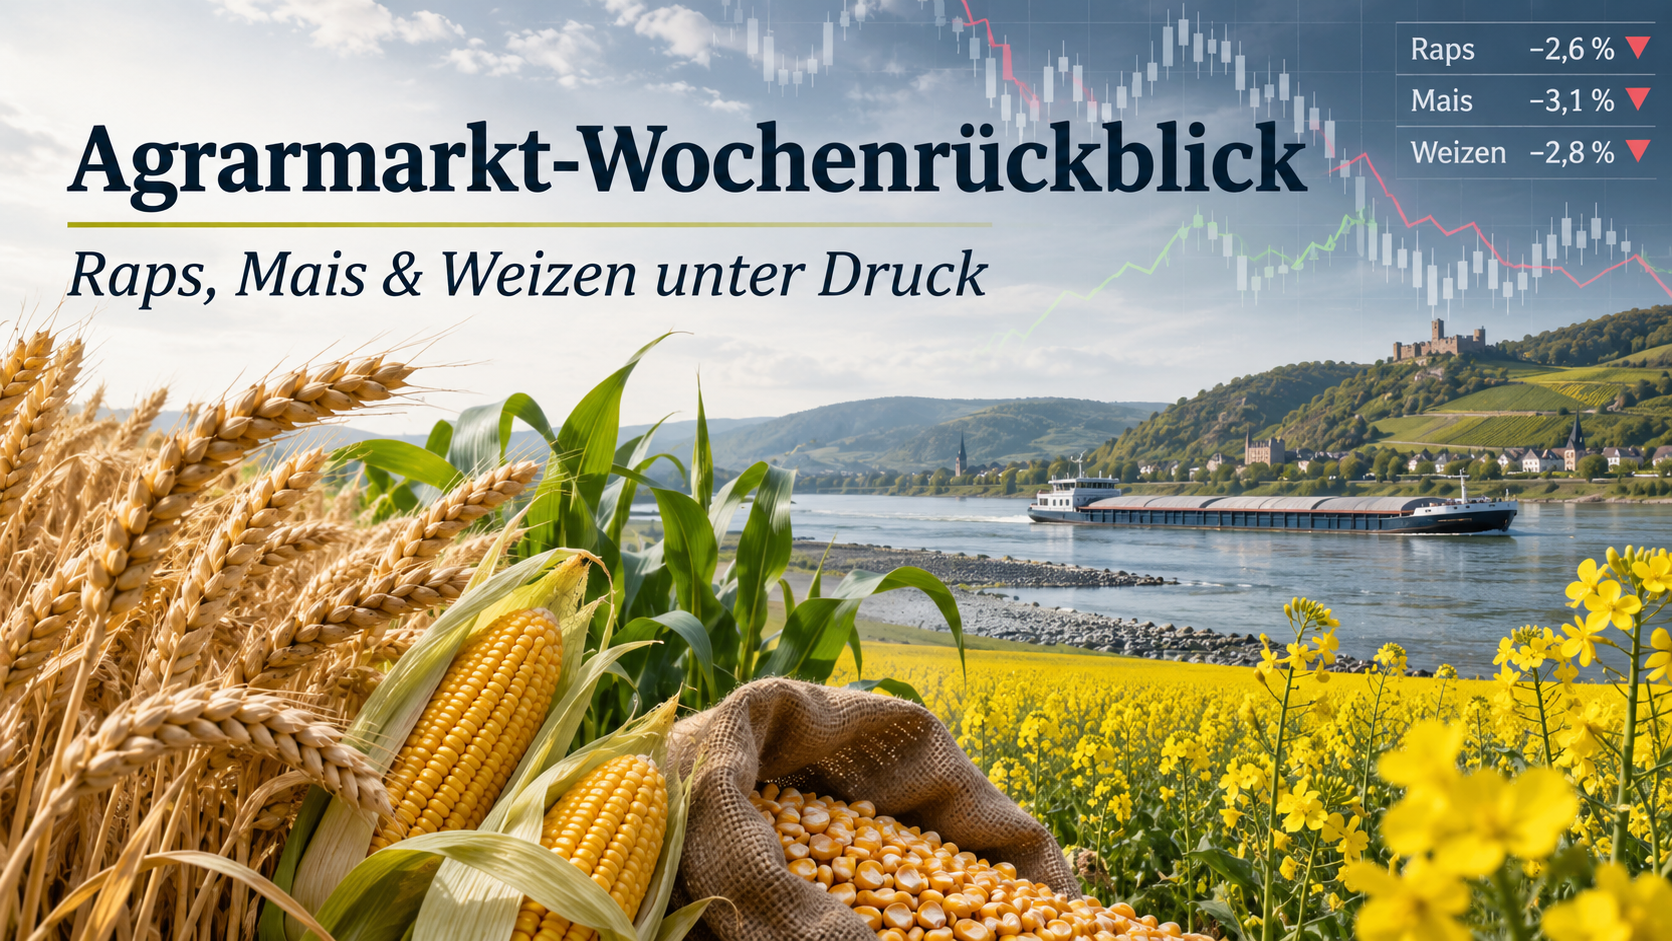
Agrarmarkt-Wochenrückblick: Raps verliert über 32 Euro, Mais und Weizen unter Druck

KS Agrar Marktbericht | 8. November 2026 Die erste Novemberwoche brachte deutliche Preisverluste an den internationalen Agrarmärkten. Besonders Rapssaat geriet unter Druck. Der Februar-Kontrakt an der Euronext verlor innerhalb einer Woche 32,50 €/t. Am Freitag schloss er bei 522,75 €/t. Auch die Maispreise gingen deutlich zurück. Weizen konnte sich dagegen zum Wochenschluss etwas erholen. Ein wichtiger Grund für die schwachen Agrarpreise ist das große internationale Angebot. Vor allem die USA erwarten umfangreiche Ernten. Gleichzeitig benötigt Europa weiterhin erhebliche Mengen Mais und Ölsaaten aus dem Ausland. Hinzu kommen weitere Herausforderungen. Der schwächere Euro verteuert Importe aus Dollarregionen. Außerdem erschwert das extreme Niedrigwasser am Rhein den Transport von Agrarrohstoffen. Raps: Fast sechs Prozent Verlust in einer Woche Der Rapsmarkt erlebte eine ausgesprochen schwache Handelswoche. Am 30. Oktober notierte der Februar-Kontrakt noch bei 555,25 €/t. Eine Woche später lag der Schlusskurs bei 522,75 €/t. Damit verlor Rapssaat 32,50 €/t beziehungsweise 5,85 %. Besonders die Entwicklung am Pflanzenölmarkt belastete die Preise. Während Sojaöl und Sonnenblumenöl teilweise zulegen konnten, geriet Rapsöl unter Druck. Ein wichtiger Grund ist die schwächere Nachfrage nach Rohstoffen für die Biodieselproduktion in Europa. Gleichzeitig verbessert die zunehmende Warenverfügbarkeit die Versorgung des Marktes. Dennoch bleibt die Europäische Union auf umfangreiche Rapssaatimporte angewiesen. Die aktuelle EU-Prognose erwartet eine Rapssaatproduktion von rund 19,3 Mio. t. Der zusätzliche Importbedarf liegt bei etwa 6,4 Mio. t. Für landwirtschaftliche Betriebe bedeutet die Entwicklung zusätzlichen Vermarktungsdruck. Allerdings müssen die regionalen Kassamarktpreise nicht im gleichen Umfang wie die Futures fallen. Für Ölmühlen bieten die niedrigeren Börsenkurse dagegen neue Beschaffungsmöglichkeiten. Entscheidend bleiben die physischen Prämien und die Verarbeitungskosten. Mais: Große US-Ernte belastet die Preise Auch die Maispreise standen in der vergangenen Woche unter Druck. Der März-Kontrakt an der Euronext fiel von 258,75 €/t auf 247,25 €/t. Damit verlor Mais innerhalb einer Woche 11,50 €/t. Die große amerikanische Maisernte bleibt ein wichtiger Belastungsfaktor. Die aktuelle Produktionsprognose für die USA liegt bei rund 407 Mio. t Mais. Der erwartete Durchschnittsertrag beträgt etwa 11,37 t/ha. Außerdem schreitet die Ernte weiter voran. Anfang November waren bereits 74 % der amerikanischen Maisflächen abgeerntet. Dadurch gelangt zunehmend neue Ware auf den internationalen Markt. In Europa stellt sich die Situation anders dar. Die Europäische Kommission rechnet für 2026/27 mit einer eigenen Maisproduktion von rund 47 Mio. t. Damit fällt die Ernte deutlich kleiner aus als im Vorjahr. Gleichzeitig benötigt die EU voraussichtlich etwa 25 Mio. t Maisimporte. Das große internationale Angebot trifft somit auf einen hohen europäischen Importbedarf. Für Händler entstehen dadurch interessante Möglichkeiten. Allerdings unterscheiden sich die tatsächlichen Einstandspreise je nach Herkunft erheblich. Neben den Futures spielen Frachtkosten, Wechselkurse und Liefertermine eine wichtige Rolle. Weizen: Leichte Erholung zum Wochenschluss Der europäische Weizenmarkt zeigte am Freitag eine erste Stabilisierung. Der Dezember-Kontrakt gewann 2,50 €/t und schloss bei 225,50 €/t. Trotzdem bleibt gegenüber der Vorwoche ein Verlust von 2,50 €/t. Der internationale Wettbewerbsdruck ist weiterhin hoch. Große Exportmengen und verbesserte Ernteaussichten belasten die Preise. Besonders die Entwicklung in Argentinien und den USA bleibt wichtig. Hinzu kommen die möglichen Veränderungen der Warenströme aus der Schwarzmeerregion. Gleichzeitig fällt die europäische Weichweizenernte kleiner aus als zunächst erwartet. Die aktuelle Prognose der EU-Kommission liegt bei rund 123,7 Mio. t Weichweizen. Allerdings führen niedrigere europäische Erntemengen nicht automatisch zu höheren Börsenpreisen. Dafür ist die internationale Versorgung entscheidend. Ob die Erholung vom Freitag anhält, dürfte sich in der kommenden Handelswoche zeigen. Sojabohnen und Sojaschrot: Gute Versorgung belastet den Markt Auch der internationale Sojamarkt bleibt von einem großen Angebot geprägt. Die amerikanische Sojabohnenernte ist weit fortgeschritten. Anfang November waren bereits 88 % der Flächen abgeerntet. Zudem erwarten Marktteilnehmer eine umfangreiche südamerikanische Produktion. Der Januar-Kontrakt für Sojabohnen schloss am Freitag bei 1.193,75 US-Cent je Bushel. Das entspricht umgerechnet rund 393 €/t. Bei Sojaschrot lag der Dezember-Kontrakt bei 319,20 US-Dollar je Short Ton. Umgerechnet entspricht das rund 352 US-Dollar beziehungsweise 315 Euro je metrischer Tonne. Die amerikanische Exportnachfrage bleibt vorhanden. Allerdings gingen die neuen Sojabohnenverkäufe zuletzt zurück. Bei Sojaschrot entwickelten sich die Exportverkäufe dagegen etwas besser. Für Futtermittelhersteller können die niedrigeren Futurespreise neue Beschaffungsmöglichkeiten eröffnen. Allerdings sollten Käufer die tatsächlichen Angebote sorgfältig prüfen. Denn neben dem Börsenkurs bestimmen auch Qualität, Fracht und Wechselkurs den Einstandspreis. Weltmarktpreise für Getreide deutlich gesunken Die internationale Preisentwicklung bestätigt den schwachen Trend. Der Getreidepreisindex der Welternährungsorganisation FAO sank im Oktober um 4,5 % gegenüber September. Gegenüber dem Vorjahr lagen die internationalen Getreidepreise sogar 12,6 % niedriger. Als Gründe gelten vor allem die umfangreiche Warenverfügbarkeit und verbesserte Produktionsaussichten. Außerdem bleibt die internationale Importnachfrage teilweise verhalten. Der Pflanzenölmarkt entwickelte sich dagegen unterschiedlich. Während einige Pflanzenöle teurer wurden, gingen die Preise für Rapsöl zurück. Diese Entwicklung zeigt, dass einzelne Agrarrohstoffe nicht immer dem gleichen Markttrend folgen. Rhein-Niedrigwasser erschwert die Agrarlogistik Neben den Börsenpreisen bleiben die Transportkosten ein wichtiger Faktor. Besonders am Rhein ist die Situation angespannt. Der Pegel Kaub fiel am Wochenende auf ein außergewöhnlich niedriges Niveau. Dadurch können Binnenschiffe teilweise nur noch mit reduzierter Ladung fahren. Die Folge sind höhere Transportkosten je Tonne. Hinzu kommen mögliche Kleinwasserzuschläge und längere Lieferzeiten. Für den Agrarhandel in Südwestdeutschland ist diese Entwicklung besonders wichtig. Denn zahlreiche Agrarrohstoffe gelangen über die Rheinhäfen in die Region. Gleichzeitig haben sich die internationalen Seefrachten zuletzt wieder verteuert. Der Panamax-Frachtindex erreichte am Freitag 2.003 Punkte. Sinkende Börsenkurse bedeuten deshalb nicht automatisch niedrigere Einstandspreise. Bei neuen Handelsgeschäften müssen Händler die gesamte Transportkette berücksichtigen. Energie und Euro beeinflussen die Warenkosten Auch die Energiemärkte zeigten in der vergangenen Woche erhebliche Bewegungen. Brent-Rohöl schloss am Freitag bei rund 98 US-Dollar je Barrel. Nach den deutlichen Verlusten im Wochenverlauf stabilisierte sich der Ölpreis zuletzt. Der bundesweite Dieselpreis lag nach der jüngsten Wochenauswertung bei durchschnittlich 2,260 €/Liter. Gleichzeitig verlor der Euro gegenüber dem US-Dollar an Wert. Am Freitag lag der offizielle Wechselkurs bei 1,1165 US-Dollar je Euro. Ein schwächerer Euro verteuert grundsätzlich die Einfuhr von Agrarrohstoffen, die in US-Dollar gehandelt werden. Dadurch kann ein Teil der niedrigeren internationalen Börsenpreise wieder ausgeglichen werden. Für Importeure bleibt deshalb die getrennte Absicherung von Warenpreis und Wechselkurs wichtig. Ausblick: Neue US-Prognosen stehen im Mittelpunkt Die kommende Handelswoche könnte neue Impulse bringen. Am Dienstag, dem 10. November, werden neue amerikanische Produktions- und Bestandsprognosen

Read More »

Agrarmarkt aktuell: Raps erholt sich kräftig, Mais weiter unter Druck

Die europäischen Agrarmärkte zeigen zum Wochenschluss ein uneinheitliches Bild. Während sich Rapssaat nach den kräftigen Kursverlusten der vergangenen Tage deutlich erholt, setzt Mais seine Abwärtsbewegung fort. Weizen kann sich nach dem massiven Einbruch vom Mittwoch zumindest leicht stabilisieren. Gleichzeitig sorgen umfangreiche chinesische Sojabohnenkäufe und deutlich steigende Rohölpreise für neue Impulse an den internationalen Rohstoffmärkten. Euronext / Matif: Schlusskurse vom 22. Oktober 2026 Produkt Termin Schlusskurs Veränderung Weizen Dezember 2026 234,25 €/t +1,50 €/t Weizen März 2027 234,50 €/t +2,00 €/t Mais November 2026 285,00 €/t −6,25 €/t Mais März 2027 265,25 €/t −3,25 €/t Raps November 2026 497,75 €/t +12,00 €/t Raps Februar 2027 547,25 €/t +7,00 €/t Raps Mai 2027 550,00 €/t +6,25 €/t Quelle: Euronext/Matif, Settlementkurse vom 22. Oktober 2026. Raps: Kräftige Erholung nach deutlichen Verlusten Der europäische Rapssaatmarkt zeigt eine deutliche Gegenbewegung. Der November-Kontrakt gewinnt 12 €/t und schließt bei 497,75 €/t. Besonders bemerkenswert ist die Entwicklung der späteren Fälligkeiten: Februar-Raps steigt um 7 €/t auf 547,25 €/t, während Mai-Raps um 6,25 €/t auf 550 €/t zulegt. Damit erfasst die Erholung nicht nur den auslaufenden November-Kontrakt, sondern auch die für spätere Lieferungen wichtigen Termine. Fundamental bleibt die Europäische Union auf erhebliche Rapssaatimporte angewiesen. Die bisherige EU-Prognose für das Wirtschaftsjahr 2026/27 sieht eine Produktion von rund 19,4 Mio. t und einen Drittlandsimportbedarf von etwa 6,4 Mio. t vor. Zusätzliche Aufmerksamkeit verdient die Entwicklung der internationalen Pflanzenölmärkte. Der kräftige Anstieg der Rohölpreise kann die Nachfrage nach pflanzlichen Ölen für die Biokraftstoffproduktion unterstützen. Ob sich daraus eine nachhaltige Erholung der Rapssaatpreise entwickelt, hängt jedoch insbesondere von den Verarbeitungsmargen der Ölmühlen und den internationalen Importprämien ab. Mais: Europäische Futures setzen ihre Korrektur fort Am europäischen Maismarkt hält der Verkaufsdruck an. Der November-Kontrakt verliert weitere 6,25 €/t und schließt bei 285 €/t. Noch am 14. Oktober hatte der Future bei 303 €/t notiert. Innerhalb weniger Handelstage ergibt sich damit ein Rückgang um 18 €/t. Auch die späteren Liefertermine geben nach. März-Mais fällt um 3,25 €/t auf 265,25 €/t. Die Preisentwicklung wird weiterhin von der komfortablen amerikanischen Maisversorgung beeinflusst. Die aktuelle US-Produktionsprognose liegt bei rund 407 Mio. t. Gleichzeitig wird die amerikanische Exportnachfrage durch die niedrigeren internationalen Preise unterstützt. Europa bleibt nach einer deutlich kleineren eigenen Maisernte hingegen auf erhebliche Drittlandsimporte angewiesen. Bis zum 18. Oktober hatte die EU bereits rund 6,64 Mio. t Mais eingeführt. Das entspricht einem Anstieg um ungefähr 40 % gegenüber dem Vorjahreszeitraum. Die USA haben sich dabei zum wichtigsten Maislieferanten Europas entwickelt. Für den europäischen Handel bleibt somit die vollständige Importkalkulation entscheidend. Neben dem amerikanischen Futurespreis müssen Exportprämien, Seefracht, Binnenfracht und Wechselkurs berücksichtigt werden. Weizen: Erste Stabilisierung nach dem Kurseinbruch Nach dem kräftigen Preisrückgang vom Mittwoch kann sich der europäische Weizenmarkt leicht erholen. Der Dezember-Kontrakt gewinnt 1,50 €/t und schließt bei 234,25 €/t. Die Erholung reicht jedoch noch nicht aus, um das kurzfristig angeschlagene technische Bild wesentlich zu verbessern. Die bisher wichtige Unterstützungszone zwischen 238 und 241 €/t wurde zuvor deutlich unterschritten. Dieser Bereich könnte bei einer weiteren Erholung zunächst als Widerstand wirken. Fundamental bleibt die europäische Weizenversorgung durch eine kleinere Ernte geprägt. Die bisherige EU-Produktionsprognose liegt bei rund 124 Mio. t Weichweizen. Gleichzeitig entwickeln sich die internationalen Weizenmärkte schwach. Die jüngsten amerikanischen Exportverkäufe blieben mit rund 240.000 t deutlich hinter den Erwartungen zurück. Neben Angebot und Nachfrage beeinflussen weiterhin die Exportmöglichkeiten aus dem Schwarzmeerraum und die Erwartungen an die geopolitische Entwicklung die Preisbildung. Sojabohnen: Chinesische Nachfrage stützt die Preise Eine der wichtigsten internationalen Meldungen kommt aus dem amerikanischen Sojamarkt. Die neu veröffentlichten Exportzahlen zeigen Sojabohnenverkäufe von insgesamt 2,84 Mio. t innerhalb einer Woche. Davon entfallen rund 2,18 Mio. t auf China. Damit haben sich die amerikanischen Exportverkäufe gegenüber der Vorwoche nahezu verfünffacht. Die kräftige Nachfrage unterstützt die Sojabohnenfutures. Der November-Kontrakt in Chicago steigt um 7,75 ct/bu auf 1.253 ct/bu. Die weitere Entwicklung wird davon abhängen, ob die hohen chinesischen Käufe anhalten und wie sich die Aussichten für die südamerikanische Sojabohnenernte entwickeln. Sojaschrot: Rückläufige Kurse verbessern die Beschaffungsperspektive Anders als Sojabohnen entwickelt sich Sojaschrot weiterhin schwächer. Der Dezember-Kontrakt in Chicago fällt auf 347,30 US-Dollar je Short Ton. Umgerechnet entspricht dies rund 342 €/t auf reiner Futuresbasis. Für Futtermittelhersteller und Verarbeiter können sich daraus neue Beschaffungsmöglichkeiten ergeben. Allerdings hängen die tatsächlichen europäischen Einkaufspreise weiterhin von den physischen Prämien, den internationalen Frachten und dem Wechselkurs ab. Energie und Logistik bleiben bedeutende Kostenfaktoren Die internationalen Energiepreise ziehen zum Wochenschluss erneut kräftig an. Brent-Rohöl steigt um rund 4 % auf 113,17 US-Dollar je Barrel. Die geopolitischen Risiken im Nahen Osten bleiben ein wesentlicher Einflussfaktor. Für Landwirtschaft und Agrarhandel erhöht das die Unsicherheit bei Diesel- und Transportkosten. Der jüngste bundesweite Diesel-Wochendurchschnitt liegt bei 2,255 €/Liter. Gleichzeitig bleiben die internationalen Seefrachtmärkte uneinheitlich. Der für größere Getreidetransporte wichtige Panamax-Index fällt auf 2.151 Punkte. Auch die niedrigen Rheinwasserstände können die Weiterbeförderung von Getreide und Ölsaaten verteuern. Der Euro notierte am Donnerstag bei 1,1205 US-Dollar und gab damit gegenüber dem Vortag leicht nach. Marktausblick: Was jetzt für Landwirtschaft, Handel und Verarbeiter wichtig ist Die jüngsten Kursbewegungen verdeutlichen, dass die einzelnen Agrarrohstoffe derzeit sehr unterschiedlich auf fundamentale und internationale Entwicklungen reagieren. Rapssaat: Die kräftige Erholung der späteren Futuresfälligkeiten eröffnet neue Möglichkeiten zur Überprüfung von Vermarktungs- und Absicherungsstrategien. Eine nachhaltige Trendwende ist damit allerdings noch nicht bestätigt. Mais: Die anhaltende Korrektur verbessert grundsätzlich die Beschaffungsperspektive. Die erheblichen Unterschiede zwischen den Lieferterminen und die physischen Prämien müssen jedoch berücksichtigt werden. Weizen: Nach dem deutlichen Kursrückgang bleibt die kurzfristige Marktlage schwach. Entscheidend wird sein, ob sich die europäische Notierung oberhalb des jüngsten Tiefs stabilisieren kann. Sojabohnen und Sojaschrot: Die kräftige chinesische Sojabohnennachfrage unterstützt die Bohnenpreise, während Sojaschrot weiterhin vergleichsweise schwach notiert. Daraus ergeben sich unterschiedliche Chancen für Vermarktung und Beschaffung. Fazit: Terminstruktur und tatsächliche Warenkosten bleiben entscheidend Die Agrarmärkte zeigen zum Wochenschluss erneut, wie wichtig eine differenzierte Marktbetrachtung ist. Während Rapssaat kräftig zulegt, verliert Mais weiter an Wert. Weizen stabilisiert sich nach einem massiven Rückgang und Sojabohnen profitieren von einer außergewöhnlich starken chinesischen Nachfrage. Für Landwirtschaft, Handel und Verarbeiter ergeben sich daraus neue Chancen und Risiken. Entscheidend bleibt nicht allein der Börsenkurs, sondern der tatsächlich erzielbare beziehungsweise zu zahlende Warenpreis

Read More »

Ernteaussichten in Europa: Sommerhitze prägt die Ernte 2025

Die aktuellen Daten aus dem MARS Bulletin zeigen, dass die Ernteaussichten in Europa für August von zwei zentralen Trends bestimmt werden: überdurchschnittliche Wintererträge in vielen Regionen und deutliche Einbußen bei Sommerkulturen unter Trockenstress. Winterkulturen weiter mit positivem Trend In Ländern wie Rumänien, Bulgarien, Frankreich, Spanien und den nordischen Staaten bleiben die Erträge bei Wintergetreide deutlich über dem Fünfjahresschnitt. Ursache sind ausreichende Niederschläge im Frühjahr, die auch in der Kornfüllungsphase genügend Bodenfeuchte sicherten. Sommerkulturen unter Trockenstress in Südosteuropa Besonders betroffen sind Ungarn, Rumänien, Bulgarien, Süditalien und Südspanien. Anhaltende Hitzeperioden und fehlende Niederschläge im Juni und Juli führten zu unterdurchschnittlicher Biomasseentwicklung. Selbst mit vereinzelten Niederschlägen im August bleibt die Erholung begrenzt. Nordeuropa mit stabilen Ernteaussichten In Dänemark, Schweden, den baltischen Staaten und Irland bleiben die Ernteaussichten in Europa positiv. Günstige Temperaturen und ausreichende Niederschläge fördern sowohl Winter- als auch Sommerkulturen. Wetterausblick für August Laut Prognose wird sich die warme Witterung in vielen Regionen fortsetzen, besonders in Südeuropa, der Schwarzmeerregion und Teilen Nordeuropas. Niederschläge bleiben in Südosteuropa und dem Maghreb unterdurchschnittlich, was die Lage für Sommerkulturen unter Trockenstress verschärfen könnte. Fazit: Deutliche Unterschiede zwischen Nord und Süd Während im Norden und Westen Europas stabile oder sogar steigende Ernteerwartungen bestehen, werden im Süden und Südosten erhebliche Einbußen erwartet. Für den Markt bedeutet das eine mögliche Verknappung bestimmter Sommerfrüchte, während Wintergetreide die Versorgungslage stabilisiert.

Read More »
Preisabsicherung an den Finanzmärkten – ein zentrales Element moderner Handelsstrategien im Agrarhandel.

Handelsstrategien im Agrarhandel – verständlich erklärt für Landwirte

Der Agrarmarkt ist ständig in Bewegung. Preise schwanken, politische Entscheidungen oder Wetterereignisse sorgen für Unsicherheit. Umso wichtiger ist es, die Vermarktung der eigenen Ernte aktiv zu steuern. Genau hier setzen Handelsstrategien an. Sie helfen Landwirten, Preisrisiken abzusichern und Chancen zu nutzen. Wir erklären einfache Einstiegsstrategien – und zeigen, wie auch Futures und Optionen sinnvoll eingesetzt werden können. Hauptteil (mit Zwischenüberschriften): Warum Handelsstrategien im Agrarhandel wichtig sind Wer seine Ernte ohne Plan verkauft, ist dem Marktpreis ausgeliefert. Handelsstrategien ermöglichen dagegen ein gezieltes Vorgehen – angepasst an die jeweilige Marktlage. Ziel ist nicht Spekulation, sondern Stabilität. Einstieg leicht gemacht: Feste Preise sichern Eine einfache Strategie ist der Vorverkauf zu einem Festpreis. Hier wird ein Teil der Ernte schon vor der Ernte zu einem bekannten Preis verkauft. Das schafft Planungssicherheit – vor allem bei steigenden Produktionskosten. Strategie mit Terminbörsen: Futures nutzen Futures-Kontrakte bieten Landwirten die Möglichkeit, Preise an der Börse abzusichern. Dabei wird nicht die Ware selbst verkauft, sondern ein standardisierter Vertrag. Wer sich damit vertraut macht, kann Preisrisiken am Markt gezielt abfedern. Optionen: Flexibilität mit Sicherheit verbinden Im Unterschied zu Futures ermöglichen Optionen mehr Flexibilität. Wer eine Verkaufsoption (Put) kauft, sichert sich einen Mindestpreis ab – profitiert aber noch, wenn die Preise steigen. Diese Strategie eignet sich für Landwirte, die auf steigende Märkte hoffen, aber dennoch Sicherheit wollen. Schrittweise herantasten Wir empfehlen, mit einfachen Strategien zu beginnen – zum Beispiel dem Teilverkauf über Festpreisvereinbarungen. Danach kann man sich schrittweise an Börseninstrumente wie Futures und Optionen herantasten – idealerweise mit Beratung durch Fachleute. Fazit:Handelsstrategien sind kein Hexenwerk – sondern ein wichtiges Werkzeug für Landwirte, um auf einem unsicheren Markt erfolgreich zu bestehen. Wer sich informiert und strategisch vorgeht, kann Risiken begrenzen und Chancen gezielt nutzen.

Read More »
Scroll to Top