Euronext

USDA-Marktbericht November 2026: US-Maisernte und Sojabohnenbestände sinken, weltweite Weizenbestände steigen.

USDA-Bericht November 2026: Mais und Sojabohnen steigen, Weizen bleibt unter Druck

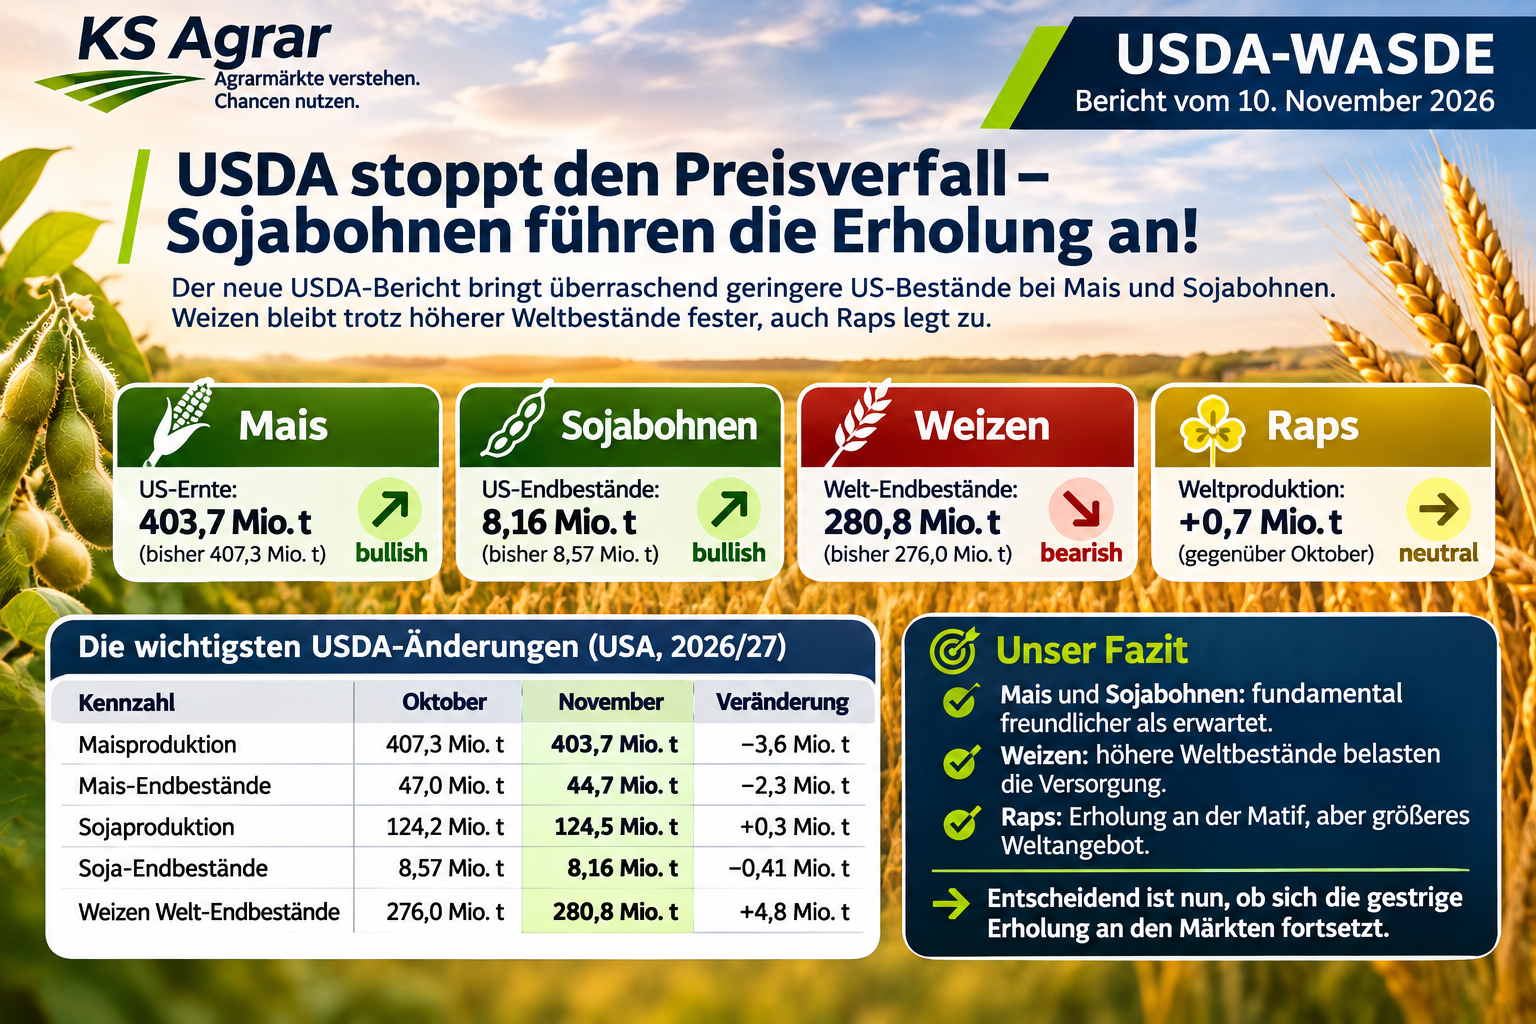
KS Agrar Marktbericht | 11. November 2026 Nach mehreren Wochen fallender Agrarpreise brachte der neue USDA-Bericht am 10. November eine deutliche Erholung an den Börsen. Besonders Mais und Sojabohnen profitierten von überraschend niedrigen US-Beständen. Aber auch Weizen und Raps konnten zulegen. Allerdings zeigt der neue Bericht unterschiedliche Entwicklungen. Während die Versorgung bei Mais und Sojabohnen in den USA knapper ausfällt, steigt das weltweite Weizenangebot deutlich. Damit stellt sich eine wichtige Frage: Ist die Kurserholung bereits der Beginn einer nachhaltigen Trendwende? Matif: Deutliche Kursgewinne nach dem USDA-Bericht Die europäischen Agrarbörsen reagierten am Dienstag mit steigenden Kursen. Die wichtigsten Matif-Schlusskurse vom 10. November 2026: Auch in Chicago stiegen die Kurse. Dabei legten Sojabohnen besonders deutlich zu. Insgesamt hat sich die Stimmung an den Börsen zunächst verbessert. Dennoch bleibt offen, ob sich diese Entwicklung in den kommenden Tagen fortsetzt. Mais: Kleinere US-Ernte unterstützt die Preise Die wichtigste positive Überraschung des USDA-Berichts betrifft den amerikanischen Maismarkt. Für die Saison 2026/27 senkt das USDA seine Ernteprognose von 407,3 auf 403,7 Mio. t. Damit fällt die Produktion um rund 3,6 Mio. t kleiner aus als noch im Oktober erwartet. Außerdem wurde die Ertragsschätzung reduziert. Statt 11,37 t/ha rechnet das USDA jetzt mit rund 11,27 t/ha. Die Analysten hatten zuvor eine Produktion von etwa 405 Mio. t erwartet. Somit fällt die tatsächliche Kürzung stärker aus als angenommen. Gleichzeitig sinken die US-Endbestände deutlich. Sie werden nun auf 44,7 Mio. t geschätzt. Im Oktober waren es noch rund 47 Mio. t. Diese Entwicklung liefert dem Maismarkt neue Unterstützung. Weltweites Angebot bleibt groß Trotz der kleineren US-Ernte bleibt die internationale Maisversorgung umfangreich. So erhöht das USDA die Produktionsprognosen für Brasilien und Argentinien um jeweils 2 Mio. t. Dadurch können die höheren Ernten in Südamerika einen Teil des geringeren US-Angebots ausgleichen. Für Europa bleibt die Lage dennoch angespannt. Schließlich fällt die eigene Maisernte deutlich kleiner aus als ursprünglich erwartet. Deshalb benötigt die EU weiterhin große Importmengen. Unsere Einschätzung: Die niedrigere US-Ernte könnte den Maismarkt kurzfristig unterstützen. Allerdings bleiben die Exportnachfrage und die Entwicklung in Südamerika wichtige Preisfaktoren. Sojabohnen: Starke Exportnachfrage überrascht den Markt Auch bei Sojabohnen lieferte der neue USDA-Bericht eine positive Überraschung. Der Januar-Kontrakt in Chicago gewann am Dienstag fast 40 US-Cent je Bushel. Dabei erhöhte das USDA die amerikanische Produktion sogar leicht. Statt 124,2 Mio. t werden nun rund 124,5 Mio. t erwartet. Entscheidend ist jedoch die stärkere Nachfrage. Das USDA hebt seine Exportprognose um rund 0,68 Mio. t an. Dadurch sinken die erwarteten US-Endbestände trotz der etwas größeren Ernte. Sie fallen von 8,57 auf 8,16 Mio. t. Die Überraschung liegt bei den Beständen Vor der Veröffentlichung hatten Analysten mit einem Anstieg der US-Endbestände auf rund 9,15 Mio. t gerechnet. Tatsächlich fallen sie jedoch deutlich niedriger aus. Das erklärt die kräftige Reaktion an der Börse. Auch weltweit wird die Versorgung knapper eingeschätzt. Die globalen Sojabohnenbestände sinken von 124,3 auf 123,5 Mio. t. Für europäische Futtermittelhersteller ist diese Entwicklung wichtig. Denn höhere Sojabohnenpreise können auch die Kosten der Ölmühlen beeinflussen. Allerdings hängt der Sojaschrotpreis nicht allein von den Bohnen ab. Ebenso wichtig sind die Nachfrage nach Schrot, die Verarbeitung und die kommenden Ernten in Südamerika. Weizen: Größere Weltproduktion belastet den Markt Beim Weizen fällt die neue USDA-Bilanz weniger freundlich aus. Das USDA erhöht die weltweite Produktion um rund 5,1 Mio. t auf 827,5 Mio. t. Vor allem Argentinien und Australien erhalten höhere Ernteschätzungen. Für Argentinien erwartet das USDA nun 23 Mio. t Weizen. Australien soll 32,5 Mio. t produzieren. In beiden Ländern wurden die Prognosen um jeweils 1,5 Mio. t angehoben. Gleichzeitig sinken die Exporterwartungen für Russland und die Ukraine um jeweils 1 Mio. t. Schwarzmeerregion bleibt ein Risikofaktor Die politische Lage im Schwarzen Meer beeinflusst weiterhin die Exportmöglichkeiten. Vor allem Angriffe auf Häfen und Transportwege können Lieferungen erschweren. Allerdings führen solche Risiken nicht automatisch zu niedrigeren Exportmengen. Entscheidend bleiben die tatsächlichen Verschiffungen. Trotz der niedrigeren Exportprognosen für Russland und die Ukraine steigt die weltweite Versorgung deutlich. Die globalen Weizenendbestände erhöhen sich von 276,0 auf 280,8 Mio. t. Damit fällt der Anstieg wesentlich stärker aus als zuvor erwartet. Dennoch konnte Weizen am Dienstag an der Matif zulegen. Möglicherweise profitierte der Markt von der allgemein freundlicheren Stimmung und der Schließung zuvor eingegangener Verkaufspositionen. Unsere Einschätzung: Die größeren Weltbestände erschweren eine nachhaltige Erholung. Deshalb bleiben der internationale Wettbewerb und die tatsächlichen Exportmengen entscheidend. Raps: Festerer Sojamarkt bietet Unterstützung Auch Rapssaat profitierte von der besseren Stimmung. Der Februar-Kontrakt an der Matif stieg am Dienstag auf 527,50 €/t. Allerdings enthält der neue USDA-Bericht auch belastende Nachrichten. Die weltweite Rapssaatproduktion wurde um rund 0,7 Mio. t erhöht. Vor allem Australien erhält bessere Ernteaussichten. Gleichzeitig erwartet das USDA eine etwas kleinere Sonnenblumensaatproduktion. Dadurch entsteht ein gemischtes Bild. Einerseits könnte die knappere Sojabohnenversorgung den gesamten Ölsaatenmarkt unterstützen. Andererseits erhöhen größere Rapsernten den Angebotsdruck. Zusätzlich spielen die zuletzt schwächeren Rohölpreise eine wichtige Rolle. Für die weitere Entwicklung bleiben deshalb die Rapsölpreise, die Biodieselnachfrage und die Gewinne der Ölmühlen entscheidend. Europas Agrarmärkte entwickeln sich unterschiedlich Für den europäischen Agrarhandel reicht ein Blick auf die amerikanischen Börsen nicht aus. Schließlich verfügt Europa über eigene Angebots- und Nachfrageverhältnisse. Besonders bei Mais und Ölsaaten bleibt die EU auf Importe angewiesen. Deshalb können sich die europäischen Preise anders entwickeln als die internationalen Futures. Hinzu kommen Wechselkurse und Transportkosten. Das extreme Niedrigwasser am Rhein erschwert weiterhin die Binnenschifffahrt. Dadurch können höhere Frachten und regionale Preisaufschläge entstehen. Folglich bedeutet ein niedriger Börsenkurs nicht automatisch einen günstigeren Einkaufspreis. Für jedes Geschäft müssen deshalb auch Basis, Fracht, Währung und Liefertermin berücksichtigt werden. Ausblick: Ist die Trendwende bereits erreicht? Der Novemberbericht hat den Agrarmärkten neue Impulse geliefert. Bei Mais und Sojabohnen fallen die amerikanischen Bestände niedriger aus als erwartet. Dadurch verbessert sich die Grundlage für eine mögliche Erholung. Beim Weizen bleibt das internationale Angebot dagegen umfangreich. Deshalb wird sich erst in den kommenden Handelstagen zeigen, ob die bessere Stimmung anhält. Besonders wichtig bleiben die amerikanischen Exportzahlen und das Wetter in Südamerika. Darüber hinaus beeinflussen die Frachtraten und der Euro-Dollar-Kurs die europäischen Märkte. Eine echte Trendwende braucht somit mehr als einen starken Handelstag. KS Agrar Fazit: Neue Chancen,

Read More »
USDA-Bericht November 2026: Markterwartungen für Mais, Weizen und Sojabohnen im KS Agrar Marktbericht.

USDA-Bericht am 10. November: Kann der Preisverfall bei Mais, Weizen und Sojabohnen gestoppt werden?

KS Agrar Marktanalyse | 10. November 2026 Die internationalen Agrarmärkte stehen vor einem wichtigen Termin. Heute um 18:00 Uhr deutscher Zeit werden neue amerikanische Produktions- und Bestandsprognosen veröffentlicht. Nach den kräftigen Kursverlusten der vergangenen Wochen hoffen viele Marktteilnehmer auf eine Stabilisierung. Besonders bei Mais könnte die neue Ernteschätzung für Bewegung sorgen. Allerdings erwarten die Analysten kein einheitliches Bild. Während die amerikanische Maisproduktion niedriger ausfallen könnte, wird bei Sojabohnen mit einer größeren Ernte gerechnet. Gleichzeitig könnten die weltweiten Endbestände bei allen drei wichtigen Getreide- und Ölsaatenmärkten steigen. Mais: Niedrigere US-Produktion erwartet Der amerikanische Maismarkt hat in den vergangenen Wochen deutlich an Wert verloren. Eine wichtige Ursache waren die vorherigen Aufwärtskorrekturen der US-Produktion. Nun erwarten die Analysten eine Gegenbewegung. Die durchschnittliche Produktionsschätzung für 2026/27 liegt bei rund 405,0 Mio. t Mais. Bisher wurden etwa 407,3 Mio. t prognostiziert. Auch der erwartete Durchschnittsertrag sinkt leicht. Statt 11,37 t/ha rechnen die Analysten mit rund 11,33 t/ha. Allerdings bleibt die internationale Versorgung umfangreich. Die weltweiten Maisendbestände könnten sogar von 280,4 auf 281,5 Mio. t steigen. Damit stellt sich eine entscheidende Frage: Reicht eine kleinere amerikanische Ernte aus, um die Maispreise nachhaltig zu unterstützen? Für Europa ist diese Entwicklung besonders wichtig. Denn die EU erwartet eine deutlich kleinere eigene Maisernte und bleibt auf umfangreiche Importe angewiesen. Sojabohnen: Rekorderträge treffen auf Exportnachfrage Bei Sojabohnen rechnen die Marktteilnehmer mit einer höheren amerikanischen Produktion. Der Durchschnitt der Erwartungen liegt bei etwa 125,2 Mio. t. Das wären rund eine Million Tonnen mehr als bislang prognostiziert. Gleichzeitig wird ein neuer Rekordertrag erwartet. Auf der Nachfrageseite bleibt das Bild jedoch interessant. Die amerikanischen Exportverpflichtungen entwickeln sich bislang deutlich stärker als im entsprechenden Vorjahreszeitraum. Deshalb könnte die höhere Nachfrage einen Teil des zusätzlichen Angebots aufnehmen. Trotzdem rechnen die Analysten mit steigenden amerikanischen und weltweiten Endbeständen. Für den europäischen Futtermittelmarkt sind außerdem die Entwicklungen bei Sojaschrot und die kommenden Ernteaussichten in Südamerika entscheidend. Weizen: Exportwettbewerb bleibt ein Belastungsfaktor Auch der Weizenmarkt musste in den vergangenen Wochen erhebliche Preisverluste hinnehmen. Die Marktteilnehmer erwarten nun einen Anstieg der weltweiten Weizenendbestände von 276,0 auf 277,1 Mio. t. Dabei bleibt der Exportwettbewerb zwischen den großen Erzeugerländern entscheidend. Besondere Aufmerksamkeit gilt weiterhin Russland und der Ukraine. Die geopolitischen Risiken beeinträchtigen die Planungssicherheit und können die Verschiffungskosten erhöhen. Gleichzeitig stehen mit Argentinien und Australien weitere wichtige Exportländer im Mittelpunkt. Für die europäische Preisentwicklung kommt es deshalb darauf an, wie konkurrenzfähig Weizen aus der EU auf dem Weltmarkt bleibt. Was bedeutet der Bericht für die europäischen Agrarmärkte? Die Bedeutung der neuen Zahlen geht weit über die USA hinaus. Eine niedrigere amerikanische Maisproduktion könnte die internationalen Futures zunächst unterstützen. Allerdings bleibt die Reaktion von den gleichzeitig veröffentlichten Verbrauchs-, Export- und Bestandsprognosen abhängig. Bei Sojabohnen könnte ein weiterer Rekordertrag für Preisdruck sorgen. Andererseits bietet die starke Nachfrage einen gewissen Ausgleich. Beim Weizen stehen vor allem die globalen Bestände und die Exportströme im Mittelpunkt. Für die europäischen Kassamärkte kommen weitere Einflussfaktoren hinzu. Besonders Frachtkosten, Wechselkurse und die regionale Warenverfügbarkeit können dafür sorgen, dass sich physische Preise anders entwickeln als die Terminbörsen. KS Agrar Fazit: Entscheidend ist die Überraschung Der heutige Bericht besitzt erhebliches Potenzial für stärkere Kursbewegungen. Nach dem deutlichen Preisrückgang könnten bereits etwas freundlichere Zahlen eine kurzfristige Erholung auslösen. Eine nachhaltige Trendwende wäre damit jedoch noch nicht bestätigt. Entscheidend ist, ob die tatsächlichen Ergebnisse stärker oder schwächer ausfallen als die Erwartungen der Marktteilnehmer. Für Landwirte, Händler und Verarbeiter bleibt deshalb eine klare Strategie bei Vermarktung, Beschaffung und Preisabsicherung besonders wichtig. Denn am Ende zählt nicht nur der Börsenkurs. Entscheidend sind auch Basis, Fracht, Währung und Liefertermin. KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.

Read More »
Preisabsicherung an den Finanzmärkten – ein zentrales Element moderner Handelsstrategien im Agrarhandel.

Handelsstrategien im Agrarhandel – verständlich erklärt für Landwirte

Der Agrarmarkt ist ständig in Bewegung. Preise schwanken, politische Entscheidungen oder Wetterereignisse sorgen für Unsicherheit. Umso wichtiger ist es, die Vermarktung der eigenen Ernte aktiv zu steuern. Genau hier setzen Handelsstrategien an. Sie helfen Landwirten, Preisrisiken abzusichern und Chancen zu nutzen. Wir erklären einfache Einstiegsstrategien – und zeigen, wie auch Futures und Optionen sinnvoll eingesetzt werden können. Hauptteil (mit Zwischenüberschriften): Warum Handelsstrategien im Agrarhandel wichtig sind Wer seine Ernte ohne Plan verkauft, ist dem Marktpreis ausgeliefert. Handelsstrategien ermöglichen dagegen ein gezieltes Vorgehen – angepasst an die jeweilige Marktlage. Ziel ist nicht Spekulation, sondern Stabilität. Einstieg leicht gemacht: Feste Preise sichern Eine einfache Strategie ist der Vorverkauf zu einem Festpreis. Hier wird ein Teil der Ernte schon vor der Ernte zu einem bekannten Preis verkauft. Das schafft Planungssicherheit – vor allem bei steigenden Produktionskosten. Strategie mit Terminbörsen: Futures nutzen Futures-Kontrakte bieten Landwirten die Möglichkeit, Preise an der Börse abzusichern. Dabei wird nicht die Ware selbst verkauft, sondern ein standardisierter Vertrag. Wer sich damit vertraut macht, kann Preisrisiken am Markt gezielt abfedern. Optionen: Flexibilität mit Sicherheit verbinden Im Unterschied zu Futures ermöglichen Optionen mehr Flexibilität. Wer eine Verkaufsoption (Put) kauft, sichert sich einen Mindestpreis ab – profitiert aber noch, wenn die Preise steigen. Diese Strategie eignet sich für Landwirte, die auf steigende Märkte hoffen, aber dennoch Sicherheit wollen. Schrittweise herantasten Wir empfehlen, mit einfachen Strategien zu beginnen – zum Beispiel dem Teilverkauf über Festpreisvereinbarungen. Danach kann man sich schrittweise an Börseninstrumente wie Futures und Optionen herantasten – idealerweise mit Beratung durch Fachleute. Fazit:Handelsstrategien sind kein Hexenwerk – sondern ein wichtiges Werkzeug für Landwirte, um auf einem unsicheren Markt erfolgreich zu bestehen. Wer sich informiert und strategisch vorgeht, kann Risiken begrenzen und Chancen gezielt nutzen.

Read More »
Preisentwicklung von Matif Weizen (September 2024) von Februar bis Juli 2024, mit einem deutlichen Preisanstieg im Mai und einem anschließenden Abfall.

Weizenpreise unter Druck

Der Weizenpreis an der Matif bleibt trotz erschreckender Ernteprognosen in Frankreich unter Druck. Die jüngste Entwicklung im Raps- und Maismarkt zeigt ebenfalls interessante Trends. Ein detaillierter Wochenrückblick.

Read More »
Preisentwicklung von Matif-Weizen September 2024 zeigt nach einer Verlustserie eine deutliche Erholung.

Erholung bei Matif-Weizen, US-Weizen uneinheitlich

Nach mehreren Verlusttagen zeigt der Matif-Weizen eine deutliche Erholung. Auch Raps und Mais verzeichnen leichte Gewinne, während die US-Weizenmärkte uneinheitlich schließen. Erfahren Sie mehr über die aktuellen Marktentwicklungen und die Auswirkungen auf den Agrarmarkt.

Read More »
Preisentwicklung der CBoT Sojabohnen August 2024 zeigt einen signifikanten Abwärtstrend.

Marktbericht: Rückläufige Preise bei Euronext-Produkten

Die Produkte an der Euronext verzeichneten gestern durchweg Preisrückgänge. Besonders betroffen sind Weizen, Sojabohnen und Raps, was erhebliche Auswirkungen auf den Kassamarkt und die Gewinnspannen der Verarbeiter hat. Erfahren Sie mehr über die aktuellen Marktentwicklungen und die Herausforderungen in den wichtigen Anbaugebieten.

Read More »
Diagramm der Nettopositionierungen im MATIF COT-Report für Weizen und dessen Preisentwicklung.

Starker Aufwärtstrend im Weizenmarkt

Die Weizenpreise erfahren durch geopolitische Spannungen und Wettereinflüsse signifikante Steigerungen. Vor dem USDA-Bericht zeigen sich positive Marktaussichten. Erfahren Sie, wie sich die globale Weizenbilanz entwickeln könnte.

Read More »
Nach oben scrollen