Chartanalyse Raps Matif Februar 2027: Erholung auf 543 €/t – Widerstand bei 546 €/t
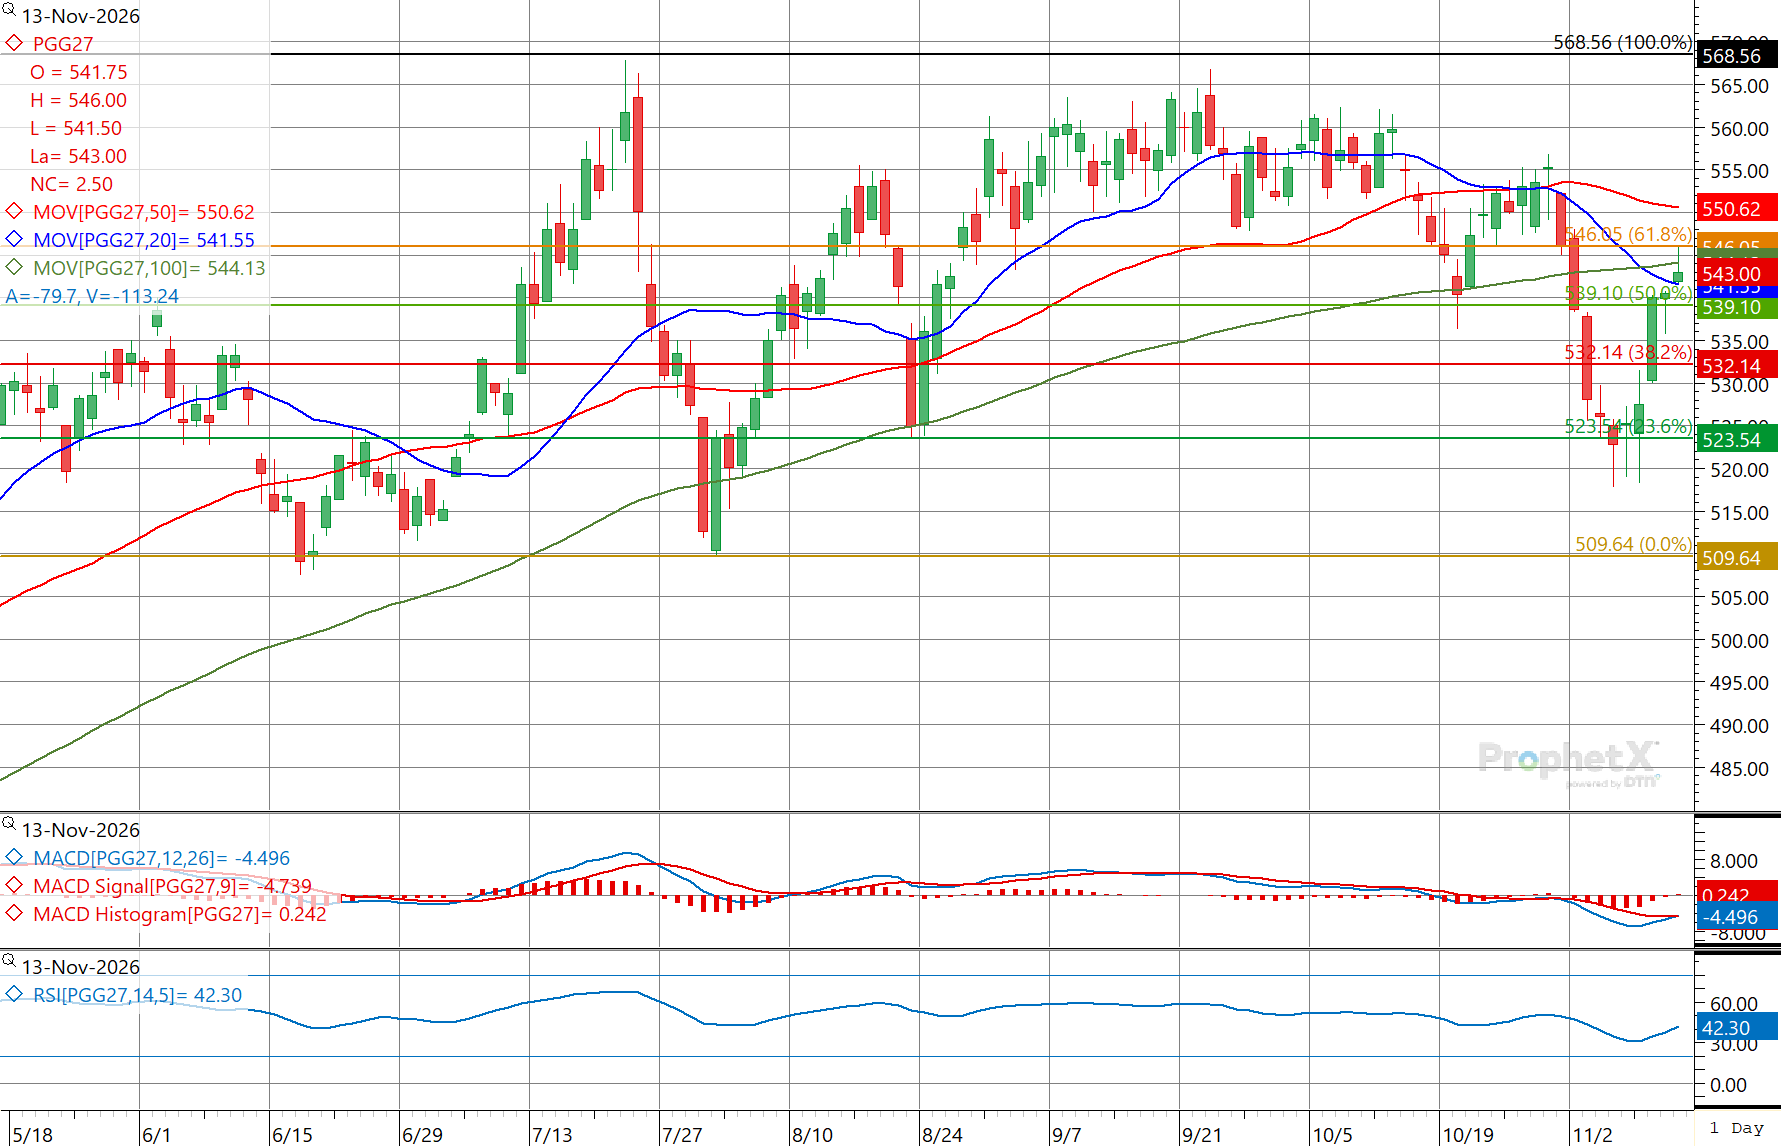
KS Agrar Chartanalyse | 15. November 2026Chartstand: 13. November 2026 Die Rapspreise an der Euronext haben sich nach dem starken Kursrückgang Anfang November deutlich erholt. Der Februar-Kontrakt 2027 schloss am Freitag bei 543,00 €/t. Damit rückte der Markt wieder an eine wichtige technische Widerstandszone heran. Allerdings steht die Erholung noch auf unsicherem Fundament. Während der kurzfristige gleitende Durchschnitt wieder überschritten wurde, liegt der Kurs weiterhin unter dem 50-Tage-Durchschnitt. Auch der MACD befindet sich noch im negativen Bereich. Die entscheidende Frage lautet deshalb: Kann Rapssaat den Widerstand zwischen 546 und 551 €/t überwinden oder folgt ein erneuter Test der Unterstützungen? Rapsmarkt: Deutliche Erholung nach dem November-Tief Der Tageschart zeigt seit dem Sommer eine wechselhafte Kursentwicklung. Nach dem Anstieg im Juli erreichte der Februar-Kontrakt zeitweise Kurse von über 560 €/t. Anschließend folgte eine kräftige Korrektur. Im August und September erholte sich der Markt erneut. Allerdings scheiterten mehrere Anläufe im Bereich zwischen 560 und 565 €/t. Danach setzte eine ausgeprägte Abwärtsbewegung ein. Anfang November fiel Rapssaat zeitweise unter 520 €/t und testete damit eine wichtige Unterstützungszone. Von diesem Niveau aus startete eine kräftige Gegenbewegung. Innerhalb weniger Handelstage konnte der Markt die Marke von 530 €/t zurückerobern. Am Freitag erreichte der Februar-Kontrakt schließlich 543,00 €/t. Dennoch bleibt abzuwarten, ob die jüngste Erholung ausreicht, um den vorangegangenen Abwärtstrend zu beenden. Gleitende Durchschnitte: Markt befindet sich an einer Schlüsselzone Die gleitenden Durchschnitte zeigen aktuell ein gemischtes Bild. Technischer Indikator Kurs Schlusskurs 13. November 543,00 €/t 20-Tage-Durchschnitt 541,55 €/t 50-Tage-Durchschnitt 550,62 €/t 100-Tage-Durchschnitt 544,13 €/t 20-Tage-Durchschnitt: Erstes positives Signal Der aktuelle Kurs liegt wieder knapp oberhalb des 20-Tage-Durchschnitts bei 541,55 €/t. Damit hat sich die kurzfristige technische Lage verbessert. Solange sich Rapssaat oberhalb dieser Linie behauptet, bleibt die Erholung grundsätzlich intakt. Allerdings beträgt der Abstand zum Durchschnitt nur rund 1,45 €/t. Deshalb handelt es sich noch nicht um ein besonders starkes Kaufsignal. 100-Tage-Durchschnitt: Unmittelbarer Widerstand Der 100-Tage-Durchschnitt verläuft bei 544,13 €/t. Damit liegt er unmittelbar oberhalb des letzten Schlusskurses. Ein Anstieg über diese Marke könnte die kurzfristige Erholung bestätigen. Gleichzeitig würde sich dadurch die technische Ausgangslage für einen Angriff auf die nächsten Widerstände verbessern. 50-Tage-Durchschnitt: Entscheidende Hürde Der mittelfristige Durchschnitt liegt bei 550,62 €/t. Diese Marke bildet derzeit einen wichtigen Widerstand. Erst wenn sich Rapssaat nachhaltig oberhalb dieses Niveaus etabliert, würde sich das mittelfristige Chartbild deutlich aufhellen. Bis dahin ist die aktuelle Bewegung vor allem als Erholung innerhalb einer noch angeschlagenen Marktstruktur zu bewerten. Fibonacci-Marken: 546,05 €/t wird zur Schlüsselmarke Die im Chart eingezeichneten Fibonacci-Retracements liefern zusätzliche Orientierung. Dabei sind besonders die folgenden Kursmarken entscheidend: Fibonacci-Niveau Kurs 100,0 % 568,56 €/t 61,8 % 546,05 €/t 50,0 % 539,10 €/t 38,2 % 532,14 €/t 23,6 % 523,54 €/t 0,0 % 509,64 €/t Widerstandszone zwischen 544 und 546 €/t Die erste Hürde liegt bereits bei 544,13 €/t. Dort verläuft der 100-Tage-Durchschnitt. Unmittelbar darüber folgt bei 546,05 €/t das 61,8-%-Retracement. Damit entsteht zwischen 544 und 546 €/t eine wichtige technische Widerstandszone. Ein nachhaltiger Ausbruch darüber könnte zusätzliche Käufe auslösen. Anschließend wäre der 50-Tage-Durchschnitt bei 550,62 €/t das nächste Kursziel. Widerstand zwischen 550 und 555 €/t Oberhalb von 546 €/t richtet sich der Blick auf den Bereich um 550,62 €/t. Hier verläuft nicht nur der 50-Tage-Durchschnitt. Auch frühere Kursbewegungen zeigen, dass die Zone zwischen 550 und 555 €/t wiederholt umkämpft war. Sollte Rapssaat diesen Bereich überwinden, wären anschließend 560 €/t und das frühere Hoch bei 568,56 €/t mögliche Ziele. Unterstützungen: Diese Marken sollten halten Die aktuelle Erholung bleibt nur dann überzeugend, wenn wichtige Unterstützungen verteidigt werden. 541,55 bis 539,10 €/t: Erste Unterstützungszone Der 20-Tage-Durchschnitt bei 541,55 €/t bildet die erste kurzfristige Orientierung. Darunter folgt bei 539,10 €/t das 50-%-Fibonacci-Retracement. Sollte Rapssaat unter diese Zone fallen, würde die jüngste Erholung an Stärke verlieren. 532,14 €/t: Wichtige Unterstützung Das 38,2-%-Retracement verläuft bei 532,14 €/t. Ein Rückgang darunter könnte den Verkaufsdruck erneut erhöhen. In diesem Fall würde sich die Wahrscheinlichkeit eines Rückfalls in Richtung der jüngsten Tiefs vergrößern. 523,54 €/t: Nächste Auffangzone Unterhalb von 532,14 €/t liegt die nächste wichtige Unterstützung bei 523,54 €/t. Dort befindet sich das 23,6-%-Retracement. Ein Bruch dieser Marke könnte den Markt erneut in Richtung 510 €/t führen. Das untere Fibonacci-Niveau bei 509,64 €/t bildet schließlich eine übergeordnete technische Orientierung. MACD: Erstes Kaufsignal, aber noch keine Trendwende Der MACD zeigt, dass der Abwärtsdruck zuletzt nachgelassen hat. Die aktuellen Werte: Die MACD-Linie liegt damit wieder knapp oberhalb der Signallinie. Das ist ein erstes positives Signal. Allerdings befinden sich beide Linien weiterhin deutlich unterhalb der Nulllinie. Daher spricht der Indikator bislang eher für eine technische Gegenbewegung als für einen bereits bestätigten Aufwärtstrend. Für eine stärkere Erholung wäre es positiv, wenn der MACD weiter steigen und sich anschließend der Nulllinie annähern würde. RSI: Erholung aus schwächerem Marktumfeld Der Relative-Stärke-Index liegt aktuell bei 42,30 Punkten. Damit befindet sich der RSI weiterhin unterhalb der neutralen Marke von 50 Punkten. Allerdings hat sich der Indikator nach den jüngsten Kursverlusten wieder erholt. Das deutet darauf hin, dass der Verkaufsdruck nachgelassen hat. Von einer überkauften Marktlage kann derzeit keine Rede sein. Für eine nachhaltige Trendwende wäre jedoch ein Anstieg über die 50-Punkte-Marke wünschenswert. Solange der RSI darunter bleibt, ist die Marktstruktur weiterhin eher als neutral bis schwach einzustufen. Chartausblick: Zwei mögliche Szenarien Positives Szenario: Ausbruch über 546 €/t Sollte der Rapsmarkt die Widerstandszone zwischen 544 und 546 €/t nachhaltig überwinden, könnte sich die technische Erholung fortsetzen. In diesem Fall wären folgende Marken relevant: Erstes Ziel: 550,62 €/tZweites Ziel: 555,00 €/tDrittes Ziel: 560,00 €/t Darüber wäre ein erneuter Anstieg in Richtung 568,56 €/t möglich. Für ein überzeugendes positives Signal sollten zugleich der MACD weiter ansteigen und der RSI die Marke von 50 Punkten überwinden. Negatives Szenario: Erholung scheitert Sollte Rapssaat dagegen an der Widerstandszone zwischen 544 und 546 €/t scheitern, könnte der Markt erneut nachgeben. Die ersten Unterstützungen liegen bei 541,55 und 539,10 €/t. Darunter würden 532,14 und 523,54 €/t in den Mittelpunkt rücken. Ein nachhaltiger Rückgang unter 523,54 €/t würde das Risiko eines erneuten Tests des Bereichs um 510 €/t erhöhen. Was bedeutet die Chartanalyse für Landwirte und Händler? Für Landwirte: Die Erholung auf 543 €/t bietet
