Weizen

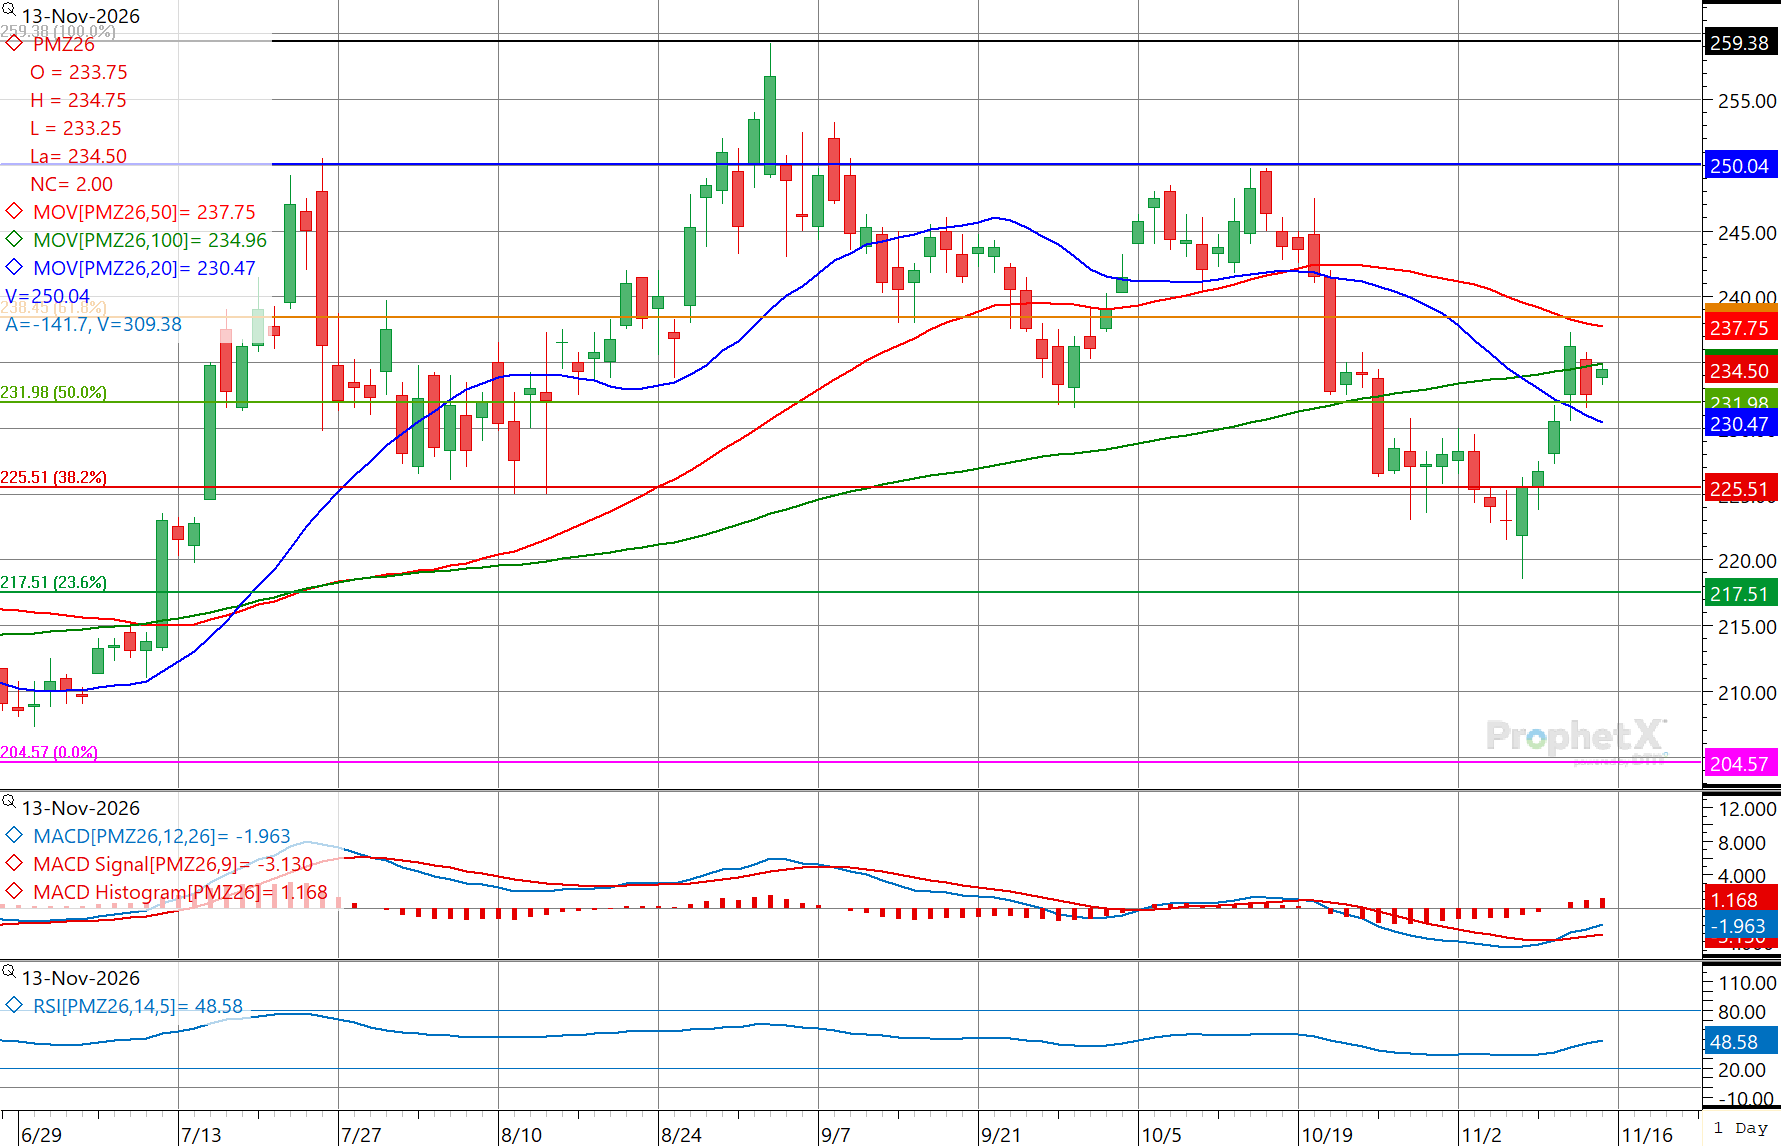
Chartanalyse Weizen Matif Dezember 2026 mit Kurs bei 234,50 €/t, gleitenden Durchschnitten, Fibonacci-Marken, MACD und RSI.

Chartanalyse Weizen Matif Dezember 2026: Erholung trifft auf Widerstand bei 237,75 €/t

KS Agrar Chartanalyse | 13. November 2026 Der Weizenmarkt an der Euronext zeigt nach den jüngsten Kursverlusten erste Anzeichen einer Erholung. Allerdings steht der Dezember-Kontrakt 2026 vor wichtigen technischen Widerständen. Besonders die Marke von 237,75 €/t könnte über den weiteren Kursverlauf entscheiden. Am 13. November notiert Weizen Dezember 2026 im vorliegenden Chart bei 234,50 €/t. Damit bewegt sich der Markt oberhalb des kurzfristigen gleitenden Durchschnitts, bleibt jedoch unter dem mittelfristigen Durchschnitt. Die entscheidende Frage lautet deshalb: Entsteht aus der aktuellen Gegenbewegung eine nachhaltige Erholung oder folgt ein erneuter Rückgang? Weizenpreis: Stabilisierung nach deutlichen Verlusten Nach dem Hoch Anfang September bei rund 257 €/t geriet der Dezember-Weizen deutlich unter Druck. Im Oktober und Anfang November bestimmten überwiegend fallende Kurse das Marktbild. Zeitweise fiel der Kontrakt auf etwa 220 €/t zurück. Anschließend setzte eine technische Gegenbewegung ein. Der Markt konnte die Unterstützung bei 225,51 €/t zurückerobern und stieg zuletzt wieder über 230 €/t. Aktuell bewegt sich der Weizenpreis im Bereich von 234 bis 235 €/t. Allerdings reicht diese Erholung noch nicht aus, um den vorherigen Abwärtstrend eindeutig zu beenden. Gleitende Durchschnitte: Erste positive Signale Ein wichtiger Teil der Chartanalyse ist die Lage der gleitenden Durchschnitte. Der aktuelle Chart zeigt folgende Werte: Indikator Wert Aktueller Kurs 234,50 €/t 20-Tage-Durchschnitt 230,47 €/t 50-Tage-Durchschnitt 237,75 €/t 100-Tage-Durchschnitt 234,96 €/t 20-Tage-Durchschnitt: Positives kurzfristiges Signal Der Weizenpreis liegt wieder oberhalb des 20-Tage-Durchschnitts bei 230,47 €/t. Damit hat sich das kurzfristige Chartbild verbessert. Solange der Markt oberhalb dieser Linie bleibt, besitzt die Erholung eine gewisse technische Unterstützung. 50-Tage-Durchschnitt: Entscheidender Widerstand Der 50-Tage-Durchschnitt verläuft bei 237,75 €/t. Diese Marke bildet aktuell einen wichtigen Widerstand. Erst ein nachhaltiger Anstieg darüber würde die Chancen auf eine weitergehende Erholung verbessern. 100-Tage-Durchschnitt: Markt an wichtiger Entscheidungslinie Mit 234,96 €/t verläuft der 100-Tage-Durchschnitt unmittelbar oberhalb des aktuellen Kurses. Der Markt befindet sich damit an einer technischen Schlüsselzone. Ein Schlusskurs oberhalb dieser Linie wäre ein erstes positives Zeichen. Allerdings müsste anschließend auch der 50-Tage-Durchschnitt überwunden werden. Widerstände: Diese Marken müssen überwunden werden Für den weiteren Kursverlauf sind insbesondere drei Bereiche wichtig. 235,00 €/t – Erste Hürde Hier verläuft der 100-Tage-Durchschnitt. Ein Anstieg über diesen Bereich könnte kurzfristig zusätzliche Käufer anziehen. 237,75 €/t – Entscheidender Widerstand An dieser Marke liegt der 50-Tage-Durchschnitt. Gleichzeitig entspricht das Niveau ungefähr dem im Chart eingezeichneten Fibonacci-Retracement von 61,8 %. Dadurch gewinnt dieser Bereich zusätzlich an Bedeutung. Ein nachhaltiger Ausbruch könnte den Weg für weitere Kursgewinne öffnen. 250,00 €/t – Übergeordneter Widerstand Im Oktober scheiterten mehrere Erholungsversuche in der Nähe von 250 €/t. Daher bleibt diese Marke ein wichtiges mittelfristiges Kursziel, falls die aktuelle Bewegung an Stärke gewinnt. Unterstützungen: Wo könnte der Markt Halt finden? Neben den Widerständen sind die unteren Kursmarken für die Absicherung entscheidend. 231,98 €/t – Erste Unterstützung Hier verläuft das 50-%-Fibonacci-Retracement. Ein Rückgang unter diese Marke könnte die kurzfristige Erholung abschwächen. 230,47 €/t – Kurzfristiger Durchschnitt Der 20-Tage-Durchschnitt bildet eine zusätzliche Orientierung. Ein erneuter Rückgang darunter wäre ein Warnsignal. 225,51 €/t – Wichtige Unterstützung Diese Marke entspricht dem 38,2-%-Fibonacci-Retracement und wurde zuletzt mehrfach getestet. Ein nachhaltiger Bruch könnte erneuten Verkaufsdruck auslösen. 217,51 €/t – Nächste tiefere Unterstützung Unterhalb von 225,51 €/t liegt bei 217,51 €/t die nächste wichtige Fibonacci-Marke. Sollte auch dieser Bereich unterschritten werden, würde sich das technische Gesamtbild deutlich verschlechtern. MACD: Abwärtsdynamik lässt nach Der MACD liefert aktuell ein erstes positives Signal. Die MACD-Linie liegt bei −1,963 und damit oberhalb der Signallinie von −3,130. Das Histogramm ist mit +1,168 wieder positiv. Damit hat der Indikator ein bullishes Kreuzen ausgebildet. Allerdings befindet sich der MACD weiterhin unterhalb der Nulllinie. Das bedeutet: Die kurzfristige Dynamik verbessert sich, der übergeordnete Trend ist jedoch noch nicht eindeutig nach oben gedreht. Für eine nachhaltige Trendwende wäre ein weiterer Anstieg des MACD wünschenswert. RSI: Neutraler Markt mit Erholungspotenzial Der Relative-Stärke-Index (RSI) liegt bei 48,58 Punkten. Damit befindet sich der Indikator im neutralen Bereich. Weder eine überkaufte noch eine überverkaufte Marktsituation ist derzeit erkennbar. Positiv ist, dass der RSI zuletzt wieder gestiegen ist. Allerdings liegt er weiterhin knapp unter der neutralen 50-Punkte-Marke. Ein Anstieg darüber würde die technische Erholung zusätzlich bestätigen. Chartausblick: Zwei mögliche Szenarien Positives Szenario: Ausbruch über 237,75 €/t Sollte Weizen den Bereich um 235 €/t überwinden und anschließend nachhaltig über 237,75 €/t steigen, würde sich das technische Bild verbessern. In diesem Fall könnten zunächst die Kursbereiche um 240 bis 245 €/t in den Mittelpunkt rücken. Darüber wäre die Marke von 250 €/t ein wichtiges Ziel. Für eine stärkere Aufwärtsbewegung müsste allerdings auch die Nachfrage am physischen Markt zunehmen. Negatives Szenario: Erholung scheitert Sollte der Markt dagegen im Bereich zwischen 235 und 237,75 €/t erneut auf Verkaufsdruck treffen, wäre ein Rückgang möglich. Als erste Unterstützungen bieten sich 231,98 und 230,47 €/t an. Fällt der Kurs anschließend unter 225,51 €/t, würde das Risiko eines erneuten Tests der jüngsten Tiefs steigen. Darunter wäre die Marke von 217,51 €/t zu beachten. Was bedeutet die Chartanalyse für Landwirte und Agrarhändler? Für Landwirte: Die laufende Erholung verbessert die Vermarktungsmöglichkeiten. Besonders im Bereich zwischen 235 und 238 €/t könnte es sinnvoll sein, bereits festgelegte Verkaufsziele zu überprüfen. Allerdings entspricht der Futurespreis nicht automatisch dem tatsächlich erzielbaren Erzeugerpreis. Für Agrarhändler: Die Zone um 237,75 €/t eignet sich als wichtiger technischer Beobachtungspunkt. Ein Ausbruch darüber könnte eine Neubewertung offener Preispositionen auslösen. Dagegen würde ein Rückfall unter 230 €/t die Erholung infrage stellen. Für Verarbeiter: Ein nachhaltiger Ausbruch über die Widerstände könnte die Beschaffung verteuern. Deshalb sollten geplante Einkäufe und mögliche Preisabsicherungen frühzeitig mit dem tatsächlichen Warenbedarf abgestimmt werden. KS Agrar Fazit: Erholung ja, Trendwende noch nicht bestätigt Der Euronext-Weizen Dezember 2026 zeigt nach den jüngsten Kursverlusten eine technische Stabilisierung. Der Kurs liegt wieder über dem 20-Tage-Durchschnitt. Zudem liefert der MACD erste positive Signale. Allerdings verläuft der wichtige 50-Tage-Durchschnitt weiterhin oberhalb des Marktes. Die entscheidende Widerstandszone liegt zwischen 235,00 und 237,75 €/t. Ein nachhaltiger Ausbruch darüber würde die Chancen auf eine weitere Erholung verbessern. Unterhalb von 230 €/t würde dagegen das Risiko eines erneuten Rückgangs zunehmen. Besonders wichtig bleibt dann die Unterstützung bei 225,51 €/t. Unsere Einschätzung: Der Weizenmarkt befindet sich derzeit in einer technischen Erholungsphase innerhalb eines

Read More »
Agrarmarkt aktuell am 13. November 2026: Weizen fällt auf 232,50 €/t, Mais steigt auf 258,25 €/t und Raps hält sich über 540 €/t.

Agrarmärkte aktuell: Weizen und Soja schwächer, Raps bleibt über 540 €/t

KS Agrar Marktbericht | 13. November 2026 Die Agrarmärkte zeigen zum Wochenschluss unterschiedliche Entwicklungen. Während Weizen und Sojabohnen am Donnerstag nachgaben, konnte sich der europäische Maismarkt behaupten. Auch Rapssaat blieb nach den kräftigen Gewinnen der Vortage auf einem hohen Niveau. Besonders auffällig ist die unterschiedliche Entwicklung zwischen Chicago und der europäischen Matif. Denn während amerikanische Futures überwiegend verloren, hielten sich Mais und Raps in Paris vergleichsweise fest. Neben den neuen USDA-Zahlen beeinflussen vor allem der schwächere Euro, steigende Energiekosten und die weiterhin schwierige Logistik die europäischen Agrarpreise. Für Landwirte, Händler und Verarbeiter bleibt deshalb entscheidend, wie sich internationale Börsenkurse und tatsächliche Warenpreise entwickeln. Matif: Weizen verliert, Mais und Raps behaupten sich Die europäischen Agrarterminmärkte schlossen am Donnerstag uneinheitlich. Die wichtigsten Schlusskurse vom 12. November 2026: Damit konnte Rapssaat die deutlichen Gewinne vom Mittwoch weitgehend behaupten. Dagegen verlor Weizen einen Teil seiner vorherigen Erholung. Auch in Chicago gaben die wichtigsten Getreide- und Ölsaatenkontrakte nach. Allerdings bleibt die Stimmung an den europäischen Märkten weiterhin von der regionalen Versorgung und dem schwächeren Euro geprägt. Weizen: Größere Weltbestände belasten die Preise Der Weizenmarkt geriet am Donnerstag erneut unter Druck. An der Matif verlor der Dezember-Kontrakt 3,75 €/t und schloss bei 232,50 €/t. Noch deutlicher fiel der Rückgang in Chicago aus. Dort verlor der Dezember-Weizen 15,25 US-Cent je Bushel. Ein wichtiger Belastungsfaktor bleibt die umfangreiche weltweite Versorgung. Der jüngste USDA-Bericht erhöhte die globale Weizenproduktion für 2026/27 von 822,4 auf 827,5 Mio. t. Gleichzeitig steigen die erwarteten Endbestände auf 280,8 Mio. t. Besonders Argentinien und Australien erhalten höhere Produktionsprognosen. Argentinien erwartet eine noch größere Ernte Zusätzlichen Druck bringt eine neue Schätzung aus Argentinien. Die Getreidebörse in Rosario erhöhte am Donnerstag ihre Prognose für die Weizenernte auf 24,3 Mio. t. Das sind 0,5 Mio. t mehr als zuvor erwartet. Damit könnte das Land zusätzliche Mengen auf dem Weltmarkt anbieten. Allerdings bleiben die Exportmöglichkeiten aus Russland und der Ukraine weiterhin mit politischen und logistischen Risiken verbunden. Dennoch spricht die größere Weltproduktion zunächst gegen eine nachhaltige Preisrally. Unsere Einschätzung: Die jüngsten Kursgewinne haben neue Vermarktungsmöglichkeiten eröffnet. Allerdings bleibt der internationale Wettbewerb hoch. Deshalb sollten Landwirte bereits erreichte Preisziele überprüfen. Mais: Europäischer Markt entwickelt sich fester Beim Mais zeigte sich am Donnerstag ein anderes Bild. Während der Dezember-Kontrakt in Chicago nachgab, stieg Mais März 2027 an der Matif um 2,00 €/t auf 258,25 €/t. Diese unterschiedliche Entwicklung hängt auch mit der Versorgungslage zusammen. Das USDA hatte die amerikanische Maisproduktion auf 403,7 Mio. t reduziert. Gegenüber Oktober entspricht dies einem Rückgang um rund 3,6 Mio. t. Zudem sinken die erwarteten amerikanischen Endbestände auf 44,7 Mio. t. Allerdings fallen die Ernteprognosen für Brasilien und Argentinien höher aus. Somit bleibt das weltweite Maisangebot umfangreich. Europa benötigt weiterhin hohe Importmengen Die Europäische Kommission hatte ihre Prognose für die EU-Maisernte Ende Oktober auf 47,0 Mio. t gesenkt. Damit fällt die europäische Produktion deutlich kleiner aus als ursprünglich erwartet. Folglich bleibt die EU auf erhebliche Importe angewiesen. Außerdem verteuert der schwächere Euro Waren aus dem Dollarraum. Das kann die europäischen Maispreise zusätzlich unterstützen. Unsere Einschätzung: Die regionale Versorgung spricht weiterhin für einen vergleichsweise festen europäischen Maismarkt. Entscheidend bleiben jedoch die verfügbaren Herkünfte, Frachtkosten und Importprämien. Sojabohnen: Gewinnmitnahmen nach dem starken Anstieg Nach der kräftigen Erholung zu Wochenbeginn gaben Sojabohnen am Donnerstag wieder nach. Der Januar-Kontrakt in Chicago verlor 11,75 US-Cent und schloss bei 1.219 US-Cent je Bushel. Auch Sojaschrot entwickelte sich schwächer. Der Dezember-Kontrakt fiel auf 325,40 USD je Short Ton. Dennoch bleibt die amerikanische Sojabohnenbilanz knapper als vor dem Novemberbericht erwartet. Das USDA reduzierte die US-Endbestände auf rund 8,16 Mio. t. Grund dafür ist die stärkere Exportnachfrage, die den Effekt der leicht höheren Produktion übertrifft. Auch weltweit werden niedrigere Sojabohnenbestände erwartet. Was bedeutet das für Sojaschrot? Für europäische Futtermittelhersteller bleibt die Entwicklung besonders wichtig. Denn die höheren Sojabohnenpreise können sich auf die Kosten der Ölmühlen auswirken. Allerdings hängt der Sojaschrotpreis zusätzlich von der Verarbeitung und der internationalen Futtermittelnachfrage ab. Hinzu kommen Wechselkurs und Transportkosten. Deshalb kann sich der tatsächliche Einkaufspreis in Europa anders entwickeln als der entsprechende Future in Chicago. Raps: Die Matif behauptet sich über 540 €/t Rapssaat bleibt einer der stärkeren Märkte der laufenden Woche. Der Februar-Kontrakt stieg am Donnerstag leicht auf 540,50 €/t. Damit konnte sich Raps trotz der schwächeren Sojabohnen behaupten. Ein wichtiger Faktor bleibt der Euro. Da europäische Importe teilweise in US-Dollar abgerechnet werden, kann eine schwächere Gemeinschaftswährung den heimischen Markt unterstützen. Außerdem stiegen die Rohölpreise am Donnerstag deutlich. Das kann die Erwartungen an den Pflanzenöl- und Biodieselmarkt beeinflussen. EU-Rapsernte bleibt unter der Septemberprognose Die Europäische Kommission hatte ihre Rapsernteprognose Ende Oktober von 19,39 auf 19,28 Mio. t gesenkt. Auch die Erwartungen für Sonnenblumen und Sojabohnen wurden reduziert. Dem steht allerdings eine höhere weltweite Rapssaatproduktion gegenüber. Besonders Australien erwartet bessere Erträge. Dadurch entsteht ein gemischtes Marktbild. Einerseits stützen die geringere EU-Produktion und der schwächere Euro. Andererseits bleibt das internationale Angebot umfangreich. Unsere Einschätzung: Das aktuelle Kursniveau kann interessante Vermarktungsmöglichkeiten eröffnen. Für eine weitere Erholung müssen jedoch auch die Pflanzenölpreise und die Nachfrage nach Biodiesel mitziehen. Schwacher Euro erhöht die europäischen Importkosten Der Euro setzte seine jüngste Abwärtsbewegung fort. Am Donnerstag lag der EZB-Referenzkurs bei 1,1081 US-Dollar. Damit verlor die Gemeinschaftswährung gegenüber dem Vortag weitere rund 0,4 %. Für europäische Exporteure kann dies Vorteile bringen, weil ihre Waren international günstiger angeboten werden können. Importeure müssen dagegen bei unveränderten Dollarpreisen mehr Euro bezahlen. Gerade bei Mais, Sojabohnen und anderen importabhängigen Rohstoffen spielt der Wechselkurs deshalb eine wichtige Rolle. Energie und Fracht bleiben wichtige Preisfaktoren Auch der Energiemarkt sorgte am Donnerstag für Bewegung. Brent-Rohöl stieg auf 95,82 USD je Barrel. Das entspricht einem Plus von rund 3,3 %. Gleichzeitig erhöhten sich die internationalen Massengutfrachtindizes. Der Baltic Dry Index erreichte 3.020 Punkte. Am Rhein entspannte sich die extreme Niedrigwassersituation etwas. Dennoch lag der Pegel Kaub am Freitagmorgen bei lediglich 63 cm. Somit bleiben Einschränkungen bei der Binnenschifffahrt und mögliche Frachtzuschläge ein Thema. Für den physischen Agrarhandel sind diese Kosten erheblich. Denn selbst bei sinkenden Futures können steigende Transportkosten den tatsächlichen Warenpreis erhöhen. Ausblick: Die Agrarmärkte bleiben anfällig für Rückschläge Die Kursentwicklung der vergangenen

Read More »
Agrarmarkt aktuell November 2026

Agrarmärkte im Aufwind: Raps steigt um 12,50 €/t, Weizen setzt Erholung fort

KS Agrar Marktbericht | 12. November 2026 Die Agrarmärkte zeigen nach den deutlichen Verlusten der vergangenen Wochen wieder Stärke. Besonders Rapssaat und Weizen legten am Mittwoch kräftig zu. Dabei überraschen die europäischen Terminbörsen mit einer deutlich festeren Entwicklung. Denn die weltweite Versorgung mit Getreide und Ölsaaten bleibt teilweise umfangreich. Neben dem neuen USDA-Bericht beeinflussen vor allem der schwächere Euro und die regionalen Transportkosten die Preisentwicklung. Für Landwirtschaft, Agrarhandel und Verarbeiter stellt sich deshalb eine zentrale Frage: Ist die aktuelle Erholung bereits der Beginn einer nachhaltigen Trendwende? Matif: Raps und Weizen mit deutlichen Kursgewinnen An der Euronext setzte sich die Erholung am Mittwoch fort. Die wichtigsten Schlussabrechnungskurse vom 11. November 2026: Besonders Rapssaat zeigte eine starke Entwicklung. Aber auch Weizen konnte seine Gewinne nach dem USDA-Bericht weiter ausbauen. Allerdings unterscheiden sich die Gründe für die Kurssteigerungen erheblich. Raps: Schwacher Euro und fester Sojamarkt unterstützen Rapssaat gehörte am Mittwoch zu den größten Gewinnern. Der Februar-Kontrakt stieg um 12,50 €/t auf 540,00 €/t. Damit legte der Preis innerhalb eines Tages um rund 2,4 % zu. Ein wichtiger Faktor bleibt die Entwicklung bei Sojabohnen. Der neue USDA-Bericht hatte die amerikanischen Sojabohnenendbestände überraschend deutlich reduziert. Dadurch verbesserte sich zunächst die Stimmung im gesamten Ölsaatenmarkt. Außerdem unterstützt der schwächere Euro die europäischen Rapspreise. Denn Importe aus dem Dollarraum werden bei unveränderten internationalen Preisen teurer. Weltweites Rapsangebot bleibt umfangreich Trotz der festen Matif-Kurse gibt es weiterhin belastende Faktoren. So erhöhte das USDA seine Prognose für die weltweite Rapssaatproduktion im November um rund 0,7 Mio. t. Besonders Australien erwartet höhere Erträge. Gleichzeitig reduzierte die Europäische Kommission ihre eigene Rapsernteprognose Ende Oktober gegenüber September leicht. Damit bleibt Europa weiterhin auf Einfuhren angewiesen. Für die kommenden Wochen werden deshalb die Entwicklung von Rapsöl, die Biodieselnachfrage und die Verarbeitungsmargen entscheidend sein. Unsere Einschätzung: Die kräftige Erholung verbessert die Vermarktungsmöglichkeiten. Dennoch bleibt die weitere Preisentwicklung von den internationalen Pflanzenöl- und Energiemärkten abhängig. Weizen: Börsen steigen trotz größerer Weltbestände Auch der europäische Weizenmarkt setzte seine Erholung fort. Der Dezember-Kontrakt gewann am Mittwoch 5,75 €/t und erreichte 236,25 €/t. Innerhalb von zwei Handelstagen entspricht dies einem Anstieg von 9,50 €/t. Bemerkenswert ist diese Entwicklung vor allem deshalb, weil der neue USDA-Bericht eine größere weltweite Weizenversorgung ausweist. Die globale Produktion wurde von 822,4 auf 827,5 Mio. t erhöht. Gleichzeitig steigen die erwarteten Endbestände von 276,0 auf 280,8 Mio. t. Besonders Argentinien und Australien erhalten höhere Ernteprognosen. Warum steigt Weizen trotzdem? Einen möglichen Erklärungsansatz liefert der schwächere Euro. Denn eine niedrigere europäische Währung verbessert grundsätzlich die Wettbewerbsfähigkeit von EU-Weizen auf dem Weltmarkt. Außerdem können technische Käufe und die Schließung zuvor aufgebauter Verkaufspositionen einen Kursanstieg verstärken. Allerdings bleibt die internationale Konkurrenz groß. Die tatsächlichen Exportmengen aus Russland und der Ukraine spielen weiterhin eine wichtige Rolle. Hinzu kommt das zunehmende Angebot aus Argentinien und Australien. Unsere Einschätzung: Die Erholung eröffnet neue Vermarktungsmöglichkeiten. Für eine dauerhafte Trendwende werden jedoch zusätzliche Nachfrage oder eine spürbare Verknappung der verfügbaren Exportmengen benötigt. Mais: Kleinere US-Ernte trifft auf hohen europäischen Importbedarf Beim Mais bleibt die neue amerikanische Produktionsprognose ein wichtiger Einflussfaktor. Das USDA hatte die US-Maisernte für 2026/27 von 407,3 auf 403,7 Mio. t reduziert. Auch die Endbestände werden mit rund 44,7 Mio. t deutlich niedriger erwartet. Diese Änderungen unterstützen die internationale Preisentwicklung. Allerdings steigen die Produktionsprognosen für Brasilien und Argentinien um jeweils 2 Mio. t. Dadurch bleibt die weltweite Versorgung insgesamt umfangreich. Europa bleibt auf Importe angewiesen Die Europäische Kommission reduzierte ihre Prognose für die europäische Maisernte Ende Oktober auf 47,0 Mio. t. Damit fällt die eigene Produktion deutlich kleiner aus als ursprünglich erwartet. Gleichzeitig benötigt Europa weiterhin erhebliche Mengen aus Drittstaaten. Für Händler und Verarbeiter wird deshalb entscheidend sein, welche Herkunft die günstigsten Liefermöglichkeiten bietet. Dabei zählen nicht nur die internationalen Futures. Ebenso wichtig bleiben Frachtkosten, Wechselkurse und die regionale Warenverfügbarkeit. Sojabohnen: Knappe US-Bilanz bietet weitere Unterstützung Die amerikanischen Sojabohnen konnten ihre Gewinne nach dem USDA-Bericht weitgehend behaupten. Das USDA reduzierte die erwarteten US-Endbestände auf 8,16 Mio. t. Zuvor waren noch 8,57 Mio. t prognostiziert worden. Entscheidend ist die höhere Exportnachfrage. Sie übersteigt den Effekt der leicht angehobenen Produktion. Auch die weltweiten Sojabohnenendbestände wurden gesenkt. Das unterstützt grundsätzlich die internationalen Sojabohnenpreise. Bei Sojaschrot hängt die Preisentwicklung jedoch zusätzlich von der Verarbeitung, den Schrotbeständen und der Futtermittelnachfrage ab. Außerdem richtet sich der Blick zunehmend auf Südamerika. Besonders das Wetter in Brasilien und Argentinien könnte die Preisentwicklung der kommenden Monate beeinflussen. Schwächerer Euro verändert die Kalkulation Ein weiterer wichtiger Einflussfaktor ist die Entwicklung am Devisenmarkt. Der Euro fiel am Mittwoch auf einen Referenzkurs von 1,1127 US-Dollar. Gegenüber dem Vortag verlor die Gemeinschaftswährung damit rund 0,8 %. Für europäische Exporteure kann dies Vorteile bringen. Denn ihre Waren werden für Käufer außerhalb des Euroraums rechnerisch günstiger. Importeure müssen dagegen höhere Euro-Beträge für unveränderte Dollarpreise bezahlen. Gerade bei Mais, Sojabohnen und Rapssaat kann der Wechselkurs deshalb einen erheblichen Einfluss auf die tatsächlichen Warenkosten haben. Niedrigwasser am Rhein bleibt ein Risiko Neben den internationalen Börsen beeinflusst weiterhin die Logistik den physischen Agrarhandel. Das außergewöhnliche Niedrigwasser am Rhein schränkt die Binnenschifffahrt ein. Besonders an wichtigen Engstellen können Schiffe nur mit reduzierter Ladung verkehren. Dadurch steigen möglicherweise die Transportkosten je Tonne. Gleichzeitig entwickelten sich die internationalen Massengutfrachten zuletzt fester. Somit müssen Händler bei neuen Geschäften nicht nur die Futures und den Wechselkurs berücksichtigen. Auch die tatsächlichen Transportkosten können die Marge erheblich verändern. Ausblick: Ist die Trendwende bereits erreicht? Die Agrarmärkte haben nach den Verlusten der vergangenen Wochen deutlich an Dynamik gewonnen. Besonders Mais und Sojabohnen profitieren von den jüngsten Änderungen der amerikanischen Angebots- und Nachfragebilanz. Bei Weizen bleibt die Lage dagegen schwieriger. Denn die größeren Weltbestände sprechen weiterhin für einen intensiven Exportwettbewerb. Rapssaat erhält Unterstützung durch den festeren Ölsaatenmarkt und die Währungsentwicklung. Allerdings muss sich erst noch zeigen, ob die aktuellen Kursgewinne Bestand haben. Die nächsten Exportzahlen, die Entwicklung der Pflanzenölpreise und das Wetter in Südamerika werden deshalb wichtige Hinweise liefern. KS Agrar Fazit: Neue Chancen, aber keine Entwarnung Die kräftige Erholung bei Raps und Weizen eröffnet neue Möglichkeiten für die Vermarktung und Preisabsicherung. Dennoch sollten Marktteilnehmer die internationalen Fundamentaldaten nicht aus dem Blick verlieren. Landwirte können die

Read More »
USDA-Marktbericht November 2026: US-Maisernte und Sojabohnenbestände sinken, weltweite Weizenbestände steigen.

USDA-Bericht November 2026: Mais und Sojabohnen steigen, Weizen bleibt unter Druck

KS Agrar Marktbericht | 11. November 2026 Nach mehreren Wochen fallender Agrarpreise brachte der neue USDA-Bericht am 10. November eine deutliche Erholung an den Börsen. Besonders Mais und Sojabohnen profitierten von überraschend niedrigen US-Beständen. Aber auch Weizen und Raps konnten zulegen. Allerdings zeigt der neue Bericht unterschiedliche Entwicklungen. Während die Versorgung bei Mais und Sojabohnen in den USA knapper ausfällt, steigt das weltweite Weizenangebot deutlich. Damit stellt sich eine wichtige Frage: Ist die Kurserholung bereits der Beginn einer nachhaltigen Trendwende? Matif: Deutliche Kursgewinne nach dem USDA-Bericht Die europäischen Agrarbörsen reagierten am Dienstag mit steigenden Kursen. Die wichtigsten Matif-Schlusskurse vom 10. November 2026: Auch in Chicago stiegen die Kurse. Dabei legten Sojabohnen besonders deutlich zu. Insgesamt hat sich die Stimmung an den Börsen zunächst verbessert. Dennoch bleibt offen, ob sich diese Entwicklung in den kommenden Tagen fortsetzt. Mais: Kleinere US-Ernte unterstützt die Preise Die wichtigste positive Überraschung des USDA-Berichts betrifft den amerikanischen Maismarkt. Für die Saison 2026/27 senkt das USDA seine Ernteprognose von 407,3 auf 403,7 Mio. t. Damit fällt die Produktion um rund 3,6 Mio. t kleiner aus als noch im Oktober erwartet. Außerdem wurde die Ertragsschätzung reduziert. Statt 11,37 t/ha rechnet das USDA jetzt mit rund 11,27 t/ha. Die Analysten hatten zuvor eine Produktion von etwa 405 Mio. t erwartet. Somit fällt die tatsächliche Kürzung stärker aus als angenommen. Gleichzeitig sinken die US-Endbestände deutlich. Sie werden nun auf 44,7 Mio. t geschätzt. Im Oktober waren es noch rund 47 Mio. t. Diese Entwicklung liefert dem Maismarkt neue Unterstützung. Weltweites Angebot bleibt groß Trotz der kleineren US-Ernte bleibt die internationale Maisversorgung umfangreich. So erhöht das USDA die Produktionsprognosen für Brasilien und Argentinien um jeweils 2 Mio. t. Dadurch können die höheren Ernten in Südamerika einen Teil des geringeren US-Angebots ausgleichen. Für Europa bleibt die Lage dennoch angespannt. Schließlich fällt die eigene Maisernte deutlich kleiner aus als ursprünglich erwartet. Deshalb benötigt die EU weiterhin große Importmengen. Unsere Einschätzung: Die niedrigere US-Ernte könnte den Maismarkt kurzfristig unterstützen. Allerdings bleiben die Exportnachfrage und die Entwicklung in Südamerika wichtige Preisfaktoren. Sojabohnen: Starke Exportnachfrage überrascht den Markt Auch bei Sojabohnen lieferte der neue USDA-Bericht eine positive Überraschung. Der Januar-Kontrakt in Chicago gewann am Dienstag fast 40 US-Cent je Bushel. Dabei erhöhte das USDA die amerikanische Produktion sogar leicht. Statt 124,2 Mio. t werden nun rund 124,5 Mio. t erwartet. Entscheidend ist jedoch die stärkere Nachfrage. Das USDA hebt seine Exportprognose um rund 0,68 Mio. t an. Dadurch sinken die erwarteten US-Endbestände trotz der etwas größeren Ernte. Sie fallen von 8,57 auf 8,16 Mio. t. Die Überraschung liegt bei den Beständen Vor der Veröffentlichung hatten Analysten mit einem Anstieg der US-Endbestände auf rund 9,15 Mio. t gerechnet. Tatsächlich fallen sie jedoch deutlich niedriger aus. Das erklärt die kräftige Reaktion an der Börse. Auch weltweit wird die Versorgung knapper eingeschätzt. Die globalen Sojabohnenbestände sinken von 124,3 auf 123,5 Mio. t. Für europäische Futtermittelhersteller ist diese Entwicklung wichtig. Denn höhere Sojabohnenpreise können auch die Kosten der Ölmühlen beeinflussen. Allerdings hängt der Sojaschrotpreis nicht allein von den Bohnen ab. Ebenso wichtig sind die Nachfrage nach Schrot, die Verarbeitung und die kommenden Ernten in Südamerika. Weizen: Größere Weltproduktion belastet den Markt Beim Weizen fällt die neue USDA-Bilanz weniger freundlich aus. Das USDA erhöht die weltweite Produktion um rund 5,1 Mio. t auf 827,5 Mio. t. Vor allem Argentinien und Australien erhalten höhere Ernteschätzungen. Für Argentinien erwartet das USDA nun 23 Mio. t Weizen. Australien soll 32,5 Mio. t produzieren. In beiden Ländern wurden die Prognosen um jeweils 1,5 Mio. t angehoben. Gleichzeitig sinken die Exporterwartungen für Russland und die Ukraine um jeweils 1 Mio. t. Schwarzmeerregion bleibt ein Risikofaktor Die politische Lage im Schwarzen Meer beeinflusst weiterhin die Exportmöglichkeiten. Vor allem Angriffe auf Häfen und Transportwege können Lieferungen erschweren. Allerdings führen solche Risiken nicht automatisch zu niedrigeren Exportmengen. Entscheidend bleiben die tatsächlichen Verschiffungen. Trotz der niedrigeren Exportprognosen für Russland und die Ukraine steigt die weltweite Versorgung deutlich. Die globalen Weizenendbestände erhöhen sich von 276,0 auf 280,8 Mio. t. Damit fällt der Anstieg wesentlich stärker aus als zuvor erwartet. Dennoch konnte Weizen am Dienstag an der Matif zulegen. Möglicherweise profitierte der Markt von der allgemein freundlicheren Stimmung und der Schließung zuvor eingegangener Verkaufspositionen. Unsere Einschätzung: Die größeren Weltbestände erschweren eine nachhaltige Erholung. Deshalb bleiben der internationale Wettbewerb und die tatsächlichen Exportmengen entscheidend. Raps: Festerer Sojamarkt bietet Unterstützung Auch Rapssaat profitierte von der besseren Stimmung. Der Februar-Kontrakt an der Matif stieg am Dienstag auf 527,50 €/t. Allerdings enthält der neue USDA-Bericht auch belastende Nachrichten. Die weltweite Rapssaatproduktion wurde um rund 0,7 Mio. t erhöht. Vor allem Australien erhält bessere Ernteaussichten. Gleichzeitig erwartet das USDA eine etwas kleinere Sonnenblumensaatproduktion. Dadurch entsteht ein gemischtes Bild. Einerseits könnte die knappere Sojabohnenversorgung den gesamten Ölsaatenmarkt unterstützen. Andererseits erhöhen größere Rapsernten den Angebotsdruck. Zusätzlich spielen die zuletzt schwächeren Rohölpreise eine wichtige Rolle. Für die weitere Entwicklung bleiben deshalb die Rapsölpreise, die Biodieselnachfrage und die Gewinne der Ölmühlen entscheidend. Europas Agrarmärkte entwickeln sich unterschiedlich Für den europäischen Agrarhandel reicht ein Blick auf die amerikanischen Börsen nicht aus. Schließlich verfügt Europa über eigene Angebots- und Nachfrageverhältnisse. Besonders bei Mais und Ölsaaten bleibt die EU auf Importe angewiesen. Deshalb können sich die europäischen Preise anders entwickeln als die internationalen Futures. Hinzu kommen Wechselkurse und Transportkosten. Das extreme Niedrigwasser am Rhein erschwert weiterhin die Binnenschifffahrt. Dadurch können höhere Frachten und regionale Preisaufschläge entstehen. Folglich bedeutet ein niedriger Börsenkurs nicht automatisch einen günstigeren Einkaufspreis. Für jedes Geschäft müssen deshalb auch Basis, Fracht, Währung und Liefertermin berücksichtigt werden. Ausblick: Ist die Trendwende bereits erreicht? Der Novemberbericht hat den Agrarmärkten neue Impulse geliefert. Bei Mais und Sojabohnen fallen die amerikanischen Bestände niedriger aus als erwartet. Dadurch verbessert sich die Grundlage für eine mögliche Erholung. Beim Weizen bleibt das internationale Angebot dagegen umfangreich. Deshalb wird sich erst in den kommenden Handelstagen zeigen, ob die bessere Stimmung anhält. Besonders wichtig bleiben die amerikanischen Exportzahlen und das Wetter in Südamerika. Darüber hinaus beeinflussen die Frachtraten und der Euro-Dollar-Kurs die europäischen Märkte. Eine echte Trendwende braucht somit mehr als einen starken Handelstag. KS Agrar Fazit: Neue Chancen,

Read More »

USDA-Novemberbericht 2026: Mais und Sojabohnen überraschen positiv, Weizen gerät unter Druck

KS Agrar Marktanalyse | 10. November 2026 Der neue USDA-WASDE-Bericht sorgt für eine überraschende Entwicklung an den internationalen Agrarmärkten. Während die amerikanische Maisernte deutlich kleiner ausfällt als erwartet, werden auch bei Sojabohnen die Endbestände reduziert. Bei Weizen zeigt sich dagegen ein anderes Bild. Die weltweite Produktion steigt deutlich stärker als erwartet. Damit erhöht sich auch die prognostizierte globale Versorgung. Für den Agrarhandel liefert der Novemberbericht somit unterschiedliche Signale: fundamental freundlich für Mais und Sojabohnen, dagegen belastend für Weizen. 🌽 Mais: US-Produktion deutlich stärker gekürzt als erwartet Die wichtigste Überraschung kommt aus dem amerikanischen Maismarkt. Das USDA reduziert die US-Maisproduktion für 2026/27 von bisher 407,3 auf 403,7 Mio. t. Damit fällt die Ernte um rund 3,6 Mio. t kleiner aus als im Oktober prognostiziert. Auch der durchschnittliche Ertrag wurde deutlich gesenkt. Statt 181,2 Bushel je Acre erwartet das USDA nur noch 179,6 Bushel je Acre. Das entspricht einem Rückgang von 11,37 auf rund 11,27 t/ha. Die Marktteilnehmer hatten im Vorfeld lediglich mit einem Rückgang auf rund 405 Mio. t gerechnet. Damit fällt die tatsächliche Produktionskürzung stärker aus als erwartet. Gleichzeitig reduziert das USDA allerdings auch die amerikanische Exportprognose. Sie sinkt um rund 0,64 Mio. t. Trotzdem werden die erwarteten US-Endbestände deutlich reduziert. Sie fallen von rund 47,0 auf 44,7 Mio. t. Das sind etwa 1,7 Mio. t weniger als die durchschnittliche Markterwartung. Für Mais ergibt sich daraus zunächst eine fundamental freundlichere Situation. Allerdings erhöht das USDA gleichzeitig die Produktionsprognosen für Brasilien und Argentinien um jeweils 2 Mio. t. Damit bleibt das internationale Angebot umfangreich. Unsere Einschätzung: Die kleinere US-Ernte könnte den internationalen Maismarkt unterstützen. Ob daraus eine nachhaltige Erholung entsteht, hängt jedoch auch von der Exportnachfrage und den südamerikanischen Ernten ab. 🫘 Sojabohnen: Überraschend niedrigere Endbestände Auch die Sojabohnenbilanz fällt freundlicher aus als im Vorfeld erwartet. Zwar erhöht das USDA die amerikanische Produktion leicht von rund 124,2 auf 124,5 Mio. t. Der durchschnittliche Ertrag steigt von 53,1 auf 53,3 Bushel je Acre beziehungsweise auf rund 3,58 t/ha. Allerdings hatten Analysten eine deutlich stärkere Produktionssteigerung erwartet. Die eigentliche Überraschung liegt jedoch auf der Nachfrageseite. Das USDA erhöht seine Exportprognose um 25 Mio. Bushel. Das entspricht rund 0,68 Mio. t. Dadurch sinken die amerikanischen Endbestände von bisher 315 auf 300 Mio. Bushel. Umgerechnet sind das rund 8,16 Mio. t. Vor der Veröffentlichung hatten die Marktteilnehmer dagegen mit einem Bestandsanstieg auf rund 9,15 Mio. t gerechnet. Auch weltweit wird die Sojabohnenbilanz knapper eingeschätzt. Die globalen Endbestände sinken von 124,3 auf 123,5 Mio. t. Damit liefert der Bericht eine positive fundamentale Überraschung für den Sojabohnenmarkt. Für Sojaschrot ist diese Entwicklung ebenfalls relevant. Allerdings bleiben die Verarbeitungsmengen, die Schrot-Nachfrage und die Entwicklung des Pflanzenölmarktes zusätzliche Einflussfaktoren. 🌾 Weizen: Weltweite Bestände steigen deutlich Beim Weizen fällt der neue USDA-Bericht dagegen belastend aus. Die weltweite Weizenproduktion steigt von bisher 822,4 auf 827,5 Mio. t. Besonders Argentinien und Australien erhalten höhere Produktionsprognosen. Für Argentinien erhöht das USDA seine Schätzung um 1,5 Mio. t auf 23 Mio. t. Australien wird ebenfalls um 1,5 Mio. t auf 32,5 Mio. t angehoben. Auch die Produktion in Kasachstan und der Ukraine wird höher eingeschätzt. Gleichzeitig bleiben die Exportmöglichkeiten aus dem Schwarzen Meer eingeschränkt. Das USDA reduziert seine Exportprognosen für Russland und die Ukraine um jeweils 1 Mio. t. Russland soll nun 39 Mio. t und die Ukraine 11,5 Mio. t Weizen exportieren. Trotz dieser Einschränkungen steigen die weltweiten Weizenendbestände erheblich. Sie erhöhen sich von 276,0 auf 280,8 Mio. t. Das liegt rund 3,7 Mio. t über den vorherigen Markterwartungen. Unsere Einschätzung: Die größere Weltproduktion könnte die internationalen Weizenpreise weiter belasten. Für die Matif bleibt insbesondere entscheidend, wie wettbewerbsfähig europäischer Weizen gegenüber anderen Exportherkünften ist. 🌻 Raps: Höhere Weltproduktion trifft auf festere Sojabilanz Auch für den europäischen Rapsmarkt enthält der Bericht wichtige Informationen. Das USDA erhöht seine Prognose für die weltweite Rapssaatproduktion um rund 0,7 Mio. t. Verantwortlich sind insbesondere bessere Ertragserwartungen in Australien und Uruguay. Gleichzeitig wird die weltweite Sonnenblumensaatproduktion um etwa 0,5 Mio. t reduziert. Für den europäischen Ölsaatenkomplex ergibt sich damit ein uneinheitliches Bild. Während das zusätzliche Rapsangebot grundsätzlich belastend wirken kann, liefert die überraschend knappere Sojabohnenbilanz einen möglichen Gegenimpuls. Entscheidend werden deshalb weiterhin die Entwicklung der Pflanzenölpreise, die Biodieselnachfrage und die Verarbeitungsmargen sein. 📊 Was bedeutet der neue Bericht für die Agrarmärkte? Der November-WASDE liefert nach den Kursverlusten der vergangenen Wochen neue fundamentale Impulse. Bei Mais fällt die amerikanische Ernte deutlich kleiner aus als erwartet. Auch die Endbestände werden stärker reduziert. Bei Sojabohnen überrascht vor allem die höhere Exportnachfrage. Trotz einer etwas größeren Ernte sinken die Bestände. Bei Weizen nimmt dagegen die globale Versorgung zu. Das könnte die internationale Preiserholung erschweren. Für Europa bleibt allerdings wichtig, dass sich die Terminmärkte und die physischen Warenpreise unterschiedlich entwickeln können. Denn neben den internationalen Angebots- und Nachfragebilanzen bestimmen auch Transportkosten, Wechselkurse, regionale Prämien und Liefertermine den tatsächlichen Warenpreis. 🎯 KS Agrar Fazit: Mais und Soja erhalten Unterstützung, Weizen bleibt schwierig Der neue USDA-Bericht fällt für die drei wichtigsten Agrarrohstoffe sehr unterschiedlich aus. Bei Mais und Sojabohnen sind die Ergebnisse fundamental freundlicher als erwartet. Das könnte nach den deutlichen Kursverlusten eine Gegenbewegung unterstützen. Bei Weizen sprechen die höheren weltweiten Produktions- und Bestandsprognosen dagegen zunächst für anhaltenden Wettbewerbsdruck. Entscheidend ist jetzt, wie die Terminbörsen auf die neuen Zahlen reagieren und welche Auswirkungen sich daraus für die europäischen Kassamärkte ergeben. Für Landwirte, Händler und Verarbeiter bleibt eine konsequente Vermarktungs- und Absicherungsstrategie daher besonders wichtig. Denn am Ende entscheidet nicht allein die Entwicklung der Futures. Für den tatsächlichen Warenwert zählen auch Basis, Fracht, Währung und Liefertermin. KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.

Read More »
Agrarmarkt aktuell November 2026: Raps unter Druck, Mais schwach und Weizen stabilisiert sich. Marktbericht von KS Agrar mit Getreidefeldern.

Agrarmarkt aktuell: Raps unter Druck, Mais schwach und USDA-Bericht im Fokus

S Agrar Marktbericht | 9. November 2026 Die Agrarmärkte starten nach einer schwachen Handelswoche in den November. Besonders Rapssaat musste deutliche Verluste hinnehmen. Auch Mais und Weizen stehen weiterhin unter Druck. Gleichzeitig bleibt die Versorgungslage in Europa angespannt. Denn die Europäische Union erwartet bei Mais eine deutlich kleinere Ernte als im Vorjahr. Außerdem benötigt Europa weiterhin große Mengen Rapssaat und pflanzliche Proteine aus Drittstaaten. Hinzu kommen neue Unsicherheiten bei Energie, Fracht und Wechselkursen. Vor allem das extreme Niedrigwasser am Rhein stellt den physischen Agrarhandel vor Herausforderungen. Für zusätzliche Spannung sorgt der bevorstehende amerikanische Agrarbericht. Am 10. November werden neue Produktions- und Bestandsprognosen veröffentlicht. Raps verliert mehr als 32 Euro je Tonne Rapssaat gehörte in der vergangenen Handelswoche zu den größten Verlierern. Der Februar-Kontrakt an der Euronext fiel von 555,25 €/t am 30. Oktober auf 522,75 €/t am 6. November. Damit verlor der Markt innerhalb einer Woche 32,50 €/t beziehungsweise 5,85 %. Ein wesentlicher Belastungsfaktor ist die Entwicklung am Pflanzenölmarkt. Besonders Rapsöl geriet zuletzt unter Druck. Die internationale Nachfrage nach Biodieselrohstoffen entwickelte sich schwächer als erwartet. Gleichzeitig verbesserte die zunehmende Warenverfügbarkeit die Versorgung. Allerdings bleibt Europa weiterhin auf Rapssaatimporte angewiesen. Die aktuelle europäische Produktionsprognose liegt bei rund 19,3 Mio. t Rapssaat. Zusätzlich werden etwa 6,4 Mio. t Drittlandsimporte erwartet. Damit bleibt die europäische Versorgung von internationalen Warenströmen abhängig. Für die kommenden Wochen wird entscheidend sein, ob sich die Rapsölpreise stabilisieren. Ebenso wichtig bleiben die Nachfrage der Biodieselindustrie und die Verarbeitungsmargen der Ölmühlen. Mais: Große amerikanische Ernte belastet die Preise Auch der europäische Maismarkt hat eine schwache Woche hinter sich. Der März-Kontrakt an der Euronext schloss am Freitag bei 247,25 €/t. Das entspricht einem Wochenverlust von 11,50 €/t. Die wichtigste Ursache bleibt das große internationale Maisangebot. In den USA wird eine Produktion von rund 407 Mio. t Mais erwartet. Der durchschnittliche Ertrag liegt nach der aktuellen Prognose bei ungefähr 11,37 t/ha. Außerdem schreitet die amerikanische Ernte weiter voran. Dadurch gelangt zunehmend neue Ware auf den Weltmarkt. In Europa sieht die Situation anders aus. Die Europäische Kommission erwartet für 2026/27 nur noch rund 47 Mio. t Maisproduktion. Das sind 1,3 Mio. t weniger als in ihrer Septemberprognose. Gleichzeitig benötigt die EU voraussichtlich etwa 25 Mio. t Maisimporte. Damit entsteht ein interessanter Gegensatz: Während Europa umfangreiche Mengen importieren muss, bleibt das internationale Angebot groß. Für den Agrarhandel kommt es deshalb auf die Wettbewerbsfähigkeit der einzelnen Herkünfte an. Neben den Börsenkursen entscheiden vor allem Transportkosten, Wechselkurse und Liefertermine über den tatsächlichen Einstandspreis. Weizen: Leichte Erholung, aber keine bestätigte Trendwende Der europäische Weizenmarkt konnte sich zum Wochenschluss etwas stabilisieren. Der Dezember-Kontrakt gewann am Freitag 2,50 €/t und schloss bei 225,50 €/t. Trotzdem bleibt der Markt deutlich unter dem Niveau von Mitte Oktober. Die internationale Konkurrenz ist weiterhin groß. Besonders die Exportangebote der wichtigsten Erzeugerländer beeinflussen die Preisentwicklung. Hinzu kommen verbesserte Produktionsaussichten in einzelnen Exportregionen. Gleichzeitig bleibt die Nachfrage wichtiger Importländer teilweise verhalten. Auch die Situation im Schwarzen Meer verdient weiterhin Aufmerksamkeit. Russland und die Ukraine verfügen über bedeutende exportierbare Weizenmengen. Allerdings können Angriffe auf Hafen- und Transportinfrastruktur die tatsächlichen Verschiffungen beeinträchtigen. Für den Markt bleibt deshalb entscheidend, welche Mengen zuverlässig und zu wettbewerbsfähigen Preisen exportiert werden können. Die europäische Weichweizenproduktion wird inzwischen auf rund 123,7 Mio. t geschätzt. Diese kleinere Ernte bietet grundsätzlich Unterstützung. Allerdings reicht sie bislang nicht aus, um die internationale Preisschwäche auszugleichen. Sojabohnen und Sojaschrot: Angebot bleibt umfangreich Der internationale Sojamarkt steht weiterhin unter dem Einfluss der großen amerikanischen Ernte. Anfang November waren bereits 88 % der amerikanischen Sojaflächen abgeerntet. Gleichzeitig richtet sich der Blick zunehmend auf Südamerika. Besonders die Aussaat und die Witterung in Brasilien werden für die kommenden Monate entscheidend sein. Der Januar-Kontrakt für Sojabohnen schloss am Freitag bei 1.193,75 US-Cent je Bushel. Bei Sojaschrot lag der Dezember-Kontrakt bei 319,20 US-Dollar je Short Ton. Umgerechnet entspricht das ungefähr 315 €/t. Für Futtermittelhersteller können sich dadurch interessante Beschaffungsmöglichkeiten ergeben. Allerdings bestimmen die physischen Prämien, die Proteinqualität und die Transportkosten den tatsächlichen Einstandspreis. Weltmarktpreise für Getreide deutlich gesunken Die neuesten internationalen Preisindikatoren bestätigen den schwachen Trend. Der Getreidepreisindex der FAO sank im Oktober um 4,5 % gegenüber September. Besonders Weizen und Mais standen unter Druck. Ursachen sind das umfangreiche internationale Angebot und verbesserte Produktionsaussichten. Hinzu kommt eine teilweise zurückhaltende Importnachfrage. Der Pflanzenölmarkt entwickelte sich dagegen uneinheitlich. Während Sojaöl und Sonnenblumenöl zuletzt fester tendierten, gingen die internationalen Rapsölpreise zurück. Diese Entwicklung unterstreicht, wie unterschiedlich die einzelnen Agrarrohstoffmärkte derzeit auf Angebot und Nachfrage reagieren. Rhein-Niedrigwasser bleibt ein erhebliches Kostenrisiko Neben den Agrarterminbörsen wird die Logistik zunehmend wichtiger. Besonders am Rhein bleibt die Situation außergewöhnlich angespannt. Der Pegel Kaub lag am Montagmorgen bei nur rund 11 cm. Das extreme Niedrigwasser kann die wirtschaftlich möglichen Zuladungsmengen der Binnenschiffe erheblich begrenzen. Dadurch können die Transportkosten je Tonne steigen. Zusätzlich sind Kleinwasserzuschläge und alternative Transportwege möglich. Gerade für die Versorgung Südwestdeutschlands ist diese Entwicklung von großer Bedeutung. Denn ein niedriger Futurespreis bedeutet nicht automatisch einen günstigeren physischen Warenpreis. Auch Energie und Wechselkurse beeinflussen die Kalkulation. Brent-Rohöl schloss am Freitag bei rund 98 US-Dollar je Barrel. Der Euro lag zuletzt bei 1,1165 US-Dollar. Damit bleibt der internationale Warenhandel stark von den Entwicklungen außerhalb der eigentlichen Agrarterminmärkte abhängig. Ausblick: Neue amerikanische Prognosen am Dienstag Die kommende Handelswoche könnte neue Impulse bringen. Am 10. November werden neue amerikanische Produktions- und Bestandsprognosen erwartet. Besonders die Schätzungen für Mais und Sojabohnen stehen im Mittelpunkt. Bestätigen die neuen Zahlen das große amerikanische Angebot, könnte dies die Futures weiter belasten. Sollten die Produktions- oder Bestandsprognosen dagegen niedriger ausfallen, wäre auch eine Gegenbewegung möglich. Außerdem bleiben die internationale Exportnachfrage, die Witterung in Südamerika und die Entwicklung der Pflanzenölmärkte wichtig. Fazit: Neue Beschaffungsmöglichkeiten, aber hohe Unsicherheit Die erste Novemberwoche brachte deutliche Preisverluste bei Raps und Mais. Weizen konnte sich zum Wochenschluss leicht erholen. Eine nachhaltige Trendwende ist jedoch noch nicht erkennbar. Das große internationale Angebot bleibt ein wichtiger Belastungsfaktor. Gleichzeitig benötigt Europa weiterhin erhebliche Mengen Getreide und Ölsaaten aus Drittstaaten. Für landwirtschaftliche Betriebe bleiben deshalb die regionalen Kassamarktpreise und eine klare Vermarktungsstrategie entscheidend. Für Händler und Verarbeiter können die niedrigeren Futures neue Beschaffungsmöglichkeiten eröffnen. Allerdings müssen auch

Read More »

Agrarmarkt-Wochenrückblick: Raps verliert über 32 Euro, Mais und Weizen unter Druck

KS Agrar Marktbericht | 8. November 2026 Die erste Novemberwoche brachte deutliche Preisverluste an den internationalen Agrarmärkten. Besonders Rapssaat geriet unter Druck. Der Februar-Kontrakt an der Euronext verlor innerhalb einer Woche 32,50 €/t. Am Freitag schloss er bei 522,75 €/t. Auch die Maispreise gingen deutlich zurück. Weizen konnte sich dagegen zum Wochenschluss etwas erholen. Ein wichtiger Grund für die schwachen Agrarpreise ist das große internationale Angebot. Vor allem die USA erwarten umfangreiche Ernten. Gleichzeitig benötigt Europa weiterhin erhebliche Mengen Mais und Ölsaaten aus dem Ausland. Hinzu kommen weitere Herausforderungen. Der schwächere Euro verteuert Importe aus Dollarregionen. Außerdem erschwert das extreme Niedrigwasser am Rhein den Transport von Agrarrohstoffen. Raps: Fast sechs Prozent Verlust in einer Woche Der Rapsmarkt erlebte eine ausgesprochen schwache Handelswoche. Am 30. Oktober notierte der Februar-Kontrakt noch bei 555,25 €/t. Eine Woche später lag der Schlusskurs bei 522,75 €/t. Damit verlor Rapssaat 32,50 €/t beziehungsweise 5,85 %. Besonders die Entwicklung am Pflanzenölmarkt belastete die Preise. Während Sojaöl und Sonnenblumenöl teilweise zulegen konnten, geriet Rapsöl unter Druck. Ein wichtiger Grund ist die schwächere Nachfrage nach Rohstoffen für die Biodieselproduktion in Europa. Gleichzeitig verbessert die zunehmende Warenverfügbarkeit die Versorgung des Marktes. Dennoch bleibt die Europäische Union auf umfangreiche Rapssaatimporte angewiesen. Die aktuelle EU-Prognose erwartet eine Rapssaatproduktion von rund 19,3 Mio. t. Der zusätzliche Importbedarf liegt bei etwa 6,4 Mio. t. Für landwirtschaftliche Betriebe bedeutet die Entwicklung zusätzlichen Vermarktungsdruck. Allerdings müssen die regionalen Kassamarktpreise nicht im gleichen Umfang wie die Futures fallen. Für Ölmühlen bieten die niedrigeren Börsenkurse dagegen neue Beschaffungsmöglichkeiten. Entscheidend bleiben die physischen Prämien und die Verarbeitungskosten. Mais: Große US-Ernte belastet die Preise Auch die Maispreise standen in der vergangenen Woche unter Druck. Der März-Kontrakt an der Euronext fiel von 258,75 €/t auf 247,25 €/t. Damit verlor Mais innerhalb einer Woche 11,50 €/t. Die große amerikanische Maisernte bleibt ein wichtiger Belastungsfaktor. Die aktuelle Produktionsprognose für die USA liegt bei rund 407 Mio. t Mais. Der erwartete Durchschnittsertrag beträgt etwa 11,37 t/ha. Außerdem schreitet die Ernte weiter voran. Anfang November waren bereits 74 % der amerikanischen Maisflächen abgeerntet. Dadurch gelangt zunehmend neue Ware auf den internationalen Markt. In Europa stellt sich die Situation anders dar. Die Europäische Kommission rechnet für 2026/27 mit einer eigenen Maisproduktion von rund 47 Mio. t. Damit fällt die Ernte deutlich kleiner aus als im Vorjahr. Gleichzeitig benötigt die EU voraussichtlich etwa 25 Mio. t Maisimporte. Das große internationale Angebot trifft somit auf einen hohen europäischen Importbedarf. Für Händler entstehen dadurch interessante Möglichkeiten. Allerdings unterscheiden sich die tatsächlichen Einstandspreise je nach Herkunft erheblich. Neben den Futures spielen Frachtkosten, Wechselkurse und Liefertermine eine wichtige Rolle. Weizen: Leichte Erholung zum Wochenschluss Der europäische Weizenmarkt zeigte am Freitag eine erste Stabilisierung. Der Dezember-Kontrakt gewann 2,50 €/t und schloss bei 225,50 €/t. Trotzdem bleibt gegenüber der Vorwoche ein Verlust von 2,50 €/t. Der internationale Wettbewerbsdruck ist weiterhin hoch. Große Exportmengen und verbesserte Ernteaussichten belasten die Preise. Besonders die Entwicklung in Argentinien und den USA bleibt wichtig. Hinzu kommen die möglichen Veränderungen der Warenströme aus der Schwarzmeerregion. Gleichzeitig fällt die europäische Weichweizenernte kleiner aus als zunächst erwartet. Die aktuelle Prognose der EU-Kommission liegt bei rund 123,7 Mio. t Weichweizen. Allerdings führen niedrigere europäische Erntemengen nicht automatisch zu höheren Börsenpreisen. Dafür ist die internationale Versorgung entscheidend. Ob die Erholung vom Freitag anhält, dürfte sich in der kommenden Handelswoche zeigen. Sojabohnen und Sojaschrot: Gute Versorgung belastet den Markt Auch der internationale Sojamarkt bleibt von einem großen Angebot geprägt. Die amerikanische Sojabohnenernte ist weit fortgeschritten. Anfang November waren bereits 88 % der Flächen abgeerntet. Zudem erwarten Marktteilnehmer eine umfangreiche südamerikanische Produktion. Der Januar-Kontrakt für Sojabohnen schloss am Freitag bei 1.193,75 US-Cent je Bushel. Das entspricht umgerechnet rund 393 €/t. Bei Sojaschrot lag der Dezember-Kontrakt bei 319,20 US-Dollar je Short Ton. Umgerechnet entspricht das rund 352 US-Dollar beziehungsweise 315 Euro je metrischer Tonne. Die amerikanische Exportnachfrage bleibt vorhanden. Allerdings gingen die neuen Sojabohnenverkäufe zuletzt zurück. Bei Sojaschrot entwickelten sich die Exportverkäufe dagegen etwas besser. Für Futtermittelhersteller können die niedrigeren Futurespreise neue Beschaffungsmöglichkeiten eröffnen. Allerdings sollten Käufer die tatsächlichen Angebote sorgfältig prüfen. Denn neben dem Börsenkurs bestimmen auch Qualität, Fracht und Wechselkurs den Einstandspreis. Weltmarktpreise für Getreide deutlich gesunken Die internationale Preisentwicklung bestätigt den schwachen Trend. Der Getreidepreisindex der Welternährungsorganisation FAO sank im Oktober um 4,5 % gegenüber September. Gegenüber dem Vorjahr lagen die internationalen Getreidepreise sogar 12,6 % niedriger. Als Gründe gelten vor allem die umfangreiche Warenverfügbarkeit und verbesserte Produktionsaussichten. Außerdem bleibt die internationale Importnachfrage teilweise verhalten. Der Pflanzenölmarkt entwickelte sich dagegen unterschiedlich. Während einige Pflanzenöle teurer wurden, gingen die Preise für Rapsöl zurück. Diese Entwicklung zeigt, dass einzelne Agrarrohstoffe nicht immer dem gleichen Markttrend folgen. Rhein-Niedrigwasser erschwert die Agrarlogistik Neben den Börsenpreisen bleiben die Transportkosten ein wichtiger Faktor. Besonders am Rhein ist die Situation angespannt. Der Pegel Kaub fiel am Wochenende auf ein außergewöhnlich niedriges Niveau. Dadurch können Binnenschiffe teilweise nur noch mit reduzierter Ladung fahren. Die Folge sind höhere Transportkosten je Tonne. Hinzu kommen mögliche Kleinwasserzuschläge und längere Lieferzeiten. Für den Agrarhandel in Südwestdeutschland ist diese Entwicklung besonders wichtig. Denn zahlreiche Agrarrohstoffe gelangen über die Rheinhäfen in die Region. Gleichzeitig haben sich die internationalen Seefrachten zuletzt wieder verteuert. Der Panamax-Frachtindex erreichte am Freitag 2.003 Punkte. Sinkende Börsenkurse bedeuten deshalb nicht automatisch niedrigere Einstandspreise. Bei neuen Handelsgeschäften müssen Händler die gesamte Transportkette berücksichtigen. Energie und Euro beeinflussen die Warenkosten Auch die Energiemärkte zeigten in der vergangenen Woche erhebliche Bewegungen. Brent-Rohöl schloss am Freitag bei rund 98 US-Dollar je Barrel. Nach den deutlichen Verlusten im Wochenverlauf stabilisierte sich der Ölpreis zuletzt. Der bundesweite Dieselpreis lag nach der jüngsten Wochenauswertung bei durchschnittlich 2,260 €/Liter. Gleichzeitig verlor der Euro gegenüber dem US-Dollar an Wert. Am Freitag lag der offizielle Wechselkurs bei 1,1165 US-Dollar je Euro. Ein schwächerer Euro verteuert grundsätzlich die Einfuhr von Agrarrohstoffen, die in US-Dollar gehandelt werden. Dadurch kann ein Teil der niedrigeren internationalen Börsenpreise wieder ausgeglichen werden. Für Importeure bleibt deshalb die getrennte Absicherung von Warenpreis und Wechselkurs wichtig. Ausblick: Neue US-Prognosen stehen im Mittelpunkt Die kommende Handelswoche könnte neue Impulse bringen. Am Dienstag, dem 10. November, werden neue amerikanische Produktions- und Bestandsprognosen

Read More »
Preisabsicherung an den Finanzmärkten – ein zentrales Element moderner Handelsstrategien im Agrarhandel.

Handelsstrategien im Agrarhandel – verständlich erklärt für Landwirte

Der Agrarmarkt ist ständig in Bewegung. Preise schwanken, politische Entscheidungen oder Wetterereignisse sorgen für Unsicherheit. Umso wichtiger ist es, die Vermarktung der eigenen Ernte aktiv zu steuern. Genau hier setzen Handelsstrategien an. Sie helfen Landwirten, Preisrisiken abzusichern und Chancen zu nutzen. Wir erklären einfache Einstiegsstrategien – und zeigen, wie auch Futures und Optionen sinnvoll eingesetzt werden können. Hauptteil (mit Zwischenüberschriften): Warum Handelsstrategien im Agrarhandel wichtig sind Wer seine Ernte ohne Plan verkauft, ist dem Marktpreis ausgeliefert. Handelsstrategien ermöglichen dagegen ein gezieltes Vorgehen – angepasst an die jeweilige Marktlage. Ziel ist nicht Spekulation, sondern Stabilität. Einstieg leicht gemacht: Feste Preise sichern Eine einfache Strategie ist der Vorverkauf zu einem Festpreis. Hier wird ein Teil der Ernte schon vor der Ernte zu einem bekannten Preis verkauft. Das schafft Planungssicherheit – vor allem bei steigenden Produktionskosten. Strategie mit Terminbörsen: Futures nutzen Futures-Kontrakte bieten Landwirten die Möglichkeit, Preise an der Börse abzusichern. Dabei wird nicht die Ware selbst verkauft, sondern ein standardisierter Vertrag. Wer sich damit vertraut macht, kann Preisrisiken am Markt gezielt abfedern. Optionen: Flexibilität mit Sicherheit verbinden Im Unterschied zu Futures ermöglichen Optionen mehr Flexibilität. Wer eine Verkaufsoption (Put) kauft, sichert sich einen Mindestpreis ab – profitiert aber noch, wenn die Preise steigen. Diese Strategie eignet sich für Landwirte, die auf steigende Märkte hoffen, aber dennoch Sicherheit wollen. Schrittweise herantasten Wir empfehlen, mit einfachen Strategien zu beginnen – zum Beispiel dem Teilverkauf über Festpreisvereinbarungen. Danach kann man sich schrittweise an Börseninstrumente wie Futures und Optionen herantasten – idealerweise mit Beratung durch Fachleute. Fazit:Handelsstrategien sind kein Hexenwerk – sondern ein wichtiges Werkzeug für Landwirte, um auf einem unsicheren Markt erfolgreich zu bestehen. Wer sich informiert und strategisch vorgeht, kann Risiken begrenzen und Chancen gezielt nutzen.

Read More »
Scroll to Top