Agrarmarkt-Wochenrückblick: Raps verliert über 32 Euro, Mais und Weizen unter Druck
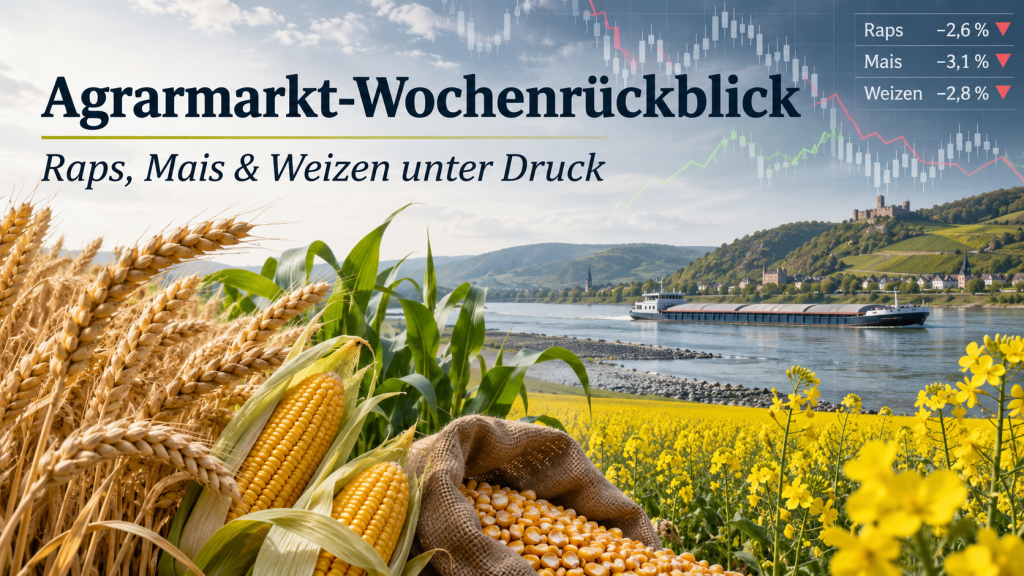
KS Agrar Marktbericht | 8. November 2026 Die erste Novemberwoche brachte deutliche Preisverluste an den internationalen Agrarmärkten. Besonders Rapssaat geriet unter Druck. Der Februar-Kontrakt an der Euronext verlor innerhalb einer Woche 32,50 €/t. Am Freitag schloss er bei 522,75 €/t. Auch die Maispreise gingen deutlich zurück. Weizen konnte sich dagegen zum Wochenschluss etwas erholen. Ein wichtiger Grund für die schwachen Agrarpreise ist das große internationale Angebot. Vor allem die USA erwarten umfangreiche Ernten. Gleichzeitig benötigt Europa weiterhin erhebliche Mengen Mais und Ölsaaten aus dem Ausland. Hinzu kommen weitere Herausforderungen. Der schwächere Euro verteuert Importe aus Dollarregionen. Außerdem erschwert das extreme Niedrigwasser am Rhein den Transport von Agrarrohstoffen. Raps: Fast sechs Prozent Verlust in einer Woche Der Rapsmarkt erlebte eine ausgesprochen schwache Handelswoche. Am 30. Oktober notierte der Februar-Kontrakt noch bei 555,25 €/t. Eine Woche später lag der Schlusskurs bei 522,75 €/t. Damit verlor Rapssaat 32,50 €/t beziehungsweise 5,85 %. Besonders die Entwicklung am Pflanzenölmarkt belastete die Preise. Während Sojaöl und Sonnenblumenöl teilweise zulegen konnten, geriet Rapsöl unter Druck. Ein wichtiger Grund ist die schwächere Nachfrage nach Rohstoffen für die Biodieselproduktion in Europa. Gleichzeitig verbessert die zunehmende Warenverfügbarkeit die Versorgung des Marktes. Dennoch bleibt die Europäische Union auf umfangreiche Rapssaatimporte angewiesen. Die aktuelle EU-Prognose erwartet eine Rapssaatproduktion von rund 19,3 Mio. t. Der zusätzliche Importbedarf liegt bei etwa 6,4 Mio. t. Für landwirtschaftliche Betriebe bedeutet die Entwicklung zusätzlichen Vermarktungsdruck. Allerdings müssen die regionalen Kassamarktpreise nicht im gleichen Umfang wie die Futures fallen. Für Ölmühlen bieten die niedrigeren Börsenkurse dagegen neue Beschaffungsmöglichkeiten. Entscheidend bleiben die physischen Prämien und die Verarbeitungskosten. Mais: Große US-Ernte belastet die Preise Auch die Maispreise standen in der vergangenen Woche unter Druck. Der März-Kontrakt an der Euronext fiel von 258,75 €/t auf 247,25 €/t. Damit verlor Mais innerhalb einer Woche 11,50 €/t. Die große amerikanische Maisernte bleibt ein wichtiger Belastungsfaktor. Die aktuelle Produktionsprognose für die USA liegt bei rund 407 Mio. t Mais. Der erwartete Durchschnittsertrag beträgt etwa 11,37 t/ha. Außerdem schreitet die Ernte weiter voran. Anfang November waren bereits 74 % der amerikanischen Maisflächen abgeerntet. Dadurch gelangt zunehmend neue Ware auf den internationalen Markt. In Europa stellt sich die Situation anders dar. Die Europäische Kommission rechnet für 2026/27 mit einer eigenen Maisproduktion von rund 47 Mio. t. Damit fällt die Ernte deutlich kleiner aus als im Vorjahr. Gleichzeitig benötigt die EU voraussichtlich etwa 25 Mio. t Maisimporte. Das große internationale Angebot trifft somit auf einen hohen europäischen Importbedarf. Für Händler entstehen dadurch interessante Möglichkeiten. Allerdings unterscheiden sich die tatsächlichen Einstandspreise je nach Herkunft erheblich. Neben den Futures spielen Frachtkosten, Wechselkurse und Liefertermine eine wichtige Rolle. Weizen: Leichte Erholung zum Wochenschluss Der europäische Weizenmarkt zeigte am Freitag eine erste Stabilisierung. Der Dezember-Kontrakt gewann 2,50 €/t und schloss bei 225,50 €/t. Trotzdem bleibt gegenüber der Vorwoche ein Verlust von 2,50 €/t. Der internationale Wettbewerbsdruck ist weiterhin hoch. Große Exportmengen und verbesserte Ernteaussichten belasten die Preise. Besonders die Entwicklung in Argentinien und den USA bleibt wichtig. Hinzu kommen die möglichen Veränderungen der Warenströme aus der Schwarzmeerregion. Gleichzeitig fällt die europäische Weichweizenernte kleiner aus als zunächst erwartet. Die aktuelle Prognose der EU-Kommission liegt bei rund 123,7 Mio. t Weichweizen. Allerdings führen niedrigere europäische Erntemengen nicht automatisch zu höheren Börsenpreisen. Dafür ist die internationale Versorgung entscheidend. Ob die Erholung vom Freitag anhält, dürfte sich in der kommenden Handelswoche zeigen. Sojabohnen und Sojaschrot: Gute Versorgung belastet den Markt Auch der internationale Sojamarkt bleibt von einem großen Angebot geprägt. Die amerikanische Sojabohnenernte ist weit fortgeschritten. Anfang November waren bereits 88 % der Flächen abgeerntet. Zudem erwarten Marktteilnehmer eine umfangreiche südamerikanische Produktion. Der Januar-Kontrakt für Sojabohnen schloss am Freitag bei 1.193,75 US-Cent je Bushel. Das entspricht umgerechnet rund 393 €/t. Bei Sojaschrot lag der Dezember-Kontrakt bei 319,20 US-Dollar je Short Ton. Umgerechnet entspricht das rund 352 US-Dollar beziehungsweise 315 Euro je metrischer Tonne. Die amerikanische Exportnachfrage bleibt vorhanden. Allerdings gingen die neuen Sojabohnenverkäufe zuletzt zurück. Bei Sojaschrot entwickelten sich die Exportverkäufe dagegen etwas besser. Für Futtermittelhersteller können die niedrigeren Futurespreise neue Beschaffungsmöglichkeiten eröffnen. Allerdings sollten Käufer die tatsächlichen Angebote sorgfältig prüfen. Denn neben dem Börsenkurs bestimmen auch Qualität, Fracht und Wechselkurs den Einstandspreis. Weltmarktpreise für Getreide deutlich gesunken Die internationale Preisentwicklung bestätigt den schwachen Trend. Der Getreidepreisindex der Welternährungsorganisation FAO sank im Oktober um 4,5 % gegenüber September. Gegenüber dem Vorjahr lagen die internationalen Getreidepreise sogar 12,6 % niedriger. Als Gründe gelten vor allem die umfangreiche Warenverfügbarkeit und verbesserte Produktionsaussichten. Außerdem bleibt die internationale Importnachfrage teilweise verhalten. Der Pflanzenölmarkt entwickelte sich dagegen unterschiedlich. Während einige Pflanzenöle teurer wurden, gingen die Preise für Rapsöl zurück. Diese Entwicklung zeigt, dass einzelne Agrarrohstoffe nicht immer dem gleichen Markttrend folgen. Rhein-Niedrigwasser erschwert die Agrarlogistik Neben den Börsenpreisen bleiben die Transportkosten ein wichtiger Faktor. Besonders am Rhein ist die Situation angespannt. Der Pegel Kaub fiel am Wochenende auf ein außergewöhnlich niedriges Niveau. Dadurch können Binnenschiffe teilweise nur noch mit reduzierter Ladung fahren. Die Folge sind höhere Transportkosten je Tonne. Hinzu kommen mögliche Kleinwasserzuschläge und längere Lieferzeiten. Für den Agrarhandel in Südwestdeutschland ist diese Entwicklung besonders wichtig. Denn zahlreiche Agrarrohstoffe gelangen über die Rheinhäfen in die Region. Gleichzeitig haben sich die internationalen Seefrachten zuletzt wieder verteuert. Der Panamax-Frachtindex erreichte am Freitag 2.003 Punkte. Sinkende Börsenkurse bedeuten deshalb nicht automatisch niedrigere Einstandspreise. Bei neuen Handelsgeschäften müssen Händler die gesamte Transportkette berücksichtigen. Energie und Euro beeinflussen die Warenkosten Auch die Energiemärkte zeigten in der vergangenen Woche erhebliche Bewegungen. Brent-Rohöl schloss am Freitag bei rund 98 US-Dollar je Barrel. Nach den deutlichen Verlusten im Wochenverlauf stabilisierte sich der Ölpreis zuletzt. Der bundesweite Dieselpreis lag nach der jüngsten Wochenauswertung bei durchschnittlich 2,260 €/Liter. Gleichzeitig verlor der Euro gegenüber dem US-Dollar an Wert. Am Freitag lag der offizielle Wechselkurs bei 1,1165 US-Dollar je Euro. Ein schwächerer Euro verteuert grundsätzlich die Einfuhr von Agrarrohstoffen, die in US-Dollar gehandelt werden. Dadurch kann ein Teil der niedrigeren internationalen Börsenpreise wieder ausgeglichen werden. Für Importeure bleibt deshalb die getrennte Absicherung von Warenpreis und Wechselkurs wichtig. Ausblick: Neue US-Prognosen stehen im Mittelpunkt Die kommende Handelswoche könnte neue Impulse bringen. Am Dienstag, dem 10. November, werden neue amerikanische Produktions- und Bestandsprognosen
Agrarmarkt-Wochenrückblick: Raps verliert über 32 Euro, Mais und Weizen unter Druck Read More »