S Agrar Marktbericht | 9. November 2026
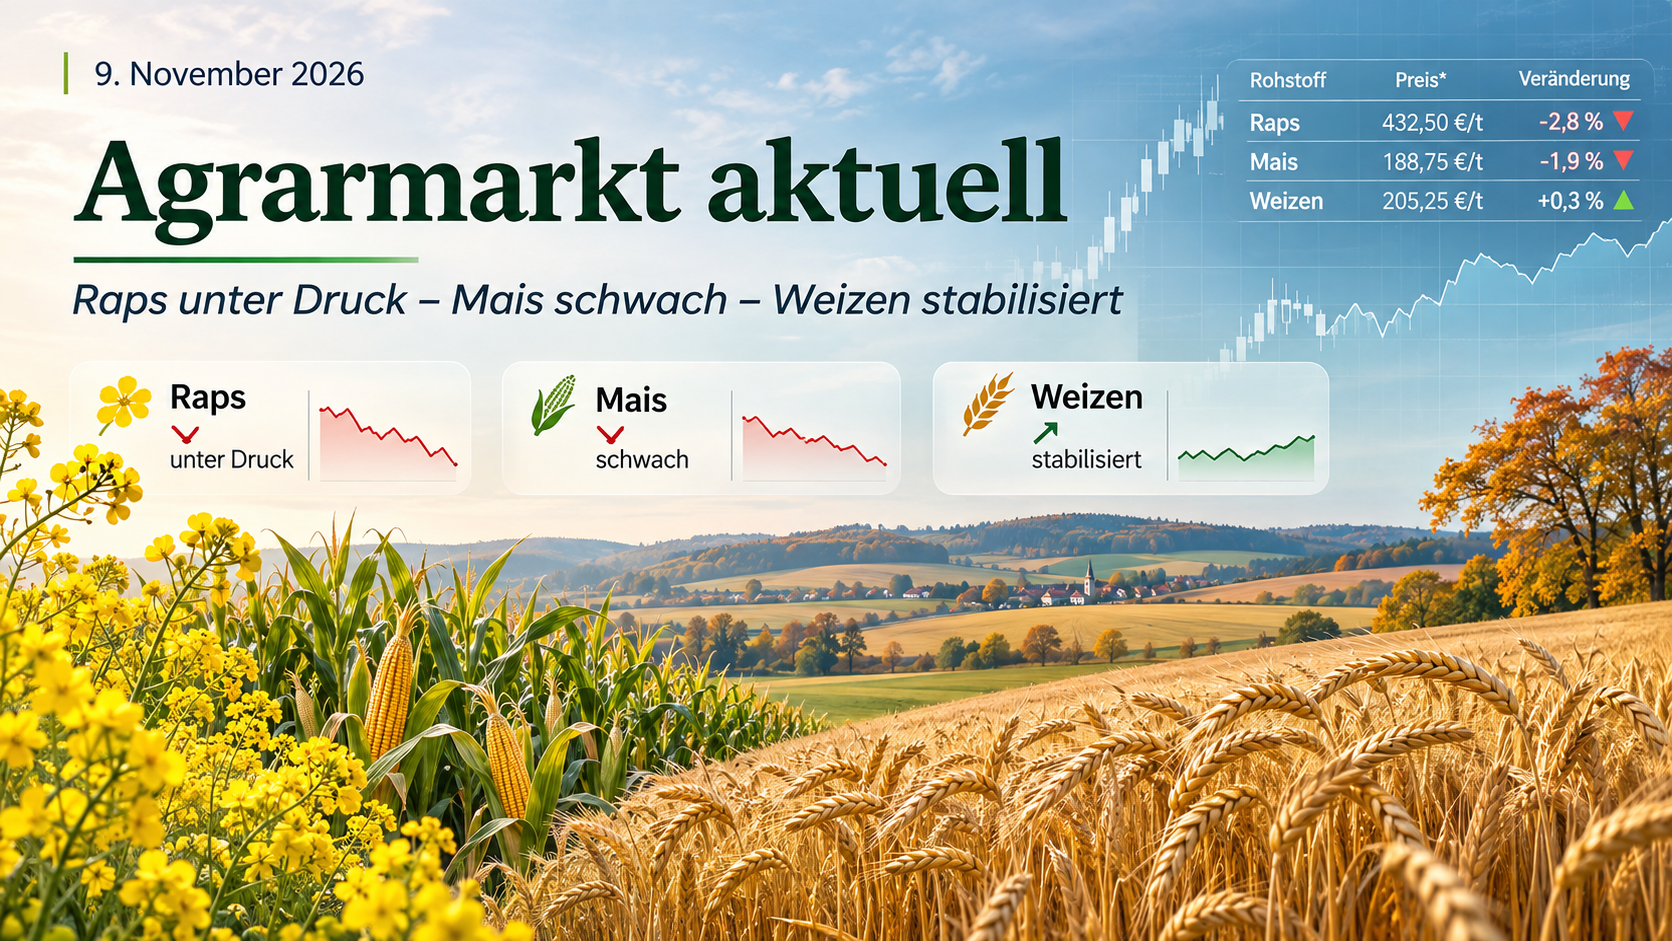
Die Agrarmärkte starten nach einer schwachen Handelswoche in den November. Besonders Rapssaat musste deutliche Verluste hinnehmen. Auch Mais und Weizen stehen weiterhin unter Druck.
Gleichzeitig bleibt die Versorgungslage in Europa angespannt. Denn die Europäische Union erwartet bei Mais eine deutlich kleinere Ernte als im Vorjahr. Außerdem benötigt Europa weiterhin große Mengen Rapssaat und pflanzliche Proteine aus Drittstaaten.
Hinzu kommen neue Unsicherheiten bei Energie, Fracht und Wechselkursen. Vor allem das extreme Niedrigwasser am Rhein stellt den physischen Agrarhandel vor Herausforderungen.
Für zusätzliche Spannung sorgt der bevorstehende amerikanische Agrarbericht. Am 10. November werden neue Produktions- und Bestandsprognosen veröffentlicht.
Raps verliert mehr als 32 Euro je Tonne
Rapssaat gehörte in der vergangenen Handelswoche zu den größten Verlierern.
Der Februar-Kontrakt an der Euronext fiel von 555,25 €/t am 30. Oktober auf 522,75 €/t am 6. November.
Damit verlor der Markt innerhalb einer Woche 32,50 €/t beziehungsweise 5,85 %.
Ein wesentlicher Belastungsfaktor ist die Entwicklung am Pflanzenölmarkt. Besonders Rapsöl geriet zuletzt unter Druck.
Die internationale Nachfrage nach Biodieselrohstoffen entwickelte sich schwächer als erwartet. Gleichzeitig verbesserte die zunehmende Warenverfügbarkeit die Versorgung.
Allerdings bleibt Europa weiterhin auf Rapssaatimporte angewiesen.
Die aktuelle europäische Produktionsprognose liegt bei rund 19,3 Mio. t Rapssaat. Zusätzlich werden etwa 6,4 Mio. t Drittlandsimporte erwartet.
Damit bleibt die europäische Versorgung von internationalen Warenströmen abhängig.
Für die kommenden Wochen wird entscheidend sein, ob sich die Rapsölpreise stabilisieren. Ebenso wichtig bleiben die Nachfrage der Biodieselindustrie und die Verarbeitungsmargen der Ölmühlen.
Mais: Große amerikanische Ernte belastet die Preise
Auch der europäische Maismarkt hat eine schwache Woche hinter sich.
Der März-Kontrakt an der Euronext schloss am Freitag bei 247,25 €/t. Das entspricht einem Wochenverlust von 11,50 €/t.
Die wichtigste Ursache bleibt das große internationale Maisangebot.
In den USA wird eine Produktion von rund 407 Mio. t Mais erwartet. Der durchschnittliche Ertrag liegt nach der aktuellen Prognose bei ungefähr 11,37 t/ha.
Außerdem schreitet die amerikanische Ernte weiter voran. Dadurch gelangt zunehmend neue Ware auf den Weltmarkt.
In Europa sieht die Situation anders aus.
Die Europäische Kommission erwartet für 2026/27 nur noch rund 47 Mio. t Maisproduktion. Das sind 1,3 Mio. t weniger als in ihrer Septemberprognose.
Gleichzeitig benötigt die EU voraussichtlich etwa 25 Mio. t Maisimporte.
Damit entsteht ein interessanter Gegensatz: Während Europa umfangreiche Mengen importieren muss, bleibt das internationale Angebot groß.
Für den Agrarhandel kommt es deshalb auf die Wettbewerbsfähigkeit der einzelnen Herkünfte an.
Neben den Börsenkursen entscheiden vor allem Transportkosten, Wechselkurse und Liefertermine über den tatsächlichen Einstandspreis.
Weizen: Leichte Erholung, aber keine bestätigte Trendwende
Der europäische Weizenmarkt konnte sich zum Wochenschluss etwas stabilisieren.
Der Dezember-Kontrakt gewann am Freitag 2,50 €/t und schloss bei 225,50 €/t.
Trotzdem bleibt der Markt deutlich unter dem Niveau von Mitte Oktober.
Die internationale Konkurrenz ist weiterhin groß. Besonders die Exportangebote der wichtigsten Erzeugerländer beeinflussen die Preisentwicklung.
Hinzu kommen verbesserte Produktionsaussichten in einzelnen Exportregionen. Gleichzeitig bleibt die Nachfrage wichtiger Importländer teilweise verhalten.
Auch die Situation im Schwarzen Meer verdient weiterhin Aufmerksamkeit.
Russland und die Ukraine verfügen über bedeutende exportierbare Weizenmengen. Allerdings können Angriffe auf Hafen- und Transportinfrastruktur die tatsächlichen Verschiffungen beeinträchtigen.
Für den Markt bleibt deshalb entscheidend, welche Mengen zuverlässig und zu wettbewerbsfähigen Preisen exportiert werden können.
Die europäische Weichweizenproduktion wird inzwischen auf rund 123,7 Mio. t geschätzt.
Diese kleinere Ernte bietet grundsätzlich Unterstützung. Allerdings reicht sie bislang nicht aus, um die internationale Preisschwäche auszugleichen.
Sojabohnen und Sojaschrot: Angebot bleibt umfangreich
Der internationale Sojamarkt steht weiterhin unter dem Einfluss der großen amerikanischen Ernte.
Anfang November waren bereits 88 % der amerikanischen Sojaflächen abgeerntet.
Gleichzeitig richtet sich der Blick zunehmend auf Südamerika. Besonders die Aussaat und die Witterung in Brasilien werden für die kommenden Monate entscheidend sein.
Der Januar-Kontrakt für Sojabohnen schloss am Freitag bei 1.193,75 US-Cent je Bushel.
Bei Sojaschrot lag der Dezember-Kontrakt bei 319,20 US-Dollar je Short Ton. Umgerechnet entspricht das ungefähr 315 €/t.
Für Futtermittelhersteller können sich dadurch interessante Beschaffungsmöglichkeiten ergeben.
Allerdings bestimmen die physischen Prämien, die Proteinqualität und die Transportkosten den tatsächlichen Einstandspreis.
Weltmarktpreise für Getreide deutlich gesunken
Die neuesten internationalen Preisindikatoren bestätigen den schwachen Trend.
Der Getreidepreisindex der FAO sank im Oktober um 4,5 % gegenüber September.
Besonders Weizen und Mais standen unter Druck.
Ursachen sind das umfangreiche internationale Angebot und verbesserte Produktionsaussichten. Hinzu kommt eine teilweise zurückhaltende Importnachfrage.
Der Pflanzenölmarkt entwickelte sich dagegen uneinheitlich.
Während Sojaöl und Sonnenblumenöl zuletzt fester tendierten, gingen die internationalen Rapsölpreise zurück.
Diese Entwicklung unterstreicht, wie unterschiedlich die einzelnen Agrarrohstoffmärkte derzeit auf Angebot und Nachfrage reagieren.
Rhein-Niedrigwasser bleibt ein erhebliches Kostenrisiko
Neben den Agrarterminbörsen wird die Logistik zunehmend wichtiger.
Besonders am Rhein bleibt die Situation außergewöhnlich angespannt.
Der Pegel Kaub lag am Montagmorgen bei nur rund 11 cm.
Das extreme Niedrigwasser kann die wirtschaftlich möglichen Zuladungsmengen der Binnenschiffe erheblich begrenzen.
Dadurch können die Transportkosten je Tonne steigen. Zusätzlich sind Kleinwasserzuschläge und alternative Transportwege möglich.
Gerade für die Versorgung Südwestdeutschlands ist diese Entwicklung von großer Bedeutung.
Denn ein niedriger Futurespreis bedeutet nicht automatisch einen günstigeren physischen Warenpreis.
Auch Energie und Wechselkurse beeinflussen die Kalkulation.
Brent-Rohöl schloss am Freitag bei rund 98 US-Dollar je Barrel. Der Euro lag zuletzt bei 1,1165 US-Dollar.
Damit bleibt der internationale Warenhandel stark von den Entwicklungen außerhalb der eigentlichen Agrarterminmärkte abhängig.
Ausblick: Neue amerikanische Prognosen am Dienstag
Die kommende Handelswoche könnte neue Impulse bringen.
Am 10. November werden neue amerikanische Produktions- und Bestandsprognosen erwartet.
Besonders die Schätzungen für Mais und Sojabohnen stehen im Mittelpunkt.
Bestätigen die neuen Zahlen das große amerikanische Angebot, könnte dies die Futures weiter belasten.
Sollten die Produktions- oder Bestandsprognosen dagegen niedriger ausfallen, wäre auch eine Gegenbewegung möglich.
Außerdem bleiben die internationale Exportnachfrage, die Witterung in Südamerika und die Entwicklung der Pflanzenölmärkte wichtig.
Fazit: Neue Beschaffungsmöglichkeiten, aber hohe Unsicherheit
Die erste Novemberwoche brachte deutliche Preisverluste bei Raps und Mais.
Weizen konnte sich zum Wochenschluss leicht erholen. Eine nachhaltige Trendwende ist jedoch noch nicht erkennbar.
Das große internationale Angebot bleibt ein wichtiger Belastungsfaktor.
Gleichzeitig benötigt Europa weiterhin erhebliche Mengen Getreide und Ölsaaten aus Drittstaaten.
Für landwirtschaftliche Betriebe bleiben deshalb die regionalen Kassamarktpreise und eine klare Vermarktungsstrategie entscheidend.
Für Händler und Verarbeiter können die niedrigeren Futures neue Beschaffungsmöglichkeiten eröffnen.
Allerdings müssen auch die tatsächlichen Transportkosten, Wechselkurse und Liefertermine berücksichtigt werden.
Denn der wirtschaftliche Erfolg eines Agrargeschäfts wird nicht allein an der Börse entschieden. Entscheidend sind Future, Basis, Fracht, Währung und Liefertermin.
KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.
