KS Agrar Marktbericht | 19. November 2026
Die Agrarmärkte haben am Mittwoch einen deutlichen Rückschlag erlebt. Besonders Rapssaat, Weizen und Mais standen unter Verkaufsdruck. Damit ist die kräftige Erholung der vergangenen Handelstage zunächst ins Stocken geraten.
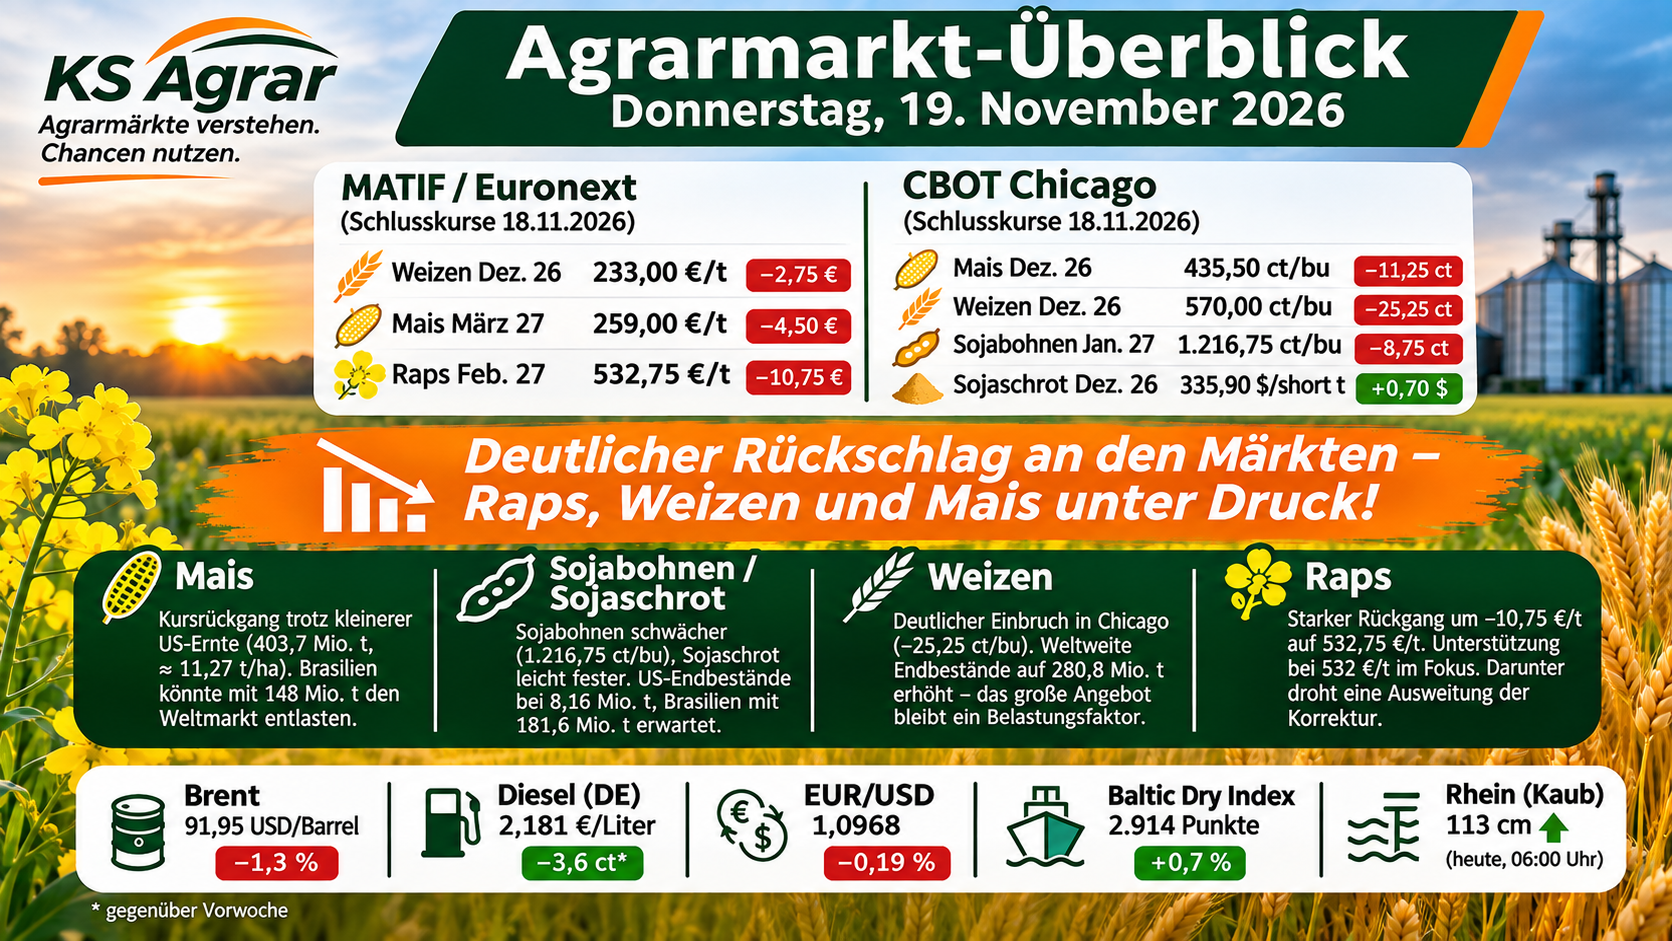
An der Euronext verlor Raps Februar 2027 innerhalb eines Tages 10,75 €/t. Auch Weizen und Mais schlossen deutlich schwächer. In Chicago fiel der Dezember-Weizen sogar um mehr als vier Prozent.
Allerdings unterscheiden sich die Ursachen bei den einzelnen Rohstoffen. Während der Weizenmarkt weiterhin unter der umfangreichen Weltversorgung leidet, belasten schwächere Pflanzenölpreise den Rapsmarkt.
Für Landwirte, Händler und Verarbeiter stellt sich deshalb eine wichtige Frage: Ist die jüngste Kurserholung bereits beendet oder können sich die Märkte an ihren technischen Unterstützungen stabilisieren?
Matif: Raps, Weizen und Mais verlieren deutlich
Die europäischen Agrarterminmärkte schlossen am 18. November überwiegend schwächer.
Die wichtigsten Schlusskurse:
- Weizen Dezember 2026: 233,00 €/t, minus 2,75 €/t
- Mais März 2027: 259,00 €/t, minus 4,50 €/t
- Rapssaat Februar 2027: 532,75 €/t, minus 10,75 €/t
Besonders auffällig war die Entwicklung bei Rapssaat. Noch am Dienstag hatte der Februar-Kontrakt bei 543,50 €/t geschlossen.
Innerhalb eines Handelstages ging damit ein erheblicher Teil der vorherigen Erholung verloren.
Auch in Chicago standen die Getreidemärkte deutlich unter Druck. Lediglich Sojaschrot konnte sich im Sojakomplex vergleichsweise fest behaupten.
Raps: Kräftiger Kurseinbruch belastet das Chartbild
Rapssaat gehörte am Mittwoch zu den größten Verlierern an der Euronext.
Der Februar-Kontrakt fiel um 10,75 €/t auf 532,75 €/t. Das entspricht einem Tagesverlust von knapp zwei Prozent.
Damit ist der vorherige Versuch gescheitert, die technische Widerstandszone zwischen 544 und 551 €/t nachhaltig zu überwinden.
Chartanalyse: Unterstützung bei 532 €/t wird entscheidend
Nach der starken Kurskorrektur steht der Rapsmarkt unmittelbar an einer wichtigen Unterstützung.
Aus dem zuletzt ausgewerteten Tageschart ergeben sich folgende Kursmarken:
- 532 €/t: wichtige kurzfristige Unterstützung
- 523 bis 524 €/t: nächste tiefere Unterstützungszone
- 539 €/t: erster Widerstand bei einer Erholung
- 544 bis 546 €/t: weitere wichtige Widerstandszone
- 550 bis 551 €/t: mittelfristiger Widerstand
Sollte Rapssaat nachhaltig unter 532 €/t fallen, könnte der Verkaufsdruck zunehmen. Anschließend würde der Bereich um 523 €/t in den Mittelpunkt rücken.
Hält die Unterstützung dagegen, wäre zunächst eine technische Gegenbewegung möglich.
Die Kursmarken stammen aus dem Chart vom 13. November und sind keine neu berechneten Indikatoren.
Pflanzenölpreise sorgen für zusätzlichen Druck
Ein wichtiger Belastungsfaktor ist die jüngste Entwicklung beim Sojaöl.
Während Sojaschrot in Chicago leicht zulegte, gab Sojaöl deutlich nach. Zugleich standen die internationalen Energiemärkte unter Druck.
Diese Kombination kann die Erwartungen an den europäischen Rapsöl- und Biodieselmarkt beeinträchtigen.
Allerdings besteht keine direkte Eins-zu-eins-Beziehung zwischen Rohöl- und Rapspreisen. Ebenso wichtig sind die Verarbeitung, die Nachfrage nach Pflanzenöl und die jeweiligen gesetzlichen Vorgaben für Biokraftstoffe.
EU-Rapsernte bleibt unter der Septemberprognose
Die Europäische Kommission erwartet nach ihrer Oktoberprognose eine EU-Rapsernte von 19,28 Mio. t.
Im September waren noch 19,39 Mio. t geschätzt worden.
Damit fällt die europäische Ernte etwas kleiner aus als zuvor erwartet. Gleichzeitig bleibt das internationale Rapsangebot umfangreich.
Besonders Australien verfügt über gute Produktionsaussichten.
Unsere Einschätzung: Der Rückgang auf 532,75 €/t hat das kurzfristige Marktbild deutlich verschlechtert. Deshalb sollte die weitere Entwicklung der Pflanzenölpreise besonders aufmerksam verfolgt werden.
Für Landwirte bleiben die tatsächlichen Kassamarktangebote und individuelle Verkaufspreisziele entscheidend.
Weizen: Große Weltbestände setzen die Börsen unter Druck
Auch Weizen verlor am Mittwoch deutlich.
Der Dezember-Kontrakt an der Matif fiel um 2,75 €/t auf 233,00 €/t.
In Chicago war der Rückgang noch stärker. Dort verlor der Dezember-Weizen 25,25 US-Cent je Bushel und schloss bei 570,00 Cent.
Das entspricht einem Tagesverlust von mehr als vier Prozent.
Weltweite Weizenproduktion steigt deutlich
Der jüngste USDA-Bericht erwartet für 2026/27 eine Weltweizenproduktion von 827,5 Mio. t.
Gegenüber Oktober wurde die Prognose um rund 5,1 Mio. t angehoben.
Gleichzeitig steigen die erwarteten weltweiten Endbestände von 276,0 auf 280,8 Mio. t.
Besonders Argentinien und Australien erhalten höhere Ernteschätzungen.
Dadurch nimmt der internationale Wettbewerb um Exportaufträge zu.
Geopolitische Risiken führen nicht automatisch zu dauerhaft höheren Preisen
Zu Wochenbeginn hatten Unsicherheiten im Schwarzmeerraum die Marktstimmung zeitweise unterstützt.
Allerdings zeigte der Mittwoch, wie schnell solche Preisaufschläge wieder verschwinden können.
Solange ausreichend Ware aus anderen Exportregionen verfügbar bleibt, können steigende Kurse zusätzliche Verkaufsangebote auslösen.
Entscheidend sind deshalb die tatsächlich verfügbaren Mengen, die Transportkosten und die Nachfrage der Importländer.
US-Winterweizenbestände entwickeln sich günstiger
Hinzu kommt eine Verbesserung der amerikanischen Winterweizenbestände.
Inzwischen werden 53 Prozent als gut oder sehr gut bewertet.
In der Vorwoche lag der Anteil noch bei 49 Prozent.
Damit verbessern sich die frühen Aussichten für die kommende Ernte. Allerdings bleibt die weitere Witterung entscheidend.
Unsere Einschätzung: Die umfangreiche Weltversorgung bleibt ein wichtiger Belastungsfaktor. Deshalb ist eine nachhaltige Erholung ohne zusätzliche Nachfrage weiterhin schwierig.
Mais: Kleinere US-Ernte verhindert den Preisrückgang nicht
Auch der Maismarkt konnte sich dem allgemeinen Verkaufsdruck nicht entziehen.
Der März-Kontrakt an der Euronext verlor 4,50 €/t und schloss bei 259,00 €/t.
In Chicago gab Dezember-Mais um 11,25 US-Cent je Bushel nach.
Damit geriet der Markt trotz der zuletzt reduzierten amerikanischen Ernteprognose deutlich unter Druck.
US-Produktion bleibt niedriger als im Oktober erwartet
Das USDA schätzt die amerikanische Maisernte für 2026/27 auf rund 403,7 Mio. t.
Die erwarteten Endbestände liegen bei etwa 44,7 Mio. t.
Damit fällt die amerikanische Versorgung knapper aus als zuvor angenommen.
Allerdings steigen gleichzeitig die Produktionsaussichten in Südamerika.
Brasilien erwartet derzeit eine Maisernte von rund 148 Mio. t.
Sollte diese Menge erreicht werden, könnte sich das internationale Angebot im weiteren Saisonverlauf erhöhen.
Europa bleibt auf umfangreiche Importe angewiesen
Die Europäische Kommission hatte ihre Maisernteprognose Ende Oktober auf 47,0 Mio. t reduziert.
Damit bleibt die EU auf zusätzliche Einfuhren aus Drittstaaten angewiesen.
Für den europäischen Handel sind deshalb Importprämien, Frachten und Wechselkurse besonders wichtig.
Trotz der schwachen Terminmärkte müssen die physischen Beschaffungskosten nicht im gleichen Umfang fallen.
Unsere Einschätzung: Die regionale Versorgung unterstützt den europäischen Maismarkt weiterhin. Dennoch kann sich die Matif dem internationalen Abwärtsdruck nicht vollständig entziehen.
Sojabohnen und Sojaschrot: Unterschiedliche Preisentwicklung
Im Sojakomplex zeigte sich am Mittwoch ein gemischtes Bild.
Sojabohnen Januar verloren in Chicago 8,75 US-Cent auf 1.216,75 Cent je Bushel.
Dagegen konnte Sojaschrot Dezember leicht auf 335,90 USD je Short Ton zulegen.
Besonders deutlich fiel der Rückgang bei Sojaöl aus.
Diese Entwicklung zeigt, dass die einzelnen Produkte unterschiedlich auf Nachfrage und Verarbeitung reagieren.
Amerikanische Endbestände bleiben niedrig
Die US-Sojabohnenendbestände werden auf rund 8,16 Mio. t geschätzt.
Damit bleibt die amerikanische Bilanz vergleichsweise knapp.
Gleichzeitig erwartet Brasilien eine große neue Sojabohnenernte von 181,6 Mio. t.
Eine erfolgreiche Ernte könnte das Angebot im kommenden Jahr erheblich erhöhen.
Allerdings bleibt die Witterung in Südamerika ein wichtiger Unsicherheitsfaktor.
Sojaschrot hält sich vergleichsweise fest
Die amerikanischen Ölmühlen verarbeiteten im Oktober rund 6,37 Mio. t Sojabohnen.
Trotz dieser hohen Verarbeitung entwickelte sich Sojaschrot zuletzt stabiler als die Bohnen.
Für europäische Futtermittelhersteller bleibt deshalb entscheidend, wie sich die tatsächlichen Schrotpreise einschließlich Lieferprämien und Wechselkurs verändern.
Ein sinkender Sojabohnenpreis bedeutet nicht automatisch, dass auch Sojaschrot günstiger wird.
Energie, Fracht und Euro beeinflussen den Warenpreis
Neben der Entwicklung der Agrarbörsen spielen weitere Kostenfaktoren eine wichtige Rolle.
Brent-Rohöl fiel am Mittwoch auf 91,95 USD je Barrel.
Auch die Dieselpreise in Deutschland gaben nach. Der zuletzt veröffentlichte bundesweite Durchschnitt lag bei 2,181 €/Liter.
Gleichzeitig stieg der Baltic Dry Index leicht auf 2.914 Punkte.
Am Rhein hat sich die Situation zuletzt verbessert. Der Pegel Kaub lag am Donnerstagmorgen bei rund 113 cm.
Damit könnten sich einzelne Transportbedingungen entspannen.
Allerdings müssen Händler weiterhin die tatsächlich verfügbaren Frachtkapazitäten berücksichtigen.
Euro bleibt unter 1,10 USD
Der Euro fiel auf einen Referenzkurs von 1,0968 USD.
Damit verteuern sich bei unveränderten Dollarpreisen die rechnerischen Importkosten.
Besonders bei Sojabohnen und Sojaschrot kann dieser Effekt einen Teil der Rückgänge an den amerikanischen Terminbörsen ausgleichen.
Deshalb sollten Warenpreis und Wechselkurs gemeinsam betrachtet werden.
Ausblick: Können sich die Agrarmärkte stabilisieren?
Nach den kräftigen Verlusten vom Mittwoch richtet sich der Blick zunächst auf die wichtigsten technischen Unterstützungen.
Bei Rapssaat steht besonders die Marke von 532 €/t im Mittelpunkt.
Weizen muss zeigen, ob die höhere Weltversorgung weitere Verkäufe auslöst oder neue Nachfrage den Markt stabilisieren kann.
Bei Mais bleibt die Entwicklung der US-Exportnachfrage wichtig. Gleichzeitig richten sich die Erwartungen zunehmend auf die südamerikanischen Ernten.
Für Sojabohnen und Sojaschrot werden insbesondere die Verarbeitungsmargen und die internationale Nachfrage entscheidend sein.
KS Agrar Fazit: Marktchancen nutzen und Risiken konsequent absichern
Die kräftigen Kursverluste zeigen, wie schnell sich die Stimmung an den Agrarterminbörsen verändern kann.
Bei Weizen bleibt die umfangreiche Weltversorgung der zentrale Belastungsfaktor.
Mais profitiert grundsätzlich von einer kleineren amerikanischen Ernte. Dennoch führen höhere Produktionsaussichten in Südamerika zu Unsicherheit.
Rapssaat steht nach dem deutlichen Rückgang vor einer wichtigen technischen Entscheidung.
Bei Sojabohnen und Sojaschrot entwickeln sich die einzelnen Produktmärkte weiterhin unterschiedlich.
Für Landwirte bleiben klare Preisziele und eine gestaffelte Vermarktung wichtig.
Agrarhändler sollten offene Warenpositionen und bestehende Terminmarktabsicherungen überprüfen.
Verarbeiter können sinkende Futurespreise für ihre Beschaffungsplanung nutzen. Allerdings müssen Währung, Fracht und regionale Prämien berücksichtigt werden.
Unser Fazit: Eine kurzfristige Erholung ist noch keine Trendwende. Entscheidend ist, Marktchancen systematisch zu nutzen und die tatsächlichen Geschäftsrisiken konsequent abzusichern.
KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.
