13. November 2026

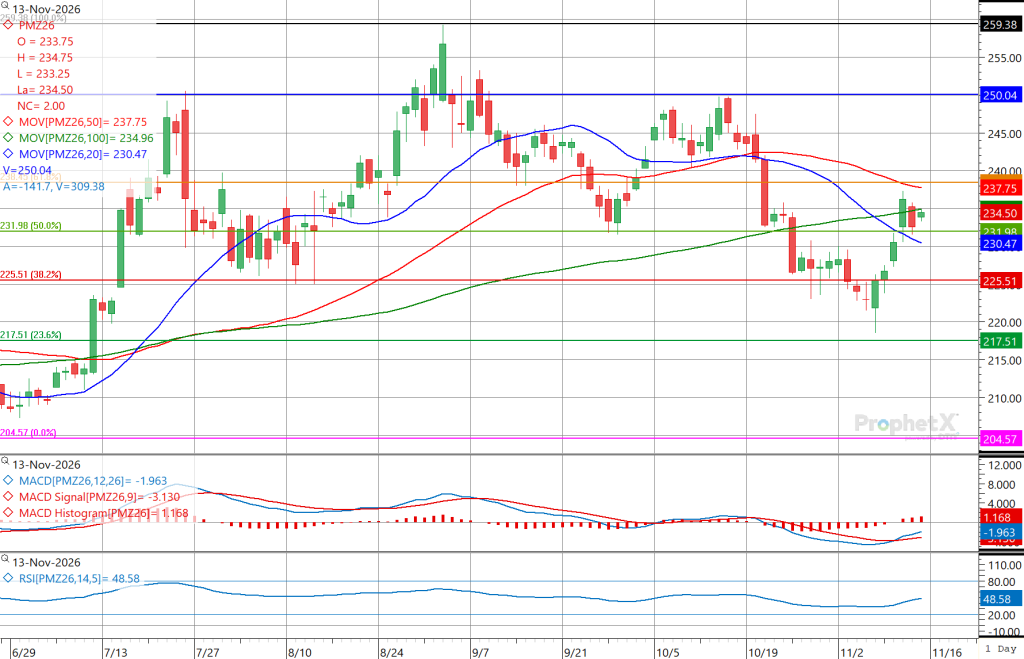
Chartanalyse Weizen Matif Dezember 2026 mit Kurs bei 234,50 €/t, gleitenden Durchschnitten, Fibonacci-Marken, MACD und RSI.

Chartanalyse Weizen Matif Dezember 2026: Erholung trifft auf Widerstand bei 237,75 €/t

KS Agrar Chartanalyse | 13. November 2026 Der Weizenmarkt an der Euronext zeigt nach den jüngsten Kursverlusten erste Anzeichen einer Erholung. Allerdings steht der Dezember-Kontrakt 2026 vor wichtigen technischen Widerständen. Besonders die Marke von 237,75 €/t könnte über den weiteren Kursverlauf entscheiden. Am 13. November notiert Weizen Dezember 2026 im vorliegenden Chart bei 234,50 €/t. Damit bewegt sich der Markt oberhalb des kurzfristigen gleitenden Durchschnitts, bleibt jedoch unter dem mittelfristigen Durchschnitt. Die entscheidende Frage lautet deshalb: Entsteht aus der aktuellen Gegenbewegung eine nachhaltige Erholung oder folgt ein erneuter Rückgang? Weizenpreis: Stabilisierung nach deutlichen Verlusten Nach dem Hoch Anfang September bei rund 257 €/t geriet der Dezember-Weizen deutlich unter Druck. Im Oktober und Anfang November bestimmten überwiegend fallende Kurse das Marktbild. Zeitweise fiel der Kontrakt auf etwa 220 €/t zurück. Anschließend setzte eine technische Gegenbewegung ein. Der Markt konnte die Unterstützung bei 225,51 €/t zurückerobern und stieg zuletzt wieder über 230 €/t. Aktuell bewegt sich der Weizenpreis im Bereich von 234 bis 235 €/t. Allerdings reicht diese Erholung noch nicht aus, um den vorherigen Abwärtstrend eindeutig zu beenden. Gleitende Durchschnitte: Erste positive Signale Ein wichtiger Teil der Chartanalyse ist die Lage der gleitenden Durchschnitte. Der aktuelle Chart zeigt folgende Werte: Indikator Wert Aktueller Kurs 234,50 €/t 20-Tage-Durchschnitt 230,47 €/t 50-Tage-Durchschnitt 237,75 €/t 100-Tage-Durchschnitt 234,96 €/t 20-Tage-Durchschnitt: Positives kurzfristiges Signal Der Weizenpreis liegt wieder oberhalb des 20-Tage-Durchschnitts bei 230,47 €/t. Damit hat sich das kurzfristige Chartbild verbessert. Solange der Markt oberhalb dieser Linie bleibt, besitzt die Erholung eine gewisse technische Unterstützung. 50-Tage-Durchschnitt: Entscheidender Widerstand Der 50-Tage-Durchschnitt verläuft bei 237,75 €/t. Diese Marke bildet aktuell einen wichtigen Widerstand. Erst ein nachhaltiger Anstieg darüber würde die Chancen auf eine weitergehende Erholung verbessern. 100-Tage-Durchschnitt: Markt an wichtiger Entscheidungslinie Mit 234,96 €/t verläuft der 100-Tage-Durchschnitt unmittelbar oberhalb des aktuellen Kurses. Der Markt befindet sich damit an einer technischen Schlüsselzone. Ein Schlusskurs oberhalb dieser Linie wäre ein erstes positives Zeichen. Allerdings müsste anschließend auch der 50-Tage-Durchschnitt überwunden werden. Widerstände: Diese Marken müssen überwunden werden Für den weiteren Kursverlauf sind insbesondere drei Bereiche wichtig. 235,00 €/t – Erste Hürde Hier verläuft der 100-Tage-Durchschnitt. Ein Anstieg über diesen Bereich könnte kurzfristig zusätzliche Käufer anziehen. 237,75 €/t – Entscheidender Widerstand An dieser Marke liegt der 50-Tage-Durchschnitt. Gleichzeitig entspricht das Niveau ungefähr dem im Chart eingezeichneten Fibonacci-Retracement von 61,8 %. Dadurch gewinnt dieser Bereich zusätzlich an Bedeutung. Ein nachhaltiger Ausbruch könnte den Weg für weitere Kursgewinne öffnen. 250,00 €/t – Übergeordneter Widerstand Im Oktober scheiterten mehrere Erholungsversuche in der Nähe von 250 €/t. Daher bleibt diese Marke ein wichtiges mittelfristiges Kursziel, falls die aktuelle Bewegung an Stärke gewinnt. Unterstützungen: Wo könnte der Markt Halt finden? Neben den Widerständen sind die unteren Kursmarken für die Absicherung entscheidend. 231,98 €/t – Erste Unterstützung Hier verläuft das 50-%-Fibonacci-Retracement. Ein Rückgang unter diese Marke könnte die kurzfristige Erholung abschwächen. 230,47 €/t – Kurzfristiger Durchschnitt Der 20-Tage-Durchschnitt bildet eine zusätzliche Orientierung. Ein erneuter Rückgang darunter wäre ein Warnsignal. 225,51 €/t – Wichtige Unterstützung Diese Marke entspricht dem 38,2-%-Fibonacci-Retracement und wurde zuletzt mehrfach getestet. Ein nachhaltiger Bruch könnte erneuten Verkaufsdruck auslösen. 217,51 €/t – Nächste tiefere Unterstützung Unterhalb von 225,51 €/t liegt bei 217,51 €/t die nächste wichtige Fibonacci-Marke. Sollte auch dieser Bereich unterschritten werden, würde sich das technische Gesamtbild deutlich verschlechtern. MACD: Abwärtsdynamik lässt nach Der MACD liefert aktuell ein erstes positives Signal. Die MACD-Linie liegt bei −1,963 und damit oberhalb der Signallinie von −3,130. Das Histogramm ist mit +1,168 wieder positiv. Damit hat der Indikator ein bullishes Kreuzen ausgebildet. Allerdings befindet sich der MACD weiterhin unterhalb der Nulllinie. Das bedeutet: Die kurzfristige Dynamik verbessert sich, der übergeordnete Trend ist jedoch noch nicht eindeutig nach oben gedreht. Für eine nachhaltige Trendwende wäre ein weiterer Anstieg des MACD wünschenswert. RSI: Neutraler Markt mit Erholungspotenzial Der Relative-Stärke-Index (RSI) liegt bei 48,58 Punkten. Damit befindet sich der Indikator im neutralen Bereich. Weder eine überkaufte noch eine überverkaufte Marktsituation ist derzeit erkennbar. Positiv ist, dass der RSI zuletzt wieder gestiegen ist. Allerdings liegt er weiterhin knapp unter der neutralen 50-Punkte-Marke. Ein Anstieg darüber würde die technische Erholung zusätzlich bestätigen. Chartausblick: Zwei mögliche Szenarien Positives Szenario: Ausbruch über 237,75 €/t Sollte Weizen den Bereich um 235 €/t überwinden und anschließend nachhaltig über 237,75 €/t steigen, würde sich das technische Bild verbessern. In diesem Fall könnten zunächst die Kursbereiche um 240 bis 245 €/t in den Mittelpunkt rücken. Darüber wäre die Marke von 250 €/t ein wichtiges Ziel. Für eine stärkere Aufwärtsbewegung müsste allerdings auch die Nachfrage am physischen Markt zunehmen. Negatives Szenario: Erholung scheitert Sollte der Markt dagegen im Bereich zwischen 235 und 237,75 €/t erneut auf Verkaufsdruck treffen, wäre ein Rückgang möglich. Als erste Unterstützungen bieten sich 231,98 und 230,47 €/t an. Fällt der Kurs anschließend unter 225,51 €/t, würde das Risiko eines erneuten Tests der jüngsten Tiefs steigen. Darunter wäre die Marke von 217,51 €/t zu beachten. Was bedeutet die Chartanalyse für Landwirte und Agrarhändler? Für Landwirte: Die laufende Erholung verbessert die Vermarktungsmöglichkeiten. Besonders im Bereich zwischen 235 und 238 €/t könnte es sinnvoll sein, bereits festgelegte Verkaufsziele zu überprüfen. Allerdings entspricht der Futurespreis nicht automatisch dem tatsächlich erzielbaren Erzeugerpreis. Für Agrarhändler: Die Zone um 237,75 €/t eignet sich als wichtiger technischer Beobachtungspunkt. Ein Ausbruch darüber könnte eine Neubewertung offener Preispositionen auslösen. Dagegen würde ein Rückfall unter 230 €/t die Erholung infrage stellen. Für Verarbeiter: Ein nachhaltiger Ausbruch über die Widerstände könnte die Beschaffung verteuern. Deshalb sollten geplante Einkäufe und mögliche Preisabsicherungen frühzeitig mit dem tatsächlichen Warenbedarf abgestimmt werden. KS Agrar Fazit: Erholung ja, Trendwende noch nicht bestätigt Der Euronext-Weizen Dezember 2026 zeigt nach den jüngsten Kursverlusten eine technische Stabilisierung. Der Kurs liegt wieder über dem 20-Tage-Durchschnitt. Zudem liefert der MACD erste positive Signale. Allerdings verläuft der wichtige 50-Tage-Durchschnitt weiterhin oberhalb des Marktes. Die entscheidende Widerstandszone liegt zwischen 235,00 und 237,75 €/t. Ein nachhaltiger Ausbruch darüber würde die Chancen auf eine weitere Erholung verbessern. Unterhalb von 230 €/t würde dagegen das Risiko eines erneuten Rückgangs zunehmen. Besonders wichtig bleibt dann die Unterstützung bei 225,51 €/t. Unsere Einschätzung: Der Weizenmarkt befindet sich derzeit in einer technischen Erholungsphase innerhalb eines

Chartanalyse Weizen Matif Dezember 2026: Erholung trifft auf Widerstand bei 237,75 €/t Read More »

Agrarmarkt aktuell am 13. November 2026: Weizen fällt auf 232,50 €/t, Mais steigt auf 258,25 €/t und Raps hält sich über 540 €/t.

Agrarmärkte aktuell: Weizen und Soja schwächer, Raps bleibt über 540 €/t

KS Agrar Marktbericht | 13. November 2026 Die Agrarmärkte zeigen zum Wochenschluss unterschiedliche Entwicklungen. Während Weizen und Sojabohnen am Donnerstag nachgaben, konnte sich der europäische Maismarkt behaupten. Auch Rapssaat blieb nach den kräftigen Gewinnen der Vortage auf einem hohen Niveau. Besonders auffällig ist die unterschiedliche Entwicklung zwischen Chicago und der europäischen Matif. Denn während amerikanische Futures überwiegend verloren, hielten sich Mais und Raps in Paris vergleichsweise fest. Neben den neuen USDA-Zahlen beeinflussen vor allem der schwächere Euro, steigende Energiekosten und die weiterhin schwierige Logistik die europäischen Agrarpreise. Für Landwirte, Händler und Verarbeiter bleibt deshalb entscheidend, wie sich internationale Börsenkurse und tatsächliche Warenpreise entwickeln. Matif: Weizen verliert, Mais und Raps behaupten sich Die europäischen Agrarterminmärkte schlossen am Donnerstag uneinheitlich. Die wichtigsten Schlusskurse vom 12. November 2026: Damit konnte Rapssaat die deutlichen Gewinne vom Mittwoch weitgehend behaupten. Dagegen verlor Weizen einen Teil seiner vorherigen Erholung. Auch in Chicago gaben die wichtigsten Getreide- und Ölsaatenkontrakte nach. Allerdings bleibt die Stimmung an den europäischen Märkten weiterhin von der regionalen Versorgung und dem schwächeren Euro geprägt. Weizen: Größere Weltbestände belasten die Preise Der Weizenmarkt geriet am Donnerstag erneut unter Druck. An der Matif verlor der Dezember-Kontrakt 3,75 €/t und schloss bei 232,50 €/t. Noch deutlicher fiel der Rückgang in Chicago aus. Dort verlor der Dezember-Weizen 15,25 US-Cent je Bushel. Ein wichtiger Belastungsfaktor bleibt die umfangreiche weltweite Versorgung. Der jüngste USDA-Bericht erhöhte die globale Weizenproduktion für 2026/27 von 822,4 auf 827,5 Mio. t. Gleichzeitig steigen die erwarteten Endbestände auf 280,8 Mio. t. Besonders Argentinien und Australien erhalten höhere Produktionsprognosen. Argentinien erwartet eine noch größere Ernte Zusätzlichen Druck bringt eine neue Schätzung aus Argentinien. Die Getreidebörse in Rosario erhöhte am Donnerstag ihre Prognose für die Weizenernte auf 24,3 Mio. t. Das sind 0,5 Mio. t mehr als zuvor erwartet. Damit könnte das Land zusätzliche Mengen auf dem Weltmarkt anbieten. Allerdings bleiben die Exportmöglichkeiten aus Russland und der Ukraine weiterhin mit politischen und logistischen Risiken verbunden. Dennoch spricht die größere Weltproduktion zunächst gegen eine nachhaltige Preisrally. Unsere Einschätzung: Die jüngsten Kursgewinne haben neue Vermarktungsmöglichkeiten eröffnet. Allerdings bleibt der internationale Wettbewerb hoch. Deshalb sollten Landwirte bereits erreichte Preisziele überprüfen. Mais: Europäischer Markt entwickelt sich fester Beim Mais zeigte sich am Donnerstag ein anderes Bild. Während der Dezember-Kontrakt in Chicago nachgab, stieg Mais März 2027 an der Matif um 2,00 €/t auf 258,25 €/t. Diese unterschiedliche Entwicklung hängt auch mit der Versorgungslage zusammen. Das USDA hatte die amerikanische Maisproduktion auf 403,7 Mio. t reduziert. Gegenüber Oktober entspricht dies einem Rückgang um rund 3,6 Mio. t. Zudem sinken die erwarteten amerikanischen Endbestände auf 44,7 Mio. t. Allerdings fallen die Ernteprognosen für Brasilien und Argentinien höher aus. Somit bleibt das weltweite Maisangebot umfangreich. Europa benötigt weiterhin hohe Importmengen Die Europäische Kommission hatte ihre Prognose für die EU-Maisernte Ende Oktober auf 47,0 Mio. t gesenkt. Damit fällt die europäische Produktion deutlich kleiner aus als ursprünglich erwartet. Folglich bleibt die EU auf erhebliche Importe angewiesen. Außerdem verteuert der schwächere Euro Waren aus dem Dollarraum. Das kann die europäischen Maispreise zusätzlich unterstützen. Unsere Einschätzung: Die regionale Versorgung spricht weiterhin für einen vergleichsweise festen europäischen Maismarkt. Entscheidend bleiben jedoch die verfügbaren Herkünfte, Frachtkosten und Importprämien. Sojabohnen: Gewinnmitnahmen nach dem starken Anstieg Nach der kräftigen Erholung zu Wochenbeginn gaben Sojabohnen am Donnerstag wieder nach. Der Januar-Kontrakt in Chicago verlor 11,75 US-Cent und schloss bei 1.219 US-Cent je Bushel. Auch Sojaschrot entwickelte sich schwächer. Der Dezember-Kontrakt fiel auf 325,40 USD je Short Ton. Dennoch bleibt die amerikanische Sojabohnenbilanz knapper als vor dem Novemberbericht erwartet. Das USDA reduzierte die US-Endbestände auf rund 8,16 Mio. t. Grund dafür ist die stärkere Exportnachfrage, die den Effekt der leicht höheren Produktion übertrifft. Auch weltweit werden niedrigere Sojabohnenbestände erwartet. Was bedeutet das für Sojaschrot? Für europäische Futtermittelhersteller bleibt die Entwicklung besonders wichtig. Denn die höheren Sojabohnenpreise können sich auf die Kosten der Ölmühlen auswirken. Allerdings hängt der Sojaschrotpreis zusätzlich von der Verarbeitung und der internationalen Futtermittelnachfrage ab. Hinzu kommen Wechselkurs und Transportkosten. Deshalb kann sich der tatsächliche Einkaufspreis in Europa anders entwickeln als der entsprechende Future in Chicago. Raps: Die Matif behauptet sich über 540 €/t Rapssaat bleibt einer der stärkeren Märkte der laufenden Woche. Der Februar-Kontrakt stieg am Donnerstag leicht auf 540,50 €/t. Damit konnte sich Raps trotz der schwächeren Sojabohnen behaupten. Ein wichtiger Faktor bleibt der Euro. Da europäische Importe teilweise in US-Dollar abgerechnet werden, kann eine schwächere Gemeinschaftswährung den heimischen Markt unterstützen. Außerdem stiegen die Rohölpreise am Donnerstag deutlich. Das kann die Erwartungen an den Pflanzenöl- und Biodieselmarkt beeinflussen. EU-Rapsernte bleibt unter der Septemberprognose Die Europäische Kommission hatte ihre Rapsernteprognose Ende Oktober von 19,39 auf 19,28 Mio. t gesenkt. Auch die Erwartungen für Sonnenblumen und Sojabohnen wurden reduziert. Dem steht allerdings eine höhere weltweite Rapssaatproduktion gegenüber. Besonders Australien erwartet bessere Erträge. Dadurch entsteht ein gemischtes Marktbild. Einerseits stützen die geringere EU-Produktion und der schwächere Euro. Andererseits bleibt das internationale Angebot umfangreich. Unsere Einschätzung: Das aktuelle Kursniveau kann interessante Vermarktungsmöglichkeiten eröffnen. Für eine weitere Erholung müssen jedoch auch die Pflanzenölpreise und die Nachfrage nach Biodiesel mitziehen. Schwacher Euro erhöht die europäischen Importkosten Der Euro setzte seine jüngste Abwärtsbewegung fort. Am Donnerstag lag der EZB-Referenzkurs bei 1,1081 US-Dollar. Damit verlor die Gemeinschaftswährung gegenüber dem Vortag weitere rund 0,4 %. Für europäische Exporteure kann dies Vorteile bringen, weil ihre Waren international günstiger angeboten werden können. Importeure müssen dagegen bei unveränderten Dollarpreisen mehr Euro bezahlen. Gerade bei Mais, Sojabohnen und anderen importabhängigen Rohstoffen spielt der Wechselkurs deshalb eine wichtige Rolle. Energie und Fracht bleiben wichtige Preisfaktoren Auch der Energiemarkt sorgte am Donnerstag für Bewegung. Brent-Rohöl stieg auf 95,82 USD je Barrel. Das entspricht einem Plus von rund 3,3 %. Gleichzeitig erhöhten sich die internationalen Massengutfrachtindizes. Der Baltic Dry Index erreichte 3.020 Punkte. Am Rhein entspannte sich die extreme Niedrigwassersituation etwas. Dennoch lag der Pegel Kaub am Freitagmorgen bei lediglich 63 cm. Somit bleiben Einschränkungen bei der Binnenschifffahrt und mögliche Frachtzuschläge ein Thema. Für den physischen Agrarhandel sind diese Kosten erheblich. Denn selbst bei sinkenden Futures können steigende Transportkosten den tatsächlichen Warenpreis erhöhen. Ausblick: Die Agrarmärkte bleiben anfällig für Rückschläge Die Kursentwicklung der vergangenen

Agrarmärkte aktuell: Weizen und Soja schwächer, Raps bleibt über 540 €/t Read More »

Scroll to Top