KS Agrar Marktbericht | 13. November 2026
Die Agrarmärkte zeigen zum Wochenschluss unterschiedliche Entwicklungen. Während Weizen und Sojabohnen am Donnerstag nachgaben, konnte sich der europäische Maismarkt behaupten. Auch Rapssaat blieb nach den kräftigen Gewinnen der Vortage auf einem hohen Niveau.
Besonders auffällig ist die unterschiedliche Entwicklung zwischen Chicago und der europäischen Matif. Denn während amerikanische Futures überwiegend verloren, hielten sich Mais und Raps in Paris vergleichsweise fest.
Neben den neuen USDA-Zahlen beeinflussen vor allem der schwächere Euro, steigende Energiekosten und die weiterhin schwierige Logistik die europäischen Agrarpreise.
Für Landwirte, Händler und Verarbeiter bleibt deshalb entscheidend, wie sich internationale Börsenkurse und tatsächliche Warenpreise entwickeln.
Matif: Weizen verliert, Mais und Raps behaupten sich
Die europäischen Agrarterminmärkte schlossen am Donnerstag uneinheitlich.
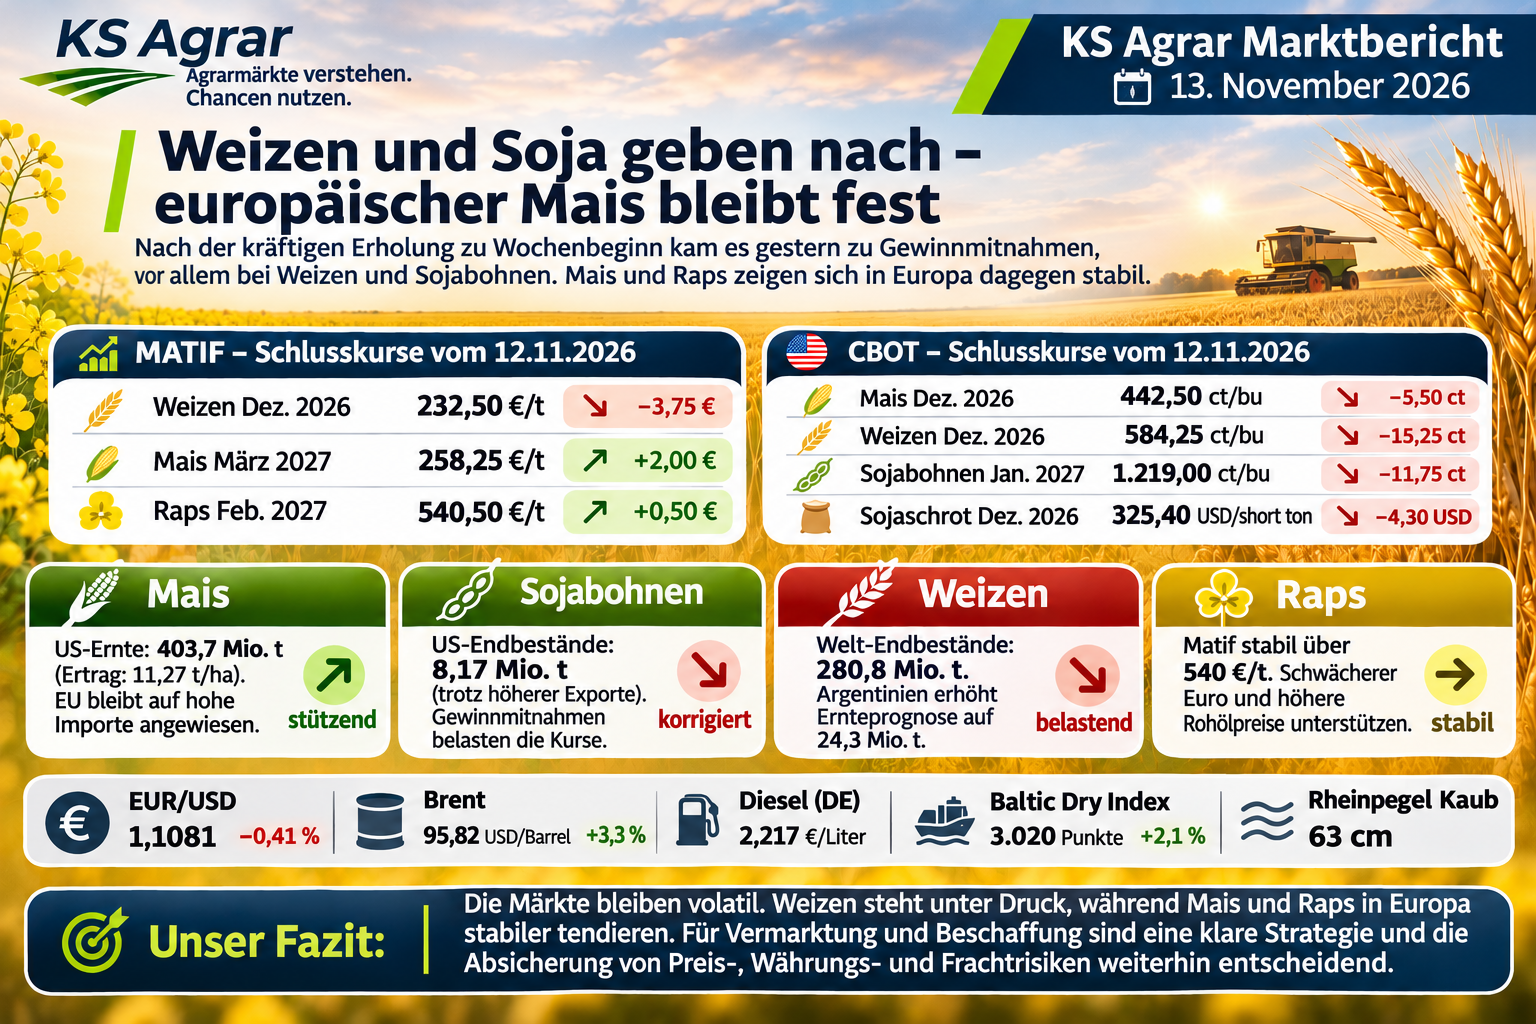
Die wichtigsten Schlusskurse vom 12. November 2026:
- Weizen Dezember 2026: 232,50 €/t, minus 3,75 €/t
- Mais März 2027: 258,25 €/t, plus 2,00 €/t
- Raps Februar 2027: 540,50 €/t, plus 0,50 €/t
Damit konnte Rapssaat die deutlichen Gewinne vom Mittwoch weitgehend behaupten. Dagegen verlor Weizen einen Teil seiner vorherigen Erholung.
Auch in Chicago gaben die wichtigsten Getreide- und Ölsaatenkontrakte nach.
Allerdings bleibt die Stimmung an den europäischen Märkten weiterhin von der regionalen Versorgung und dem schwächeren Euro geprägt.
Weizen: Größere Weltbestände belasten die Preise
Der Weizenmarkt geriet am Donnerstag erneut unter Druck.
An der Matif verlor der Dezember-Kontrakt 3,75 €/t und schloss bei 232,50 €/t.
Noch deutlicher fiel der Rückgang in Chicago aus. Dort verlor der Dezember-Weizen 15,25 US-Cent je Bushel.
Ein wichtiger Belastungsfaktor bleibt die umfangreiche weltweite Versorgung.
Der jüngste USDA-Bericht erhöhte die globale Weizenproduktion für 2026/27 von 822,4 auf 827,5 Mio. t.
Gleichzeitig steigen die erwarteten Endbestände auf 280,8 Mio. t.
Besonders Argentinien und Australien erhalten höhere Produktionsprognosen.
Argentinien erwartet eine noch größere Ernte
Zusätzlichen Druck bringt eine neue Schätzung aus Argentinien.
Die Getreidebörse in Rosario erhöhte am Donnerstag ihre Prognose für die Weizenernte auf 24,3 Mio. t. Das sind 0,5 Mio. t mehr als zuvor erwartet.
Damit könnte das Land zusätzliche Mengen auf dem Weltmarkt anbieten.
Allerdings bleiben die Exportmöglichkeiten aus Russland und der Ukraine weiterhin mit politischen und logistischen Risiken verbunden.
Dennoch spricht die größere Weltproduktion zunächst gegen eine nachhaltige Preisrally.
Unsere Einschätzung: Die jüngsten Kursgewinne haben neue Vermarktungsmöglichkeiten eröffnet. Allerdings bleibt der internationale Wettbewerb hoch. Deshalb sollten Landwirte bereits erreichte Preisziele überprüfen.
Mais: Europäischer Markt entwickelt sich fester
Beim Mais zeigte sich am Donnerstag ein anderes Bild.
Während der Dezember-Kontrakt in Chicago nachgab, stieg Mais März 2027 an der Matif um 2,00 €/t auf 258,25 €/t.
Diese unterschiedliche Entwicklung hängt auch mit der Versorgungslage zusammen.
Das USDA hatte die amerikanische Maisproduktion auf 403,7 Mio. t reduziert. Gegenüber Oktober entspricht dies einem Rückgang um rund 3,6 Mio. t.
Zudem sinken die erwarteten amerikanischen Endbestände auf 44,7 Mio. t.
Allerdings fallen die Ernteprognosen für Brasilien und Argentinien höher aus.
Somit bleibt das weltweite Maisangebot umfangreich.
Europa benötigt weiterhin hohe Importmengen
Die Europäische Kommission hatte ihre Prognose für die EU-Maisernte Ende Oktober auf 47,0 Mio. t gesenkt.
Damit fällt die europäische Produktion deutlich kleiner aus als ursprünglich erwartet.
Folglich bleibt die EU auf erhebliche Importe angewiesen.
Außerdem verteuert der schwächere Euro Waren aus dem Dollarraum. Das kann die europäischen Maispreise zusätzlich unterstützen.
Unsere Einschätzung: Die regionale Versorgung spricht weiterhin für einen vergleichsweise festen europäischen Maismarkt. Entscheidend bleiben jedoch die verfügbaren Herkünfte, Frachtkosten und Importprämien.
Sojabohnen: Gewinnmitnahmen nach dem starken Anstieg
Nach der kräftigen Erholung zu Wochenbeginn gaben Sojabohnen am Donnerstag wieder nach.
Der Januar-Kontrakt in Chicago verlor 11,75 US-Cent und schloss bei 1.219 US-Cent je Bushel.
Auch Sojaschrot entwickelte sich schwächer. Der Dezember-Kontrakt fiel auf 325,40 USD je Short Ton.
Dennoch bleibt die amerikanische Sojabohnenbilanz knapper als vor dem Novemberbericht erwartet.
Das USDA reduzierte die US-Endbestände auf rund 8,16 Mio. t.
Grund dafür ist die stärkere Exportnachfrage, die den Effekt der leicht höheren Produktion übertrifft.
Auch weltweit werden niedrigere Sojabohnenbestände erwartet.
Was bedeutet das für Sojaschrot?
Für europäische Futtermittelhersteller bleibt die Entwicklung besonders wichtig.
Denn die höheren Sojabohnenpreise können sich auf die Kosten der Ölmühlen auswirken.
Allerdings hängt der Sojaschrotpreis zusätzlich von der Verarbeitung und der internationalen Futtermittelnachfrage ab.
Hinzu kommen Wechselkurs und Transportkosten.
Deshalb kann sich der tatsächliche Einkaufspreis in Europa anders entwickeln als der entsprechende Future in Chicago.
Raps: Die Matif behauptet sich über 540 €/t
Rapssaat bleibt einer der stärkeren Märkte der laufenden Woche.
Der Februar-Kontrakt stieg am Donnerstag leicht auf 540,50 €/t.
Damit konnte sich Raps trotz der schwächeren Sojabohnen behaupten.
Ein wichtiger Faktor bleibt der Euro. Da europäische Importe teilweise in US-Dollar abgerechnet werden, kann eine schwächere Gemeinschaftswährung den heimischen Markt unterstützen.
Außerdem stiegen die Rohölpreise am Donnerstag deutlich.
Das kann die Erwartungen an den Pflanzenöl- und Biodieselmarkt beeinflussen.
EU-Rapsernte bleibt unter der Septemberprognose
Die Europäische Kommission hatte ihre Rapsernteprognose Ende Oktober von 19,39 auf 19,28 Mio. t gesenkt.
Auch die Erwartungen für Sonnenblumen und Sojabohnen wurden reduziert.
Dem steht allerdings eine höhere weltweite Rapssaatproduktion gegenüber. Besonders Australien erwartet bessere Erträge.
Dadurch entsteht ein gemischtes Marktbild.
Einerseits stützen die geringere EU-Produktion und der schwächere Euro. Andererseits bleibt das internationale Angebot umfangreich.
Unsere Einschätzung: Das aktuelle Kursniveau kann interessante Vermarktungsmöglichkeiten eröffnen. Für eine weitere Erholung müssen jedoch auch die Pflanzenölpreise und die Nachfrage nach Biodiesel mitziehen.
Schwacher Euro erhöht die europäischen Importkosten
Der Euro setzte seine jüngste Abwärtsbewegung fort.
Am Donnerstag lag der EZB-Referenzkurs bei 1,1081 US-Dollar.
Damit verlor die Gemeinschaftswährung gegenüber dem Vortag weitere rund 0,4 %.
Für europäische Exporteure kann dies Vorteile bringen, weil ihre Waren international günstiger angeboten werden können.
Importeure müssen dagegen bei unveränderten Dollarpreisen mehr Euro bezahlen.
Gerade bei Mais, Sojabohnen und anderen importabhängigen Rohstoffen spielt der Wechselkurs deshalb eine wichtige Rolle.
Energie und Fracht bleiben wichtige Preisfaktoren
Auch der Energiemarkt sorgte am Donnerstag für Bewegung.
Brent-Rohöl stieg auf 95,82 USD je Barrel. Das entspricht einem Plus von rund 3,3 %.
Gleichzeitig erhöhten sich die internationalen Massengutfrachtindizes.
Der Baltic Dry Index erreichte 3.020 Punkte.
Am Rhein entspannte sich die extreme Niedrigwassersituation etwas. Dennoch lag der Pegel Kaub am Freitagmorgen bei lediglich 63 cm.
Somit bleiben Einschränkungen bei der Binnenschifffahrt und mögliche Frachtzuschläge ein Thema.
Für den physischen Agrarhandel sind diese Kosten erheblich. Denn selbst bei sinkenden Futures können steigende Transportkosten den tatsächlichen Warenpreis erhöhen.
Ausblick: Die Agrarmärkte bleiben anfällig für Rückschläge
Die Kursentwicklung der vergangenen Tage zeigt, wie unterschiedlich sich einzelne Rohstoffe bewegen können.
Während Weizen unter den höheren Weltbeständen leidet, profitiert europäischer Mais von der regionalen Versorgungslage.
Sojabohnen werden weiterhin durch eine knappere amerikanische Bilanz unterstützt. Allerdings sind nach der kräftigen Rally auch Gewinnmitnahmen möglich.
Rapssaat erhält dagegen Unterstützung durch den schwächeren Euro und den Pflanzenölmarkt.
Damit bleibt die weitere Entwicklung von mehreren Faktoren abhängig.
Besonders wichtig werden die nächsten Exportzahlen, die südamerikanische Witterung und die Entwicklung der internationalen Frachtraten sein.
KS Agrar Fazit: Marktchancen nutzen und Risiken absichern
Die Agrarmärkte gehen mit gemischten Signalen in den letzten Handelstag der Woche.
Beim Weizen bleibt das umfangreiche Weltangebot ein wichtiger Belastungsfaktor.
Mais zeigt sich in Europa dagegen vergleichsweise fest. Auch Raps konnte seine jüngsten Gewinne behaupten.
Für Landwirte können die höheren Kurse neue Möglichkeiten zur Vermarktung eröffnen.
Händler sollten dagegen besonders auf die Entwicklung von Basis, Währung und Fracht achten.
Verarbeiter müssen prüfen, ob sich die internationalen Kursänderungen tatsächlich auf ihre Einkaufskosten auswirken.
Unser Fazit: Die aktuelle Marktphase erfordert klare Preisziele und eine konsequente Absicherung. Denn entscheidend ist nicht allein der Kurs an der Börse, sondern das wirtschaftliche Ergebnis des gesamten Warengeschäfts.
KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.
