Chartanalyse Rapssaat Februar 2027: Erholung stockt unter wichtigen Widerständen

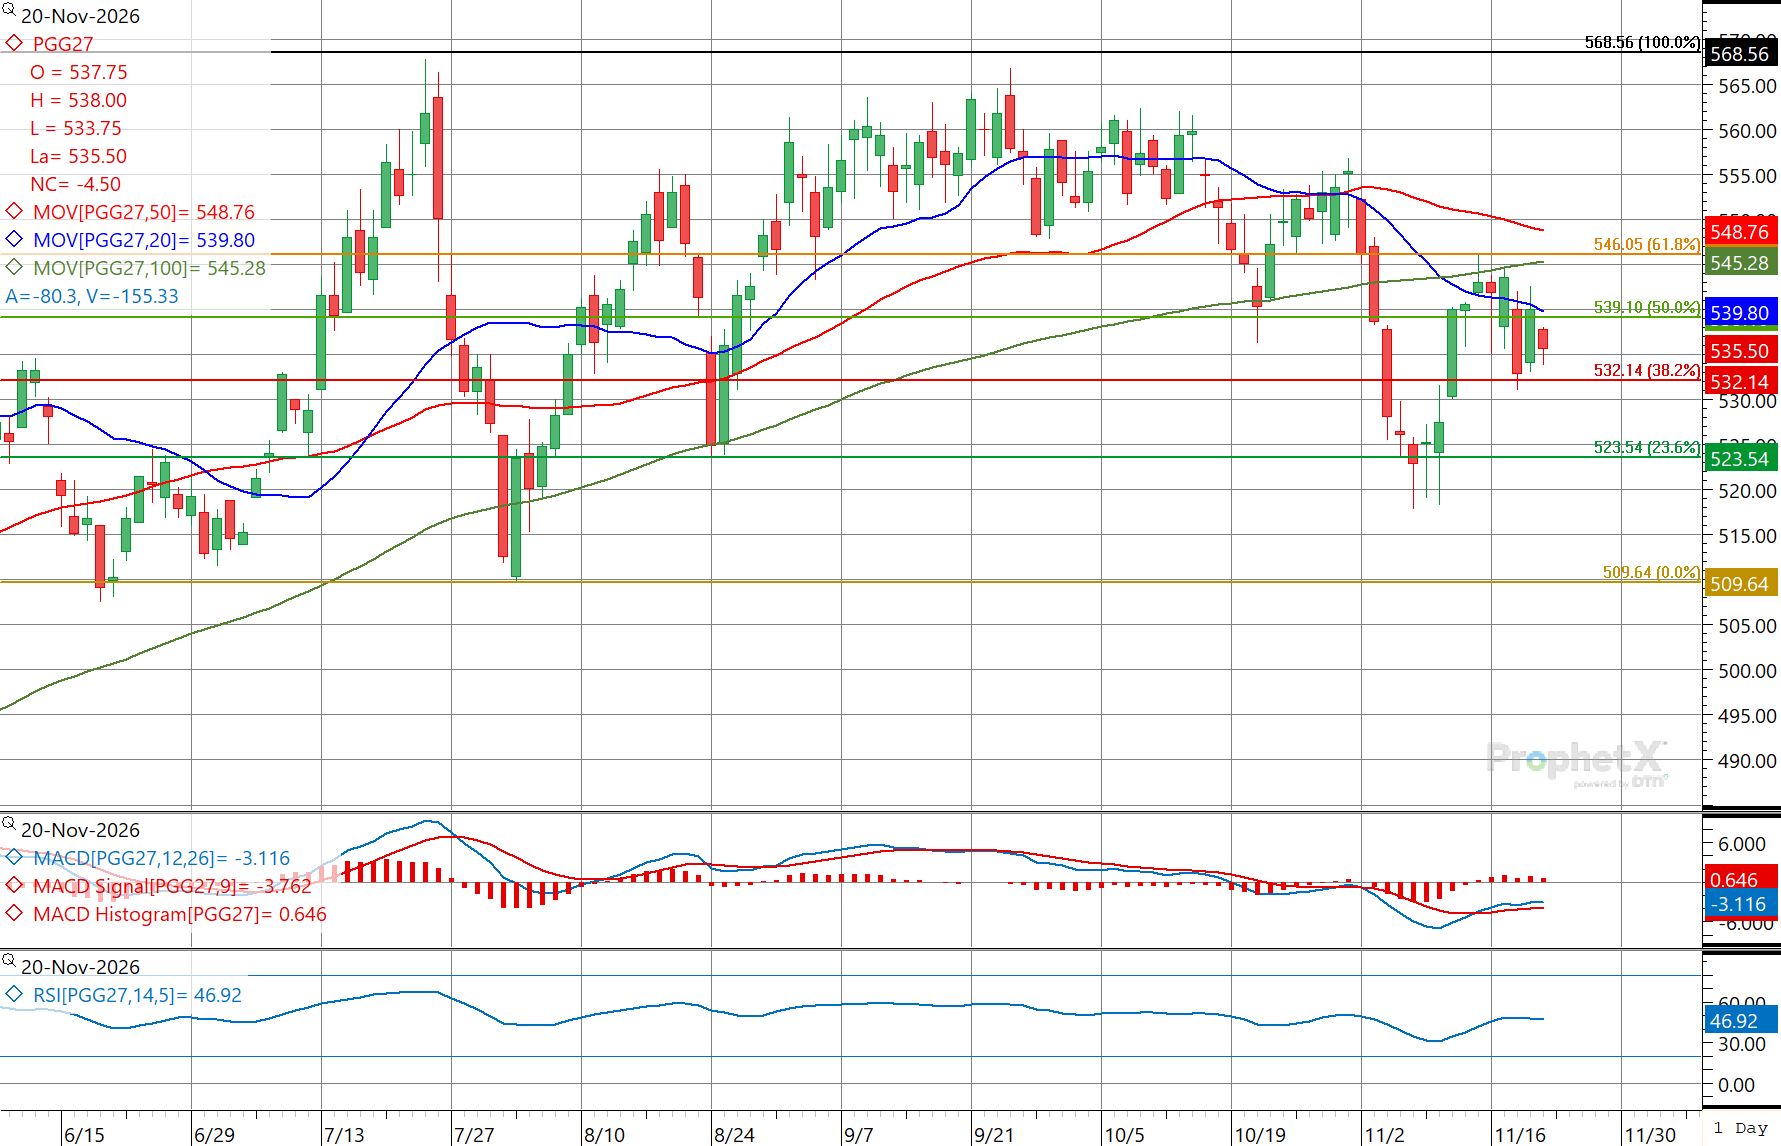
Chartanalyse Raps Matif Februar 2027 mit Kurs bei 535,50 €/t, Unterstützung bei 532,14 €/t und gleitenden Durchschnitten, MACD sowie RSI.
Die Matif-Rapssaat Februar 2027 notiert bei 535,50 €/t. Unterstützungen bei 532 und 523 €/t sowie Widerstände zwischen 540 und 549 €/t entscheiden über den weiteren Kursverlauf.

Die Rapssaat-Futures an der Matif zeigen im Februar-2027-Termin weiter ein nervöses Bild. Nach der deutlichen Korrektur Anfang November konnte sich der Markt zwar von den Tiefs lösen, doch die Erholung gerät nun ins Stocken. Entscheidend ist, dass der Kurs mehrere wichtige Widerstandsmarken noch nicht zurückerobern konnte.

Technische Lage: Erholung ja, Trendwende nein

Der Schlusskurs liegt bei 535,50 €/t und damit unter wichtigen technischen Marken. Besonders auffällig ist, dass der Markt aktuell sowohl unter dem 20-Tage-Durchschnitt bei 539,80 €/t als auch unter dem 50-Tage-Durchschnitt bei 548,76 €/t notiert. Auch der 100-Tage-Durchschnitt bei 545,28 €/t verläuft darüber und verstärkt den Widerstandsbereich.

Damit bleibt das Chartbild kurzfristig angeschlagen. Die kräftige Gegenbewegung nach dem Rücksetzer hat zwar Stabilisierung gebracht, für ein klares Kaufsignal reicht sie bislang aber noch nicht aus.

Wichtige Unterstützungen und Widerstände

Auf der Unterseite bleibt zunächst der Bereich um 532,14 €/t wichtig. Diese Marke entspricht dem 38,2-%-Retracement der vorangegangenen Aufwärtsbewegung und wurde zuletzt erfolgreich verteidigt. Darunter rückt die Zone um 523,54 €/t in den Fokus. Sollte auch diese Unterstützung brechen, wäre ein erneuter Test des Bewegungstiefs bei 509,64 €/t nicht auszuschließen.

Auf der Oberseite muss der Markt zunächst den Bereich um 539,10 bis 539,80 €/t zurückerobern. Erst darüber würde sich das kurzfristige Bild aufhellen. Danach warten mit 545,28 €/t, 546,05 €/t und 548,76 €/t gleich mehrere Hürden. Ein nachhaltiger Ausbruch über diese Zone wäre ein erstes Signal dafür, dass die Rapssaat wieder in Richtung 560 €/t und später möglicherweise zum Hoch bei 568,56 €/t laufen könnte.

Indikatoren: Erste Stabilisierung, aber noch ohne Dynamik

Der RSI bei 46,92 zeigt eine neutrale Marktlage. Der Markt ist also weder überkauft noch überverkauft. Das passt gut zum derzeitigen Seitwärts- bis Erholungscharakter.

Der MACD liefert ein erstes Stabilisierungszeichen. Zwar liegt der Indikator selbst noch im negativen Bereich, das positive Histogramm deutet jedoch darauf hin, dass der zuletzt starke Abwärtsdruck nachlässt. Das ist konstruktiv, ersetzt aber noch kein belastbares Trendwendesignal.

Fazit: Rapssaat bleibt in einer entscheidenden Zone

Die Matif-Rapssaat im Februar-Termin befindet sich technisch in einer entscheidenden Phase. Die Erholung von den November-Tiefs ist sichtbar, stößt nun aber auf einen dichten Widerstandsbereich. Solange der Kurs unter 540 bis 549 €/t bleibt, überwiegt ein vorsichtiger bis neutraler Blick.

Für die Bullen wäre ein Anstieg über diese Zone wichtig, um das Chartbild deutlich zu verbessern. Auf der Unterseite sollte der Markt möglichst über 532 €/t bleiben, damit die Erholungschance intakt bleibt. Insgesamt spricht die Technik derzeit eher für eine Stabilisierungsphase mit offenem Ausgang als für eine bereits bestätigte Aufwärtsbewegung.

Mehr lesen

Agrarmarkt aktuell am 20. November 2026: Weizen steigt auf 237,25 €/t, Mais auf 264,25 €/t und Raps auf 540 €/t an der Matif.

Agrarmarkt aktuell: Weizen, Mais und Raps erholen sich deutlich

KS Agrar Marktbericht | 20. November 2026Im Folgenden finden Sie den Agrarmarkt aktuell 20. November 2026. Die europäischen Agrarmärkte haben sich am Donnerstag deutlich erholt. Nach den kräftigen Verlusten des Vortages legten Weizen, Mais und Rapssaat an der Euronext wieder zu. Besonders Mais zeigte dabei eine starke Entwicklung. Während die europäischen Terminmärkte überwiegend fester schlossen, gaben Sojabohnen und Sojaschrot in Chicago erneut nach. Damit bleibt die Situation an den internationalen Agrarbörsen uneinheitlich. Einerseits unterstützen kleinere amerikanische Ernten und der hohe europäische Importbedarf die Preise. Andererseits sorgen große Produktionsaussichten in Südamerika und umfangreiche weltweite Weizenbestände weiterhin für Unsicherheit. Für Landwirte, Händler und Verarbeiter stellt sich deshalb die Frage: Ist die aktuelle Erholung nachhaltig oder handelt es sich zunächst um eine technische Gegenbewegung? Matif: Kräftige Erholung bei Weizen, Mais und Raps Die europäischen Agrarterminmärkte konnten am 19. November deutliche Gewinne verbuchen. Die wichtigsten Euronext-Schlusskurse: Besonders Rapssaat konnte einen großen Teil der vorherigen Verluste wieder ausgleichen. Allerdings bleibt die Schwankungsbreite hoch. Denn noch am Mittwoch hatte der Februar-Kontrakt 10,75 €/t verloren. Auch Weizen und Mais reagierten mit deutlichen Kursbewegungen. Raps: Kräftige Gegenbewegung auf 540 €/t Rapssaat gehört derzeit zu den volatilsten Agrarrohstoffen an der Euronext. Nach dem Rückgang auf 532,75 €/t am Mittwoch erholte sich der Februar-Kontrakt am Donnerstag um 7,25 €/t auf 540,00 €/t. Damit wurde ein erheblicher Teil der vorherigen Verluste wieder aufgeholt. Allerdings ist eine nachhaltige Trendwende damit noch nicht bestätigt. Chartanalyse: Widerstände zwischen 544 und 551 €/t Aus der zuletzt ausgewerteten technischen Analyse ergeben sich mehrere wichtige Kursmarken. Der erste Widerstand liegt zwischen 544 und 546 €/t. Darüber folgt eine weitere wichtige Zone bei 550 bis 551 €/t. Ein nachhaltiger Ausbruch könnte die Chancen auf eine Erholung in Richtung 555 bis 560 €/t verbessern. Auf der Unterseite bleibt dagegen die Marke von 532 €/t eine wichtige Unterstützung. Sollte diese unterschritten werden, könnte erneut der Bereich um 523 bis 524 €/t in den Mittelpunkt rücken. EU-Rapsernte niedriger als im September erwartet Die Europäische Kommission reduzierte Ende Oktober ihre Prognose für die EU-Rapsernte von 19,39 auf 19,28 Mio. t. Auch die Produktion von Sonnenblumen und Sojabohnen wird etwas niedriger eingeschätzt. Damit liegt die gesamte EU-Ölsaatenproduktion in der aktuellen Prognosereihe bei rund 31,11 Mio. t. Allerdings bleibt das weltweite Rapssaatangebot umfangreich. Besonders Australien erwartet eine größere Ernte. Zusätzlich beeinflussen Pflanzenölpreise und die Biodieselnachfrage den Markt. Unsere Einschätzung: Der Anstieg auf 540 €/t verbessert die kurzfristige Ausgangslage. Dennoch muss Rapssaat zunächst die Widerstände oberhalb von 544 €/t überwinden. Für Landwirte bleiben deshalb klare Verkaufsziele und die tatsächlich angebotenen Kassamarktpreise entscheidend. Mais: Europäischer Markt zeigt besondere Stärke Mais gehörte am Donnerstag zu den stärksten Agrarmärkten. Der März-Kontrakt an der Euronext stieg um 5,25 €/t auf 264,25 €/t. Auch Chicago entwickelte sich freundlicher. Dort legte der Dezember-Kontrakt um 3,50 US-Cent je Bushel zu. Damit zeigt sich erneut, dass der europäische Maismarkt über eine vergleichsweise feste Grundlage verfügt. Amerikanische Maisernte fällt kleiner aus Das USDA hatte seine Produktionsprognose für die amerikanische Maisernte 2026/27 auf 403,7 Mio. t reduziert. Der erwartete Ertrag liegt bei rund 11,27 t/ha. Gleichzeitig sinken die prognostizierten amerikanischen Endbestände auf etwa 44,7 Mio. t. Diese Zahlen unterstützen grundsätzlich die Preise. Allerdings werden für Südamerika weiterhin große Ernten erwartet. US-Maisexporte bleiben bedeutend Die jüngsten amerikanischen Nettoexportverkäufe erreichten rund 1,63 Mio. t. Damit lag die Nachfrage zwar unter dem außergewöhnlich hohen Wert der Vorwoche. Dennoch zeigt die Menge, dass weiterhin erhebliche internationale Kaufbereitschaft besteht. Für die Preisentwicklung wird entscheidend sein, ob sich die Verkaufsverpflichtungen anschließend auch in tatsächlichen Verschiffungen niederschlagen. Europa bleibt auf Importe angewiesen Die Europäische Kommission hatte ihre Prognose für die EU-Maisernte Ende Oktober auf 47,0 Mio. t gesenkt. Damit bleibt die Europäische Union auf umfangreiche Einfuhren angewiesen. Hinzu kommen Wechselkurs und Frachtkosten. Beide Faktoren können den tatsächlichen Warenpreis erheblich beeinflussen. Unsere Einschätzung: Der europäische Maismarkt bleibt vergleichsweise fest. Allerdings könnte eine große südamerikanische Ernte das internationale Angebot im kommenden Jahr erhöhen. Weizen: Deutliche Erholung trotz großer Weltbestände Auch Weizen konnte sich am Donnerstag kräftig erholen. Der Dezember-Kontrakt an der Matif gewann 4,25 €/t und schloss bei 237,25 €/t. In Chicago stieg Dezember-Weizen um 8 US-Cent je Bushel. Damit wurde ein Teil der vorherigen Kursverluste wieder ausgeglichen. Weltweite Versorgung bleibt umfangreich Das USDA erwartet für die Saison 2026/27 eine weltweite Weizenproduktion von 827,5 Mio. t. Die globalen Endbestände werden auf 280,8 Mio. t geschätzt. Damit liegt die Weltversorgung deutlich über der Oktoberprognose. Besonders Argentinien und Australien verfügen über höhere Ernteerwartungen. Daher bleibt der internationale Wettbewerb zwischen den Exportländern intensiv. Amerikanische Weizenexporte verbessern sich Die jüngsten amerikanischen Nettoexportverkäufe erreichten rund 345.000 t. Damit lag die Nachfrage über dem Wert der Vorwoche. Allerdings reicht eine bessere Berichtswoche noch nicht aus, um die umfangreiche Weltversorgung grundlegend zu verändern. Außerdem bleiben die tatsächlichen Exportmöglichkeiten der Schwarzmeerregion ein wichtiger Einflussfaktor. Unsere Einschätzung: Die Erholung an der Matif schafft neue Vermarktungsmöglichkeiten. Dennoch sprechen die hohen Weltbestände weiterhin gegen die Annahme einer bereits bestätigten langfristigen Aufwärtsbewegung. Sojabohnen: Gute Exportnachfrage, aber fallende Futures Der Sojabohnenmarkt konnte von der freundlicheren Stimmung an den Getreidebörsen nicht profitieren. Der Januar-Kontrakt in Chicago verlor am Donnerstag 9,25 US-Cent und schloss bei 1.207,50 Cent je Bushel. Dabei fielen die aktuellen amerikanischen Exportzahlen durchaus solide aus. US-Sojabohnenexporte erreichen 1,50 Mio. t Die jüngsten wöchentlichen Nettoexportverkäufe lagen bei rund 1,50 Mio. t. Trotzdem gaben die Futures nach. Ein wichtiger Faktor bleiben die großen Ernteaussichten in Brasilien. Das Land erwartet für 2026/27 eine Sojabohnenproduktion von rund 181,6 Mio. t. Sollte diese Menge erreicht werden, könnte sich das internationale Angebot im kommenden Jahr deutlich verbessern. Amerikanische Bestände bleiben vergleichsweise niedrig Die prognostizierten US-Endbestände liegen derzeit bei rund 8,16 Mio. t. Damit bleibt die amerikanische Versorgungsbilanz relativ knapp. Allerdings spielt nicht allein die US-Produktion eine Rolle. Ebenso wichtig sind die künftigen Ernten und die internationale Handelsnachfrage. Sojaschrot ebenfalls schwächer Der Dezember-Kontrakt für Sojaschrot verlor 3,10 USD je Short Ton und schloss bei 332,80 USD. Gleichzeitig bleibt die Verarbeitung amerikanischer Sojabohnen auf hohem Niveau. Für europäische Futtermittelhersteller sind daher besonders die tatsächlichen Schrotpreise in Euro, die Lieferprämien und die Verfügbarkeit wichtig. Unsere Einschätzung: Die amerikanische Sojabohnenbilanz bleibt grundsätzlich unterstützend. Allerdings begrenzt
USDA-Marktbericht November 2026: US-Maisernte und Sojabohnenbestände sinken, weltweite Weizenbestände steigen.

USDA-Bericht November 2026: Mais und Sojabohnen steigen, Weizen bleibt unter Druck

KS Agrar Marktbericht | 11. November 2026 Nach mehreren Wochen fallender Agrarpreise brachte der neue USDA-Bericht am 10. November eine deutliche Erholung an den Börsen. Besonders Mais und Sojabohnen profitierten von überraschend niedrigen US-Beständen. Aber auch Weizen und Raps konnten zulegen. Allerdings zeigt der neue Bericht unterschiedliche Entwicklungen. Während die Versorgung bei Mais und Sojabohnen in den USA knapper ausfällt, steigt das weltweite Weizenangebot deutlich. Damit stellt sich eine wichtige Frage: Ist die Kurserholung bereits der Beginn einer nachhaltigen Trendwende? Matif: Deutliche Kursgewinne nach dem USDA-Bericht Die europäischen Agrarbörsen reagierten am Dienstag mit steigenden Kursen. Die wichtigsten Matif-Schlusskurse vom 10. November 2026: Auch in Chicago stiegen die Kurse. Dabei legten Sojabohnen besonders deutlich zu. Insgesamt hat sich die Stimmung an den Börsen zunächst verbessert. Dennoch bleibt offen, ob sich diese Entwicklung in den kommenden Tagen fortsetzt. Mais: Kleinere US-Ernte unterstützt die Preise Die wichtigste positive Überraschung des USDA-Berichts betrifft den amerikanischen Maismarkt. Für die Saison 2026/27 senkt das USDA seine Ernteprognose von 407,3 auf 403,7 Mio. t. Damit fällt die Produktion um rund 3,6 Mio. t kleiner aus als noch im Oktober erwartet. Außerdem wurde die Ertragsschätzung reduziert. Statt 11,37 t/ha rechnet das USDA jetzt mit rund 11,27 t/ha. Die Analysten hatten zuvor eine Produktion von etwa 405 Mio. t erwartet. Somit fällt die tatsächliche Kürzung stärker aus als angenommen. Gleichzeitig sinken die US-Endbestände deutlich. Sie werden nun auf 44,7 Mio. t geschätzt. Im Oktober waren es noch rund 47 Mio. t. Diese Entwicklung liefert dem Maismarkt neue Unterstützung. Weltweites Angebot bleibt groß Trotz der kleineren US-Ernte bleibt die internationale Maisversorgung umfangreich. So erhöht das USDA die Produktionsprognosen für Brasilien und Argentinien um jeweils 2 Mio. t. Dadurch können die höheren Ernten in Südamerika einen Teil des geringeren US-Angebots ausgleichen. Für Europa bleibt die Lage dennoch angespannt. Schließlich fällt die eigene Maisernte deutlich kleiner aus als ursprünglich erwartet. Deshalb benötigt die EU weiterhin große Importmengen. Unsere Einschätzung: Die niedrigere US-Ernte könnte den Maismarkt kurzfristig unterstützen. Allerdings bleiben die Exportnachfrage und die Entwicklung in Südamerika wichtige Preisfaktoren. Sojabohnen: Starke Exportnachfrage überrascht den Markt Auch bei Sojabohnen lieferte der neue USDA-Bericht eine positive Überraschung. Der Januar-Kontrakt in Chicago gewann am Dienstag fast 40 US-Cent je Bushel. Dabei erhöhte das USDA die amerikanische Produktion sogar leicht. Statt 124,2 Mio. t werden nun rund 124,5 Mio. t erwartet. Entscheidend ist jedoch die stärkere Nachfrage. Das USDA hebt seine Exportprognose um rund 0,68 Mio. t an. Dadurch sinken die erwarteten US-Endbestände trotz der etwas größeren Ernte. Sie fallen von 8,57 auf 8,16 Mio. t. Die Überraschung liegt bei den Beständen Vor der Veröffentlichung hatten Analysten mit einem Anstieg der US-Endbestände auf rund 9,15 Mio. t gerechnet. Tatsächlich fallen sie jedoch deutlich niedriger aus. Das erklärt die kräftige Reaktion an der Börse. Auch weltweit wird die Versorgung knapper eingeschätzt. Die globalen Sojabohnenbestände sinken von 124,3 auf 123,5 Mio. t. Für europäische Futtermittelhersteller ist diese Entwicklung wichtig. Denn höhere Sojabohnenpreise können auch die Kosten der Ölmühlen beeinflussen. Allerdings hängt der Sojaschrotpreis nicht allein von den Bohnen ab. Ebenso wichtig sind die Nachfrage nach Schrot, die Verarbeitung und die kommenden Ernten in Südamerika. Weizen: Größere Weltproduktion belastet den Markt Beim Weizen fällt die neue USDA-Bilanz weniger freundlich aus. Das USDA erhöht die weltweite Produktion um rund 5,1 Mio. t auf 827,5 Mio. t. Vor allem Argentinien und Australien erhalten höhere Ernteschätzungen. Für Argentinien erwartet das USDA nun 23 Mio. t Weizen. Australien soll 32,5 Mio. t produzieren. In beiden Ländern wurden die Prognosen um jeweils 1,5 Mio. t angehoben. Gleichzeitig sinken die Exporterwartungen für Russland und die Ukraine um jeweils 1 Mio. t. Schwarzmeerregion bleibt ein Risikofaktor Die politische Lage im Schwarzen Meer beeinflusst weiterhin die Exportmöglichkeiten. Vor allem Angriffe auf Häfen und Transportwege können Lieferungen erschweren. Allerdings führen solche Risiken nicht automatisch zu niedrigeren Exportmengen. Entscheidend bleiben die tatsächlichen Verschiffungen. Trotz der niedrigeren Exportprognosen für Russland und die Ukraine steigt die weltweite Versorgung deutlich. Die globalen Weizenendbestände erhöhen sich von 276,0 auf 280,8 Mio. t. Damit fällt der Anstieg wesentlich stärker aus als zuvor erwartet. Dennoch konnte Weizen am Dienstag an der Matif zulegen. Möglicherweise profitierte der Markt von der allgemein freundlicheren Stimmung und der Schließung zuvor eingegangener Verkaufspositionen. Unsere Einschätzung: Die größeren Weltbestände erschweren eine nachhaltige Erholung. Deshalb bleiben der internationale Wettbewerb und die tatsächlichen Exportmengen entscheidend. Raps: Festerer Sojamarkt bietet Unterstützung Auch Rapssaat profitierte von der besseren Stimmung. Der Februar-Kontrakt an der Matif stieg am Dienstag auf 527,50 €/t. Allerdings enthält der neue USDA-Bericht auch belastende Nachrichten. Die weltweite Rapssaatproduktion wurde um rund 0,7 Mio. t erhöht. Vor allem Australien erhält bessere Ernteaussichten. Gleichzeitig erwartet das USDA eine etwas kleinere Sonnenblumensaatproduktion. Dadurch entsteht ein gemischtes Bild. Einerseits könnte die knappere Sojabohnenversorgung den gesamten Ölsaatenmarkt unterstützen. Andererseits erhöhen größere Rapsernten den Angebotsdruck. Zusätzlich spielen die zuletzt schwächeren Rohölpreise eine wichtige Rolle. Für die weitere Entwicklung bleiben deshalb die Rapsölpreise, die Biodieselnachfrage und die Gewinne der Ölmühlen entscheidend. Europas Agrarmärkte entwickeln sich unterschiedlich Für den europäischen Agrarhandel reicht ein Blick auf die amerikanischen Börsen nicht aus. Schließlich verfügt Europa über eigene Angebots- und Nachfrageverhältnisse. Besonders bei Mais und Ölsaaten bleibt die EU auf Importe angewiesen. Deshalb können sich die europäischen Preise anders entwickeln als die internationalen Futures. Hinzu kommen Wechselkurse und Transportkosten. Das extreme Niedrigwasser am Rhein erschwert weiterhin die Binnenschifffahrt. Dadurch können höhere Frachten und regionale Preisaufschläge entstehen. Folglich bedeutet ein niedriger Börsenkurs nicht automatisch einen günstigeren Einkaufspreis. Für jedes Geschäft müssen deshalb auch Basis, Fracht, Währung und Liefertermin berücksichtigt werden. Ausblick: Ist die Trendwende bereits erreicht? Der Novemberbericht hat den Agrarmärkten neue Impulse geliefert. Bei Mais und Sojabohnen fallen die amerikanischen Bestände niedriger aus als erwartet. Dadurch verbessert sich die Grundlage für eine mögliche Erholung. Beim Weizen bleibt das internationale Angebot dagegen umfangreich. Deshalb wird sich erst in den kommenden Handelstagen zeigen, ob die bessere Stimmung anhält. Besonders wichtig bleiben die amerikanischen Exportzahlen und das Wetter in Südamerika. Darüber hinaus beeinflussen die Frachtraten und der Euro-Dollar-Kurs die europäischen Märkte. Eine echte Trendwende braucht somit mehr als einen starken Handelstag. KS Agrar Fazit: Neue Chancen,

Preisabsicherung an den Finanzmärkten – ein zentrales Element moderner Handelsstrategien im Agrarhandel.

Handelsstrategien im Agrarhandel – verständlich erklärt für Landwirte

Der Agrarmarkt ist ständig in Bewegung. Preise schwanken, politische Entscheidungen oder Wetterereignisse sorgen für Unsicherheit. Umso wichtiger ist es, die Vermarktung der eigenen Ernte aktiv zu steuern. Genau hier setzen Handelsstrategien an. Sie helfen Landwirten, Preisrisiken abzusichern und Chancen zu nutzen. Wir erklären einfache Einstiegsstrategien – und zeigen, wie auch Futures und Optionen sinnvoll eingesetzt werden können. Hauptteil (mit Zwischenüberschriften): Warum Handelsstrategien im Agrarhandel wichtig sind Wer seine Ernte ohne Plan verkauft, ist dem Marktpreis ausgeliefert. Handelsstrategien ermöglichen dagegen ein gezieltes Vorgehen – angepasst an die jeweilige Marktlage. Ziel ist nicht Spekulation, sondern Stabilität. Einstieg leicht gemacht: Feste Preise sichern Eine einfache Strategie ist der Vorverkauf zu einem Festpreis. Hier wird ein Teil der Ernte schon vor der Ernte zu einem bekannten Preis verkauft. Das schafft Planungssicherheit – vor allem bei steigenden Produktionskosten. Strategie mit Terminbörsen: Futures nutzen Futures-Kontrakte bieten Landwirten die Möglichkeit, Preise an der Börse abzusichern. Dabei wird nicht die Ware selbst verkauft, sondern ein standardisierter Vertrag. Wer sich damit vertraut macht, kann Preisrisiken am Markt gezielt abfedern. Optionen: Flexibilität mit Sicherheit verbinden Im Unterschied zu Futures ermöglichen Optionen mehr Flexibilität. Wer eine Verkaufsoption (Put) kauft, sichert sich einen Mindestpreis ab – profitiert aber noch, wenn die Preise steigen. Diese Strategie eignet sich für Landwirte, die auf steigende Märkte hoffen, aber dennoch Sicherheit wollen. Schrittweise herantasten Wir empfehlen, mit einfachen Strategien zu beginnen – zum Beispiel dem Teilverkauf über Festpreisvereinbarungen. Danach kann man sich schrittweise an Börseninstrumente wie Futures und Optionen herantasten – idealerweise mit Beratung durch Fachleute. Fazit:Handelsstrategien sind kein Hexenwerk – sondern ein wichtiges Werkzeug für Landwirte, um auf einem unsicheren Markt erfolgreich zu bestehen. Wer sich informiert und strategisch vorgeht, kann Risiken begrenzen und Chancen gezielt nutzen.

Nach oben scrollen