KS Agrar Marktanalyse | 10. November 2026
Der neue USDA-WASDE-Bericht sorgt für eine überraschende Entwicklung an den internationalen Agrarmärkten. Während die amerikanische Maisernte deutlich kleiner ausfällt als erwartet, werden auch bei Sojabohnen die Endbestände reduziert.
Bei Weizen zeigt sich dagegen ein anderes Bild. Die weltweite Produktion steigt deutlich stärker als erwartet. Damit erhöht sich auch die prognostizierte globale Versorgung.
Für den Agrarhandel liefert der Novemberbericht somit unterschiedliche Signale: fundamental freundlich für Mais und Sojabohnen, dagegen belastend für Weizen.
🌽 Mais: US-Produktion deutlich stärker gekürzt als erwartet
Die wichtigste Überraschung kommt aus dem amerikanischen Maismarkt.
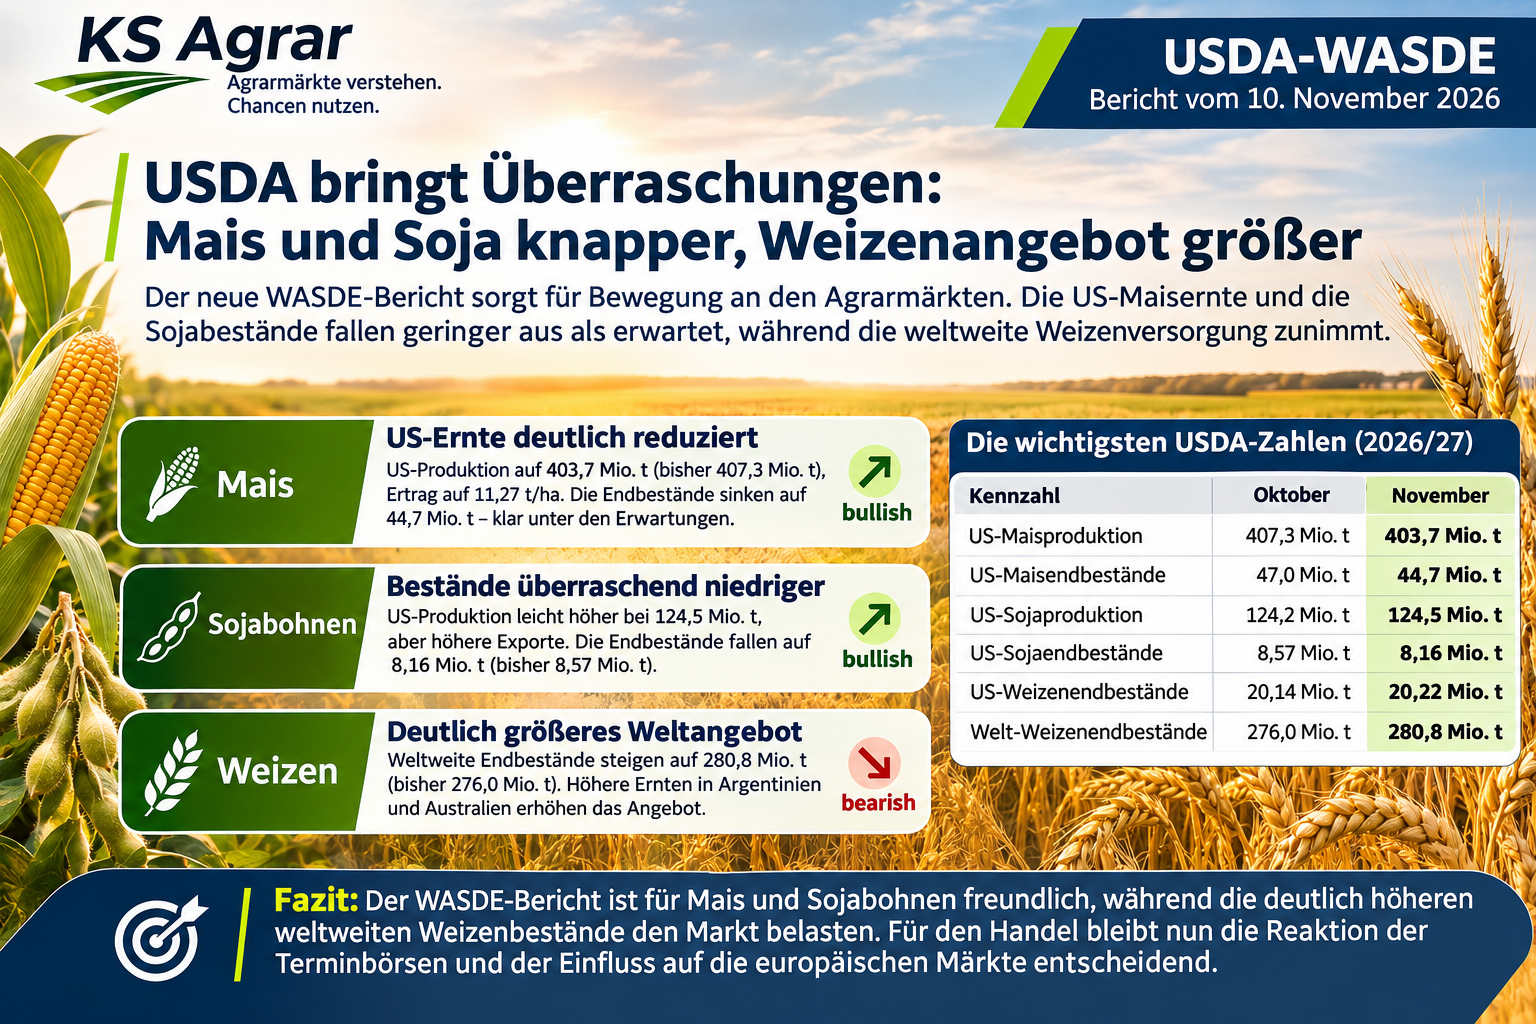
Das USDA reduziert die US-Maisproduktion für 2026/27 von bisher 407,3 auf 403,7 Mio. t. Damit fällt die Ernte um rund 3,6 Mio. t kleiner aus als im Oktober prognostiziert.
Auch der durchschnittliche Ertrag wurde deutlich gesenkt. Statt 181,2 Bushel je Acre erwartet das USDA nur noch 179,6 Bushel je Acre. Das entspricht einem Rückgang von 11,37 auf rund 11,27 t/ha.
Die Marktteilnehmer hatten im Vorfeld lediglich mit einem Rückgang auf rund 405 Mio. t gerechnet.
Damit fällt die tatsächliche Produktionskürzung stärker aus als erwartet.
Gleichzeitig reduziert das USDA allerdings auch die amerikanische Exportprognose. Sie sinkt um rund 0,64 Mio. t.
Trotzdem werden die erwarteten US-Endbestände deutlich reduziert. Sie fallen von rund 47,0 auf 44,7 Mio. t.
Das sind etwa 1,7 Mio. t weniger als die durchschnittliche Markterwartung.
Für Mais ergibt sich daraus zunächst eine fundamental freundlichere Situation.
Allerdings erhöht das USDA gleichzeitig die Produktionsprognosen für Brasilien und Argentinien um jeweils 2 Mio. t. Damit bleibt das internationale Angebot umfangreich.
Unsere Einschätzung: Die kleinere US-Ernte könnte den internationalen Maismarkt unterstützen. Ob daraus eine nachhaltige Erholung entsteht, hängt jedoch auch von der Exportnachfrage und den südamerikanischen Ernten ab.
🫘 Sojabohnen: Überraschend niedrigere Endbestände
Auch die Sojabohnenbilanz fällt freundlicher aus als im Vorfeld erwartet.
Zwar erhöht das USDA die amerikanische Produktion leicht von rund 124,2 auf 124,5 Mio. t. Der durchschnittliche Ertrag steigt von 53,1 auf 53,3 Bushel je Acre beziehungsweise auf rund 3,58 t/ha.
Allerdings hatten Analysten eine deutlich stärkere Produktionssteigerung erwartet.
Die eigentliche Überraschung liegt jedoch auf der Nachfrageseite.
Das USDA erhöht seine Exportprognose um 25 Mio. Bushel. Das entspricht rund 0,68 Mio. t.
Dadurch sinken die amerikanischen Endbestände von bisher 315 auf 300 Mio. Bushel. Umgerechnet sind das rund 8,16 Mio. t.
Vor der Veröffentlichung hatten die Marktteilnehmer dagegen mit einem Bestandsanstieg auf rund 9,15 Mio. t gerechnet.
Auch weltweit wird die Sojabohnenbilanz knapper eingeschätzt. Die globalen Endbestände sinken von 124,3 auf 123,5 Mio. t.
Damit liefert der Bericht eine positive fundamentale Überraschung für den Sojabohnenmarkt.
Für Sojaschrot ist diese Entwicklung ebenfalls relevant. Allerdings bleiben die Verarbeitungsmengen, die Schrot-Nachfrage und die Entwicklung des Pflanzenölmarktes zusätzliche Einflussfaktoren.
🌾 Weizen: Weltweite Bestände steigen deutlich
Beim Weizen fällt der neue USDA-Bericht dagegen belastend aus.
Die weltweite Weizenproduktion steigt von bisher 822,4 auf 827,5 Mio. t.
Besonders Argentinien und Australien erhalten höhere Produktionsprognosen.
Für Argentinien erhöht das USDA seine Schätzung um 1,5 Mio. t auf 23 Mio. t. Australien wird ebenfalls um 1,5 Mio. t auf 32,5 Mio. t angehoben.
Auch die Produktion in Kasachstan und der Ukraine wird höher eingeschätzt.
Gleichzeitig bleiben die Exportmöglichkeiten aus dem Schwarzen Meer eingeschränkt.
Das USDA reduziert seine Exportprognosen für Russland und die Ukraine um jeweils 1 Mio. t. Russland soll nun 39 Mio. t und die Ukraine 11,5 Mio. t Weizen exportieren.
Trotz dieser Einschränkungen steigen die weltweiten Weizenendbestände erheblich.
Sie erhöhen sich von 276,0 auf 280,8 Mio. t.
Das liegt rund 3,7 Mio. t über den vorherigen Markterwartungen.
Unsere Einschätzung: Die größere Weltproduktion könnte die internationalen Weizenpreise weiter belasten. Für die Matif bleibt insbesondere entscheidend, wie wettbewerbsfähig europäischer Weizen gegenüber anderen Exportherkünften ist.
🌻 Raps: Höhere Weltproduktion trifft auf festere Sojabilanz
Auch für den europäischen Rapsmarkt enthält der Bericht wichtige Informationen.
Das USDA erhöht seine Prognose für die weltweite Rapssaatproduktion um rund 0,7 Mio. t. Verantwortlich sind insbesondere bessere Ertragserwartungen in Australien und Uruguay.
Gleichzeitig wird die weltweite Sonnenblumensaatproduktion um etwa 0,5 Mio. t reduziert.
Für den europäischen Ölsaatenkomplex ergibt sich damit ein uneinheitliches Bild.
Während das zusätzliche Rapsangebot grundsätzlich belastend wirken kann, liefert die überraschend knappere Sojabohnenbilanz einen möglichen Gegenimpuls.
Entscheidend werden deshalb weiterhin die Entwicklung der Pflanzenölpreise, die Biodieselnachfrage und die Verarbeitungsmargen sein.
📊 Was bedeutet der neue Bericht für die Agrarmärkte?
Der November-WASDE liefert nach den Kursverlusten der vergangenen Wochen neue fundamentale Impulse.
Bei Mais fällt die amerikanische Ernte deutlich kleiner aus als erwartet. Auch die Endbestände werden stärker reduziert.
Bei Sojabohnen überrascht vor allem die höhere Exportnachfrage. Trotz einer etwas größeren Ernte sinken die Bestände.
Bei Weizen nimmt dagegen die globale Versorgung zu. Das könnte die internationale Preiserholung erschweren.
Für Europa bleibt allerdings wichtig, dass sich die Terminmärkte und die physischen Warenpreise unterschiedlich entwickeln können.
Denn neben den internationalen Angebots- und Nachfragebilanzen bestimmen auch Transportkosten, Wechselkurse, regionale Prämien und Liefertermine den tatsächlichen Warenpreis.
🎯 KS Agrar Fazit: Mais und Soja erhalten Unterstützung, Weizen bleibt schwierig
Der neue USDA-Bericht fällt für die drei wichtigsten Agrarrohstoffe sehr unterschiedlich aus.
Bei Mais und Sojabohnen sind die Ergebnisse fundamental freundlicher als erwartet. Das könnte nach den deutlichen Kursverlusten eine Gegenbewegung unterstützen.
Bei Weizen sprechen die höheren weltweiten Produktions- und Bestandsprognosen dagegen zunächst für anhaltenden Wettbewerbsdruck.
Entscheidend ist jetzt, wie die Terminbörsen auf die neuen Zahlen reagieren und welche Auswirkungen sich daraus für die europäischen Kassamärkte ergeben.
Für Landwirte, Händler und Verarbeiter bleibt eine konsequente Vermarktungs- und Absicherungsstrategie daher besonders wichtig.
Denn am Ende entscheidet nicht allein die Entwicklung der Futures. Für den tatsächlichen Warenwert zählen auch Basis, Fracht, Währung und Liefertermin.
KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.
