Agrarmärkte aktuell: Weizen und Soja schwächer, Raps bleibt über 540 €/t

Agrarmarkt aktuell am 13. November 2026: Weizen fällt auf 232,50 €/t, Mais steigt auf 258,25 €/t und Raps hält sich über 540 €/t.

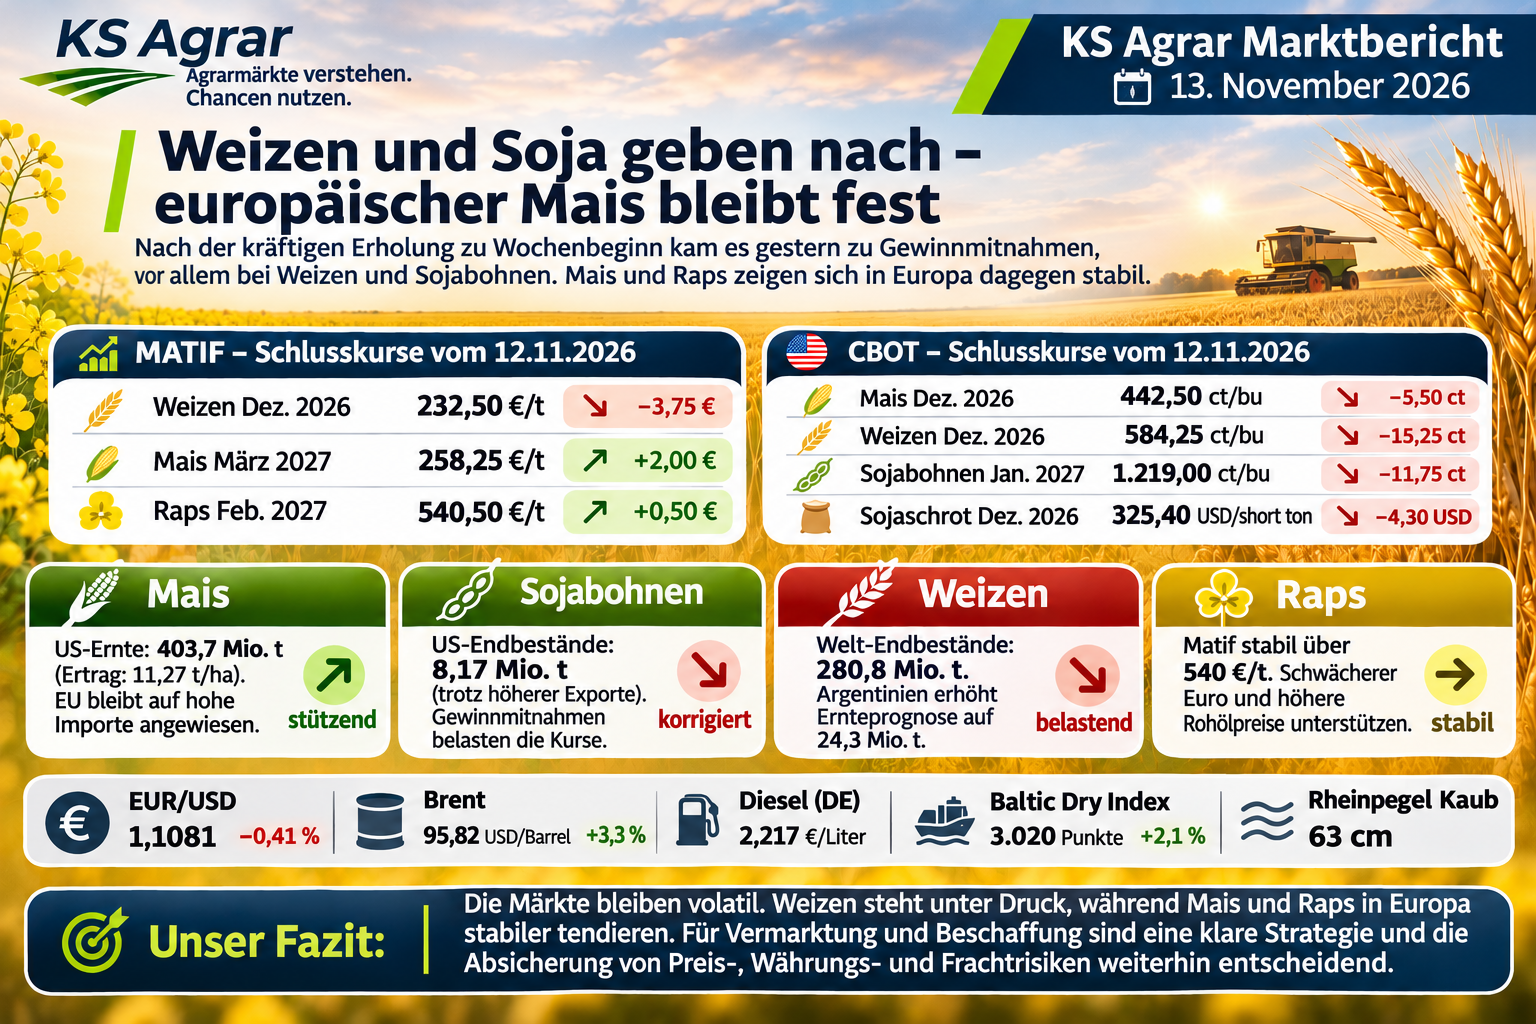
KS Agrar Marktbericht | 13. November 2026

Die Agrarmärkte zeigen zum Wochenschluss unterschiedliche Entwicklungen. Während Weizen und Sojabohnen am Donnerstag nachgaben, konnte sich der europäische Maismarkt behaupten. Auch Rapssaat blieb nach den kräftigen Gewinnen der Vortage auf einem hohen Niveau.

Besonders auffällig ist die unterschiedliche Entwicklung zwischen Chicago und der europäischen Matif. Denn während amerikanische Futures überwiegend verloren, hielten sich Mais und Raps in Paris vergleichsweise fest.

Neben den neuen USDA-Zahlen beeinflussen vor allem der schwächere Euro, steigende Energiekosten und die weiterhin schwierige Logistik die europäischen Agrarpreise.

Für Landwirte, Händler und Verarbeiter bleibt deshalb entscheidend, wie sich internationale Börsenkurse und tatsächliche Warenpreise entwickeln.

Matif: Weizen verliert, Mais und Raps behaupten sich

Die europäischen Agrarterminmärkte schlossen am Donnerstag uneinheitlich.

Die wichtigsten Schlusskurse vom 12. November 2026:

  • Weizen Dezember 2026: 232,50 €/t, minus 3,75 €/t
  • Mais März 2027: 258,25 €/t, plus 2,00 €/t
  • Raps Februar 2027: 540,50 €/t, plus 0,50 €/t

Damit konnte Rapssaat die deutlichen Gewinne vom Mittwoch weitgehend behaupten. Dagegen verlor Weizen einen Teil seiner vorherigen Erholung.

Auch in Chicago gaben die wichtigsten Getreide- und Ölsaatenkontrakte nach.

Allerdings bleibt die Stimmung an den europäischen Märkten weiterhin von der regionalen Versorgung und dem schwächeren Euro geprägt.

Weizen: Größere Weltbestände belasten die Preise

Der Weizenmarkt geriet am Donnerstag erneut unter Druck.

An der Matif verlor der Dezember-Kontrakt 3,75 €/t und schloss bei 232,50 €/t.

Noch deutlicher fiel der Rückgang in Chicago aus. Dort verlor der Dezember-Weizen 15,25 US-Cent je Bushel.

Ein wichtiger Belastungsfaktor bleibt die umfangreiche weltweite Versorgung.

Der jüngste USDA-Bericht erhöhte die globale Weizenproduktion für 2026/27 von 822,4 auf 827,5 Mio. t.

Gleichzeitig steigen die erwarteten Endbestände auf 280,8 Mio. t.

Besonders Argentinien und Australien erhalten höhere Produktionsprognosen.

Argentinien erwartet eine noch größere Ernte

Zusätzlichen Druck bringt eine neue Schätzung aus Argentinien.

Die Getreidebörse in Rosario erhöhte am Donnerstag ihre Prognose für die Weizenernte auf 24,3 Mio. t. Das sind 0,5 Mio. t mehr als zuvor erwartet.

Damit könnte das Land zusätzliche Mengen auf dem Weltmarkt anbieten.

Allerdings bleiben die Exportmöglichkeiten aus Russland und der Ukraine weiterhin mit politischen und logistischen Risiken verbunden.

Dennoch spricht die größere Weltproduktion zunächst gegen eine nachhaltige Preisrally.

Unsere Einschätzung: Die jüngsten Kursgewinne haben neue Vermarktungsmöglichkeiten eröffnet. Allerdings bleibt der internationale Wettbewerb hoch. Deshalb sollten Landwirte bereits erreichte Preisziele überprüfen.

Mais: Europäischer Markt entwickelt sich fester

Beim Mais zeigte sich am Donnerstag ein anderes Bild.

Während der Dezember-Kontrakt in Chicago nachgab, stieg Mais März 2027 an der Matif um 2,00 €/t auf 258,25 €/t.

Diese unterschiedliche Entwicklung hängt auch mit der Versorgungslage zusammen.

Das USDA hatte die amerikanische Maisproduktion auf 403,7 Mio. t reduziert. Gegenüber Oktober entspricht dies einem Rückgang um rund 3,6 Mio. t.

Zudem sinken die erwarteten amerikanischen Endbestände auf 44,7 Mio. t.

Allerdings fallen die Ernteprognosen für Brasilien und Argentinien höher aus.

Somit bleibt das weltweite Maisangebot umfangreich.

Europa benötigt weiterhin hohe Importmengen

Die Europäische Kommission hatte ihre Prognose für die EU-Maisernte Ende Oktober auf 47,0 Mio. t gesenkt.

Damit fällt die europäische Produktion deutlich kleiner aus als ursprünglich erwartet.

Folglich bleibt die EU auf erhebliche Importe angewiesen.

Außerdem verteuert der schwächere Euro Waren aus dem Dollarraum. Das kann die europäischen Maispreise zusätzlich unterstützen.

Unsere Einschätzung: Die regionale Versorgung spricht weiterhin für einen vergleichsweise festen europäischen Maismarkt. Entscheidend bleiben jedoch die verfügbaren Herkünfte, Frachtkosten und Importprämien.

Sojabohnen: Gewinnmitnahmen nach dem starken Anstieg

Nach der kräftigen Erholung zu Wochenbeginn gaben Sojabohnen am Donnerstag wieder nach.

Der Januar-Kontrakt in Chicago verlor 11,75 US-Cent und schloss bei 1.219 US-Cent je Bushel.

Auch Sojaschrot entwickelte sich schwächer. Der Dezember-Kontrakt fiel auf 325,40 USD je Short Ton.

Dennoch bleibt die amerikanische Sojabohnenbilanz knapper als vor dem Novemberbericht erwartet.

Das USDA reduzierte die US-Endbestände auf rund 8,16 Mio. t.

Grund dafür ist die stärkere Exportnachfrage, die den Effekt der leicht höheren Produktion übertrifft.

Auch weltweit werden niedrigere Sojabohnenbestände erwartet.

Was bedeutet das für Sojaschrot?

Für europäische Futtermittelhersteller bleibt die Entwicklung besonders wichtig.

Denn die höheren Sojabohnenpreise können sich auf die Kosten der Ölmühlen auswirken.

Allerdings hängt der Sojaschrotpreis zusätzlich von der Verarbeitung und der internationalen Futtermittelnachfrage ab.

Hinzu kommen Wechselkurs und Transportkosten.

Deshalb kann sich der tatsächliche Einkaufspreis in Europa anders entwickeln als der entsprechende Future in Chicago.

Raps: Die Matif behauptet sich über 540 €/t

Rapssaat bleibt einer der stärkeren Märkte der laufenden Woche.

Der Februar-Kontrakt stieg am Donnerstag leicht auf 540,50 €/t.

Damit konnte sich Raps trotz der schwächeren Sojabohnen behaupten.

Ein wichtiger Faktor bleibt der Euro. Da europäische Importe teilweise in US-Dollar abgerechnet werden, kann eine schwächere Gemeinschaftswährung den heimischen Markt unterstützen.

Außerdem stiegen die Rohölpreise am Donnerstag deutlich.

Das kann die Erwartungen an den Pflanzenöl- und Biodieselmarkt beeinflussen.

EU-Rapsernte bleibt unter der Septemberprognose

Die Europäische Kommission hatte ihre Rapsernteprognose Ende Oktober von 19,39 auf 19,28 Mio. t gesenkt.

Auch die Erwartungen für Sonnenblumen und Sojabohnen wurden reduziert.

Dem steht allerdings eine höhere weltweite Rapssaatproduktion gegenüber. Besonders Australien erwartet bessere Erträge.

Dadurch entsteht ein gemischtes Marktbild.

Einerseits stützen die geringere EU-Produktion und der schwächere Euro. Andererseits bleibt das internationale Angebot umfangreich.

Unsere Einschätzung: Das aktuelle Kursniveau kann interessante Vermarktungsmöglichkeiten eröffnen. Für eine weitere Erholung müssen jedoch auch die Pflanzenölpreise und die Nachfrage nach Biodiesel mitziehen.

Schwacher Euro erhöht die europäischen Importkosten

Der Euro setzte seine jüngste Abwärtsbewegung fort.

Am Donnerstag lag der EZB-Referenzkurs bei 1,1081 US-Dollar.

Damit verlor die Gemeinschaftswährung gegenüber dem Vortag weitere rund 0,4 %.

Für europäische Exporteure kann dies Vorteile bringen, weil ihre Waren international günstiger angeboten werden können.

Importeure müssen dagegen bei unveränderten Dollarpreisen mehr Euro bezahlen.

Gerade bei Mais, Sojabohnen und anderen importabhängigen Rohstoffen spielt der Wechselkurs deshalb eine wichtige Rolle.

Energie und Fracht bleiben wichtige Preisfaktoren

Auch der Energiemarkt sorgte am Donnerstag für Bewegung.

Brent-Rohöl stieg auf 95,82 USD je Barrel. Das entspricht einem Plus von rund 3,3 %.

Gleichzeitig erhöhten sich die internationalen Massengutfrachtindizes.

Der Baltic Dry Index erreichte 3.020 Punkte.

Am Rhein entspannte sich die extreme Niedrigwassersituation etwas. Dennoch lag der Pegel Kaub am Freitagmorgen bei lediglich 63 cm.

Somit bleiben Einschränkungen bei der Binnenschifffahrt und mögliche Frachtzuschläge ein Thema.

Für den physischen Agrarhandel sind diese Kosten erheblich. Denn selbst bei sinkenden Futures können steigende Transportkosten den tatsächlichen Warenpreis erhöhen.

Ausblick: Die Agrarmärkte bleiben anfällig für Rückschläge

Die Kursentwicklung der vergangenen Tage zeigt, wie unterschiedlich sich einzelne Rohstoffe bewegen können.

Während Weizen unter den höheren Weltbeständen leidet, profitiert europäischer Mais von der regionalen Versorgungslage.

Sojabohnen werden weiterhin durch eine knappere amerikanische Bilanz unterstützt. Allerdings sind nach der kräftigen Rally auch Gewinnmitnahmen möglich.

Rapssaat erhält dagegen Unterstützung durch den schwächeren Euro und den Pflanzenölmarkt.

Damit bleibt die weitere Entwicklung von mehreren Faktoren abhängig.

Besonders wichtig werden die nächsten Exportzahlen, die südamerikanische Witterung und die Entwicklung der internationalen Frachtraten sein.

KS Agrar Fazit: Marktchancen nutzen und Risiken absichern

Die Agrarmärkte gehen mit gemischten Signalen in den letzten Handelstag der Woche.

Beim Weizen bleibt das umfangreiche Weltangebot ein wichtiger Belastungsfaktor.

Mais zeigt sich in Europa dagegen vergleichsweise fest. Auch Raps konnte seine jüngsten Gewinne behaupten.

Für Landwirte können die höheren Kurse neue Möglichkeiten zur Vermarktung eröffnen.

Händler sollten dagegen besonders auf die Entwicklung von Basis, Währung und Fracht achten.

Verarbeiter müssen prüfen, ob sich die internationalen Kursänderungen tatsächlich auf ihre Einkaufskosten auswirken.

Unser Fazit: Die aktuelle Marktphase erfordert klare Preisziele und eine konsequente Absicherung. Denn entscheidend ist nicht allein der Kurs an der Börse, sondern das wirtschaftliche Ergebnis des gesamten Warengeschäfts.

KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.

Mehr lesen

Agrarmarkt aktuell November 2026

Agrarmärkte im Aufwind: Raps steigt um 12,50 €/t, Weizen setzt Erholung fort

KS Agrar Marktbericht | 12. November 2026 Die Agrarmärkte zeigen nach den deutlichen Verlusten der vergangenen Wochen wieder Stärke. Besonders Rapssaat und Weizen legten am Mittwoch kräftig zu. Dabei überraschen die europäischen Terminbörsen mit einer deutlich festeren Entwicklung. Denn die weltweite Versorgung mit Getreide und Ölsaaten bleibt teilweise umfangreich. Neben dem neuen USDA-Bericht beeinflussen vor allem der schwächere Euro und die regionalen Transportkosten die Preisentwicklung. Für Landwirtschaft, Agrarhandel und Verarbeiter stellt sich deshalb eine zentrale Frage: Ist die aktuelle Erholung bereits der Beginn einer nachhaltigen Trendwende? Matif: Raps und Weizen mit deutlichen Kursgewinnen An der Euronext setzte sich die Erholung am Mittwoch fort. Die wichtigsten Schlussabrechnungskurse vom 11. November 2026: Besonders Rapssaat zeigte eine starke Entwicklung. Aber auch Weizen konnte seine Gewinne nach dem USDA-Bericht weiter ausbauen. Allerdings unterscheiden sich die Gründe für die Kurssteigerungen erheblich. Raps: Schwacher Euro und fester Sojamarkt unterstützen Rapssaat gehörte am Mittwoch zu den größten Gewinnern. Der Februar-Kontrakt stieg um 12,50 €/t auf 540,00 €/t. Damit legte der Preis innerhalb eines Tages um rund 2,4 % zu. Ein wichtiger Faktor bleibt die Entwicklung bei Sojabohnen. Der neue USDA-Bericht hatte die amerikanischen Sojabohnenendbestände überraschend deutlich reduziert. Dadurch verbesserte sich zunächst die Stimmung im gesamten Ölsaatenmarkt. Außerdem unterstützt der schwächere Euro die europäischen Rapspreise. Denn Importe aus dem Dollarraum werden bei unveränderten internationalen Preisen teurer. Weltweites Rapsangebot bleibt umfangreich Trotz der festen Matif-Kurse gibt es weiterhin belastende Faktoren. So erhöhte das USDA seine Prognose für die weltweite Rapssaatproduktion im November um rund 0,7 Mio. t. Besonders Australien erwartet höhere Erträge. Gleichzeitig reduzierte die Europäische Kommission ihre eigene Rapsernteprognose Ende Oktober gegenüber September leicht. Damit bleibt Europa weiterhin auf Einfuhren angewiesen. Für die kommenden Wochen werden deshalb die Entwicklung von Rapsöl, die Biodieselnachfrage und die Verarbeitungsmargen entscheidend sein. Unsere Einschätzung: Die kräftige Erholung verbessert die Vermarktungsmöglichkeiten. Dennoch bleibt die weitere Preisentwicklung von den internationalen Pflanzenöl- und Energiemärkten abhängig. Weizen: Börsen steigen trotz größerer Weltbestände Auch der europäische Weizenmarkt setzte seine Erholung fort. Der Dezember-Kontrakt gewann am Mittwoch 5,75 €/t und erreichte 236,25 €/t. Innerhalb von zwei Handelstagen entspricht dies einem Anstieg von 9,50 €/t. Bemerkenswert ist diese Entwicklung vor allem deshalb, weil der neue USDA-Bericht eine größere weltweite Weizenversorgung ausweist. Die globale Produktion wurde von 822,4 auf 827,5 Mio. t erhöht. Gleichzeitig steigen die erwarteten Endbestände von 276,0 auf 280,8 Mio. t. Besonders Argentinien und Australien erhalten höhere Ernteprognosen. Warum steigt Weizen trotzdem? Einen möglichen Erklärungsansatz liefert der schwächere Euro. Denn eine niedrigere europäische Währung verbessert grundsätzlich die Wettbewerbsfähigkeit von EU-Weizen auf dem Weltmarkt. Außerdem können technische Käufe und die Schließung zuvor aufgebauter Verkaufspositionen einen Kursanstieg verstärken. Allerdings bleibt die internationale Konkurrenz groß. Die tatsächlichen Exportmengen aus Russland und der Ukraine spielen weiterhin eine wichtige Rolle. Hinzu kommt das zunehmende Angebot aus Argentinien und Australien. Unsere Einschätzung: Die Erholung eröffnet neue Vermarktungsmöglichkeiten. Für eine dauerhafte Trendwende werden jedoch zusätzliche Nachfrage oder eine spürbare Verknappung der verfügbaren Exportmengen benötigt. Mais: Kleinere US-Ernte trifft auf hohen europäischen Importbedarf Beim Mais bleibt die neue amerikanische Produktionsprognose ein wichtiger Einflussfaktor. Das USDA hatte die US-Maisernte für 2026/27 von 407,3 auf 403,7 Mio. t reduziert. Auch die Endbestände werden mit rund 44,7 Mio. t deutlich niedriger erwartet. Diese Änderungen unterstützen die internationale Preisentwicklung. Allerdings steigen die Produktionsprognosen für Brasilien und Argentinien um jeweils 2 Mio. t. Dadurch bleibt die weltweite Versorgung insgesamt umfangreich. Europa bleibt auf Importe angewiesen Die Europäische Kommission reduzierte ihre Prognose für die europäische Maisernte Ende Oktober auf 47,0 Mio. t. Damit fällt die eigene Produktion deutlich kleiner aus als ursprünglich erwartet. Gleichzeitig benötigt Europa weiterhin erhebliche Mengen aus Drittstaaten. Für Händler und Verarbeiter wird deshalb entscheidend sein, welche Herkunft die günstigsten Liefermöglichkeiten bietet. Dabei zählen nicht nur die internationalen Futures. Ebenso wichtig bleiben Frachtkosten, Wechselkurse und die regionale Warenverfügbarkeit. Sojabohnen: Knappe US-Bilanz bietet weitere Unterstützung Die amerikanischen Sojabohnen konnten ihre Gewinne nach dem USDA-Bericht weitgehend behaupten. Das USDA reduzierte die erwarteten US-Endbestände auf 8,16 Mio. t. Zuvor waren noch 8,57 Mio. t prognostiziert worden. Entscheidend ist die höhere Exportnachfrage. Sie übersteigt den Effekt der leicht angehobenen Produktion. Auch die weltweiten Sojabohnenendbestände wurden gesenkt. Das unterstützt grundsätzlich die internationalen Sojabohnenpreise. Bei Sojaschrot hängt die Preisentwicklung jedoch zusätzlich von der Verarbeitung, den Schrotbeständen und der Futtermittelnachfrage ab. Außerdem richtet sich der Blick zunehmend auf Südamerika. Besonders das Wetter in Brasilien und Argentinien könnte die Preisentwicklung der kommenden Monate beeinflussen. Schwächerer Euro verändert die Kalkulation Ein weiterer wichtiger Einflussfaktor ist die Entwicklung am Devisenmarkt. Der Euro fiel am Mittwoch auf einen Referenzkurs von 1,1127 US-Dollar. Gegenüber dem Vortag verlor die Gemeinschaftswährung damit rund 0,8 %. Für europäische Exporteure kann dies Vorteile bringen. Denn ihre Waren werden für Käufer außerhalb des Euroraums rechnerisch günstiger. Importeure müssen dagegen höhere Euro-Beträge für unveränderte Dollarpreise bezahlen. Gerade bei Mais, Sojabohnen und Rapssaat kann der Wechselkurs deshalb einen erheblichen Einfluss auf die tatsächlichen Warenkosten haben. Niedrigwasser am Rhein bleibt ein Risiko Neben den internationalen Börsen beeinflusst weiterhin die Logistik den physischen Agrarhandel. Das außergewöhnliche Niedrigwasser am Rhein schränkt die Binnenschifffahrt ein. Besonders an wichtigen Engstellen können Schiffe nur mit reduzierter Ladung verkehren. Dadurch steigen möglicherweise die Transportkosten je Tonne. Gleichzeitig entwickelten sich die internationalen Massengutfrachten zuletzt fester. Somit müssen Händler bei neuen Geschäften nicht nur die Futures und den Wechselkurs berücksichtigen. Auch die tatsächlichen Transportkosten können die Marge erheblich verändern. Ausblick: Ist die Trendwende bereits erreicht? Die Agrarmärkte haben nach den Verlusten der vergangenen Wochen deutlich an Dynamik gewonnen. Besonders Mais und Sojabohnen profitieren von den jüngsten Änderungen der amerikanischen Angebots- und Nachfragebilanz. Bei Weizen bleibt die Lage dagegen schwieriger. Denn die größeren Weltbestände sprechen weiterhin für einen intensiven Exportwettbewerb. Rapssaat erhält Unterstützung durch den festeren Ölsaatenmarkt und die Währungsentwicklung. Allerdings muss sich erst noch zeigen, ob die aktuellen Kursgewinne Bestand haben. Die nächsten Exportzahlen, die Entwicklung der Pflanzenölpreise und das Wetter in Südamerika werden deshalb wichtige Hinweise liefern. KS Agrar Fazit: Neue Chancen, aber keine Entwarnung Die kräftige Erholung bei Raps und Weizen eröffnet neue Möglichkeiten für die Vermarktung und Preisabsicherung. Dennoch sollten Marktteilnehmer die internationalen Fundamentaldaten nicht aus dem Blick verlieren. Landwirte können die

USDA-Marktbericht November 2026: US-Maisernte und Sojabohnenbestände sinken, weltweite Weizenbestände steigen.

USDA-Bericht November 2026: Mais und Sojabohnen steigen, Weizen bleibt unter Druck

KS Agrar Marktbericht | 11. November 2026 Nach mehreren Wochen fallender Agrarpreise brachte der neue USDA-Bericht am 10. November eine deutliche Erholung an den Börsen. Besonders Mais und Sojabohnen profitierten von überraschend niedrigen US-Beständen. Aber auch Weizen und Raps konnten zulegen. Allerdings zeigt der neue Bericht unterschiedliche Entwicklungen. Während die Versorgung bei Mais und Sojabohnen in den USA knapper ausfällt, steigt das weltweite Weizenangebot deutlich. Damit stellt sich eine wichtige Frage: Ist die Kurserholung bereits der Beginn einer nachhaltigen Trendwende? Matif: Deutliche Kursgewinne nach dem USDA-Bericht Die europäischen Agrarbörsen reagierten am Dienstag mit steigenden Kursen. Die wichtigsten Matif-Schlusskurse vom 10. November 2026: Auch in Chicago stiegen die Kurse. Dabei legten Sojabohnen besonders deutlich zu. Insgesamt hat sich die Stimmung an den Börsen zunächst verbessert. Dennoch bleibt offen, ob sich diese Entwicklung in den kommenden Tagen fortsetzt. Mais: Kleinere US-Ernte unterstützt die Preise Die wichtigste positive Überraschung des USDA-Berichts betrifft den amerikanischen Maismarkt. Für die Saison 2026/27 senkt das USDA seine Ernteprognose von 407,3 auf 403,7 Mio. t. Damit fällt die Produktion um rund 3,6 Mio. t kleiner aus als noch im Oktober erwartet. Außerdem wurde die Ertragsschätzung reduziert. Statt 11,37 t/ha rechnet das USDA jetzt mit rund 11,27 t/ha. Die Analysten hatten zuvor eine Produktion von etwa 405 Mio. t erwartet. Somit fällt die tatsächliche Kürzung stärker aus als angenommen. Gleichzeitig sinken die US-Endbestände deutlich. Sie werden nun auf 44,7 Mio. t geschätzt. Im Oktober waren es noch rund 47 Mio. t. Diese Entwicklung liefert dem Maismarkt neue Unterstützung. Weltweites Angebot bleibt groß Trotz der kleineren US-Ernte bleibt die internationale Maisversorgung umfangreich. So erhöht das USDA die Produktionsprognosen für Brasilien und Argentinien um jeweils 2 Mio. t. Dadurch können die höheren Ernten in Südamerika einen Teil des geringeren US-Angebots ausgleichen. Für Europa bleibt die Lage dennoch angespannt. Schließlich fällt die eigene Maisernte deutlich kleiner aus als ursprünglich erwartet. Deshalb benötigt die EU weiterhin große Importmengen. Unsere Einschätzung: Die niedrigere US-Ernte könnte den Maismarkt kurzfristig unterstützen. Allerdings bleiben die Exportnachfrage und die Entwicklung in Südamerika wichtige Preisfaktoren. Sojabohnen: Starke Exportnachfrage überrascht den Markt Auch bei Sojabohnen lieferte der neue USDA-Bericht eine positive Überraschung. Der Januar-Kontrakt in Chicago gewann am Dienstag fast 40 US-Cent je Bushel. Dabei erhöhte das USDA die amerikanische Produktion sogar leicht. Statt 124,2 Mio. t werden nun rund 124,5 Mio. t erwartet. Entscheidend ist jedoch die stärkere Nachfrage. Das USDA hebt seine Exportprognose um rund 0,68 Mio. t an. Dadurch sinken die erwarteten US-Endbestände trotz der etwas größeren Ernte. Sie fallen von 8,57 auf 8,16 Mio. t. Die Überraschung liegt bei den Beständen Vor der Veröffentlichung hatten Analysten mit einem Anstieg der US-Endbestände auf rund 9,15 Mio. t gerechnet. Tatsächlich fallen sie jedoch deutlich niedriger aus. Das erklärt die kräftige Reaktion an der Börse. Auch weltweit wird die Versorgung knapper eingeschätzt. Die globalen Sojabohnenbestände sinken von 124,3 auf 123,5 Mio. t. Für europäische Futtermittelhersteller ist diese Entwicklung wichtig. Denn höhere Sojabohnenpreise können auch die Kosten der Ölmühlen beeinflussen. Allerdings hängt der Sojaschrotpreis nicht allein von den Bohnen ab. Ebenso wichtig sind die Nachfrage nach Schrot, die Verarbeitung und die kommenden Ernten in Südamerika. Weizen: Größere Weltproduktion belastet den Markt Beim Weizen fällt die neue USDA-Bilanz weniger freundlich aus. Das USDA erhöht die weltweite Produktion um rund 5,1 Mio. t auf 827,5 Mio. t. Vor allem Argentinien und Australien erhalten höhere Ernteschätzungen. Für Argentinien erwartet das USDA nun 23 Mio. t Weizen. Australien soll 32,5 Mio. t produzieren. In beiden Ländern wurden die Prognosen um jeweils 1,5 Mio. t angehoben. Gleichzeitig sinken die Exporterwartungen für Russland und die Ukraine um jeweils 1 Mio. t. Schwarzmeerregion bleibt ein Risikofaktor Die politische Lage im Schwarzen Meer beeinflusst weiterhin die Exportmöglichkeiten. Vor allem Angriffe auf Häfen und Transportwege können Lieferungen erschweren. Allerdings führen solche Risiken nicht automatisch zu niedrigeren Exportmengen. Entscheidend bleiben die tatsächlichen Verschiffungen. Trotz der niedrigeren Exportprognosen für Russland und die Ukraine steigt die weltweite Versorgung deutlich. Die globalen Weizenendbestände erhöhen sich von 276,0 auf 280,8 Mio. t. Damit fällt der Anstieg wesentlich stärker aus als zuvor erwartet. Dennoch konnte Weizen am Dienstag an der Matif zulegen. Möglicherweise profitierte der Markt von der allgemein freundlicheren Stimmung und der Schließung zuvor eingegangener Verkaufspositionen. Unsere Einschätzung: Die größeren Weltbestände erschweren eine nachhaltige Erholung. Deshalb bleiben der internationale Wettbewerb und die tatsächlichen Exportmengen entscheidend. Raps: Festerer Sojamarkt bietet Unterstützung Auch Rapssaat profitierte von der besseren Stimmung. Der Februar-Kontrakt an der Matif stieg am Dienstag auf 527,50 €/t. Allerdings enthält der neue USDA-Bericht auch belastende Nachrichten. Die weltweite Rapssaatproduktion wurde um rund 0,7 Mio. t erhöht. Vor allem Australien erhält bessere Ernteaussichten. Gleichzeitig erwartet das USDA eine etwas kleinere Sonnenblumensaatproduktion. Dadurch entsteht ein gemischtes Bild. Einerseits könnte die knappere Sojabohnenversorgung den gesamten Ölsaatenmarkt unterstützen. Andererseits erhöhen größere Rapsernten den Angebotsdruck. Zusätzlich spielen die zuletzt schwächeren Rohölpreise eine wichtige Rolle. Für die weitere Entwicklung bleiben deshalb die Rapsölpreise, die Biodieselnachfrage und die Gewinne der Ölmühlen entscheidend. Europas Agrarmärkte entwickeln sich unterschiedlich Für den europäischen Agrarhandel reicht ein Blick auf die amerikanischen Börsen nicht aus. Schließlich verfügt Europa über eigene Angebots- und Nachfrageverhältnisse. Besonders bei Mais und Ölsaaten bleibt die EU auf Importe angewiesen. Deshalb können sich die europäischen Preise anders entwickeln als die internationalen Futures. Hinzu kommen Wechselkurse und Transportkosten. Das extreme Niedrigwasser am Rhein erschwert weiterhin die Binnenschifffahrt. Dadurch können höhere Frachten und regionale Preisaufschläge entstehen. Folglich bedeutet ein niedriger Börsenkurs nicht automatisch einen günstigeren Einkaufspreis. Für jedes Geschäft müssen deshalb auch Basis, Fracht, Währung und Liefertermin berücksichtigt werden. Ausblick: Ist die Trendwende bereits erreicht? Der Novemberbericht hat den Agrarmärkten neue Impulse geliefert. Bei Mais und Sojabohnen fallen die amerikanischen Bestände niedriger aus als erwartet. Dadurch verbessert sich die Grundlage für eine mögliche Erholung. Beim Weizen bleibt das internationale Angebot dagegen umfangreich. Deshalb wird sich erst in den kommenden Handelstagen zeigen, ob die bessere Stimmung anhält. Besonders wichtig bleiben die amerikanischen Exportzahlen und das Wetter in Südamerika. Darüber hinaus beeinflussen die Frachtraten und der Euro-Dollar-Kurs die europäischen Märkte. Eine echte Trendwende braucht somit mehr als einen starken Handelstag. KS Agrar Fazit: Neue Chancen,

USDA-Novemberbericht 2026: Mais und Sojabohnen überraschen positiv, Weizen gerät unter Druck

KS Agrar Marktanalyse | 10. November 2026 Der neue USDA-WASDE-Bericht sorgt für eine überraschende Entwicklung an den internationalen Agrarmärkten. Während die amerikanische Maisernte deutlich kleiner ausfällt als erwartet, werden auch bei Sojabohnen die Endbestände reduziert. Bei Weizen zeigt sich dagegen ein anderes Bild. Die weltweite Produktion steigt deutlich stärker als erwartet. Damit erhöht sich auch die prognostizierte globale Versorgung. Für den Agrarhandel liefert der Novemberbericht somit unterschiedliche Signale: fundamental freundlich für Mais und Sojabohnen, dagegen belastend für Weizen. 🌽 Mais: US-Produktion deutlich stärker gekürzt als erwartet Die wichtigste Überraschung kommt aus dem amerikanischen Maismarkt. Das USDA reduziert die US-Maisproduktion für 2026/27 von bisher 407,3 auf 403,7 Mio. t. Damit fällt die Ernte um rund 3,6 Mio. t kleiner aus als im Oktober prognostiziert. Auch der durchschnittliche Ertrag wurde deutlich gesenkt. Statt 181,2 Bushel je Acre erwartet das USDA nur noch 179,6 Bushel je Acre. Das entspricht einem Rückgang von 11,37 auf rund 11,27 t/ha. Die Marktteilnehmer hatten im Vorfeld lediglich mit einem Rückgang auf rund 405 Mio. t gerechnet. Damit fällt die tatsächliche Produktionskürzung stärker aus als erwartet. Gleichzeitig reduziert das USDA allerdings auch die amerikanische Exportprognose. Sie sinkt um rund 0,64 Mio. t. Trotzdem werden die erwarteten US-Endbestände deutlich reduziert. Sie fallen von rund 47,0 auf 44,7 Mio. t. Das sind etwa 1,7 Mio. t weniger als die durchschnittliche Markterwartung. Für Mais ergibt sich daraus zunächst eine fundamental freundlichere Situation. Allerdings erhöht das USDA gleichzeitig die Produktionsprognosen für Brasilien und Argentinien um jeweils 2 Mio. t. Damit bleibt das internationale Angebot umfangreich. Unsere Einschätzung: Die kleinere US-Ernte könnte den internationalen Maismarkt unterstützen. Ob daraus eine nachhaltige Erholung entsteht, hängt jedoch auch von der Exportnachfrage und den südamerikanischen Ernten ab. 🫘 Sojabohnen: Überraschend niedrigere Endbestände Auch die Sojabohnenbilanz fällt freundlicher aus als im Vorfeld erwartet. Zwar erhöht das USDA die amerikanische Produktion leicht von rund 124,2 auf 124,5 Mio. t. Der durchschnittliche Ertrag steigt von 53,1 auf 53,3 Bushel je Acre beziehungsweise auf rund 3,58 t/ha. Allerdings hatten Analysten eine deutlich stärkere Produktionssteigerung erwartet. Die eigentliche Überraschung liegt jedoch auf der Nachfrageseite. Das USDA erhöht seine Exportprognose um 25 Mio. Bushel. Das entspricht rund 0,68 Mio. t. Dadurch sinken die amerikanischen Endbestände von bisher 315 auf 300 Mio. Bushel. Umgerechnet sind das rund 8,16 Mio. t. Vor der Veröffentlichung hatten die Marktteilnehmer dagegen mit einem Bestandsanstieg auf rund 9,15 Mio. t gerechnet. Auch weltweit wird die Sojabohnenbilanz knapper eingeschätzt. Die globalen Endbestände sinken von 124,3 auf 123,5 Mio. t. Damit liefert der Bericht eine positive fundamentale Überraschung für den Sojabohnenmarkt. Für Sojaschrot ist diese Entwicklung ebenfalls relevant. Allerdings bleiben die Verarbeitungsmengen, die Schrot-Nachfrage und die Entwicklung des Pflanzenölmarktes zusätzliche Einflussfaktoren. 🌾 Weizen: Weltweite Bestände steigen deutlich Beim Weizen fällt der neue USDA-Bericht dagegen belastend aus. Die weltweite Weizenproduktion steigt von bisher 822,4 auf 827,5 Mio. t. Besonders Argentinien und Australien erhalten höhere Produktionsprognosen. Für Argentinien erhöht das USDA seine Schätzung um 1,5 Mio. t auf 23 Mio. t. Australien wird ebenfalls um 1,5 Mio. t auf 32,5 Mio. t angehoben. Auch die Produktion in Kasachstan und der Ukraine wird höher eingeschätzt. Gleichzeitig bleiben die Exportmöglichkeiten aus dem Schwarzen Meer eingeschränkt. Das USDA reduziert seine Exportprognosen für Russland und die Ukraine um jeweils 1 Mio. t. Russland soll nun 39 Mio. t und die Ukraine 11,5 Mio. t Weizen exportieren. Trotz dieser Einschränkungen steigen die weltweiten Weizenendbestände erheblich. Sie erhöhen sich von 276,0 auf 280,8 Mio. t. Das liegt rund 3,7 Mio. t über den vorherigen Markterwartungen. Unsere Einschätzung: Die größere Weltproduktion könnte die internationalen Weizenpreise weiter belasten. Für die Matif bleibt insbesondere entscheidend, wie wettbewerbsfähig europäischer Weizen gegenüber anderen Exportherkünften ist. 🌻 Raps: Höhere Weltproduktion trifft auf festere Sojabilanz Auch für den europäischen Rapsmarkt enthält der Bericht wichtige Informationen. Das USDA erhöht seine Prognose für die weltweite Rapssaatproduktion um rund 0,7 Mio. t. Verantwortlich sind insbesondere bessere Ertragserwartungen in Australien und Uruguay. Gleichzeitig wird die weltweite Sonnenblumensaatproduktion um etwa 0,5 Mio. t reduziert. Für den europäischen Ölsaatenkomplex ergibt sich damit ein uneinheitliches Bild. Während das zusätzliche Rapsangebot grundsätzlich belastend wirken kann, liefert die überraschend knappere Sojabohnenbilanz einen möglichen Gegenimpuls. Entscheidend werden deshalb weiterhin die Entwicklung der Pflanzenölpreise, die Biodieselnachfrage und die Verarbeitungsmargen sein. 📊 Was bedeutet der neue Bericht für die Agrarmärkte? Der November-WASDE liefert nach den Kursverlusten der vergangenen Wochen neue fundamentale Impulse. Bei Mais fällt die amerikanische Ernte deutlich kleiner aus als erwartet. Auch die Endbestände werden stärker reduziert. Bei Sojabohnen überrascht vor allem die höhere Exportnachfrage. Trotz einer etwas größeren Ernte sinken die Bestände. Bei Weizen nimmt dagegen die globale Versorgung zu. Das könnte die internationale Preiserholung erschweren. Für Europa bleibt allerdings wichtig, dass sich die Terminmärkte und die physischen Warenpreise unterschiedlich entwickeln können. Denn neben den internationalen Angebots- und Nachfragebilanzen bestimmen auch Transportkosten, Wechselkurse, regionale Prämien und Liefertermine den tatsächlichen Warenpreis. 🎯 KS Agrar Fazit: Mais und Soja erhalten Unterstützung, Weizen bleibt schwierig Der neue USDA-Bericht fällt für die drei wichtigsten Agrarrohstoffe sehr unterschiedlich aus. Bei Mais und Sojabohnen sind die Ergebnisse fundamental freundlicher als erwartet. Das könnte nach den deutlichen Kursverlusten eine Gegenbewegung unterstützen. Bei Weizen sprechen die höheren weltweiten Produktions- und Bestandsprognosen dagegen zunächst für anhaltenden Wettbewerbsdruck. Entscheidend ist jetzt, wie die Terminbörsen auf die neuen Zahlen reagieren und welche Auswirkungen sich daraus für die europäischen Kassamärkte ergeben. Für Landwirte, Händler und Verarbeiter bleibt eine konsequente Vermarktungs- und Absicherungsstrategie daher besonders wichtig. Denn am Ende entscheidet nicht allein die Entwicklung der Futures. Für den tatsächlichen Warenwert zählen auch Basis, Fracht, Währung und Liefertermin. KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.

Scroll to Top