Agrarmarkt aktuell: Weizen, Mais und Raps steigen – Schwarzmeer-Risiken bewegen die Märkte

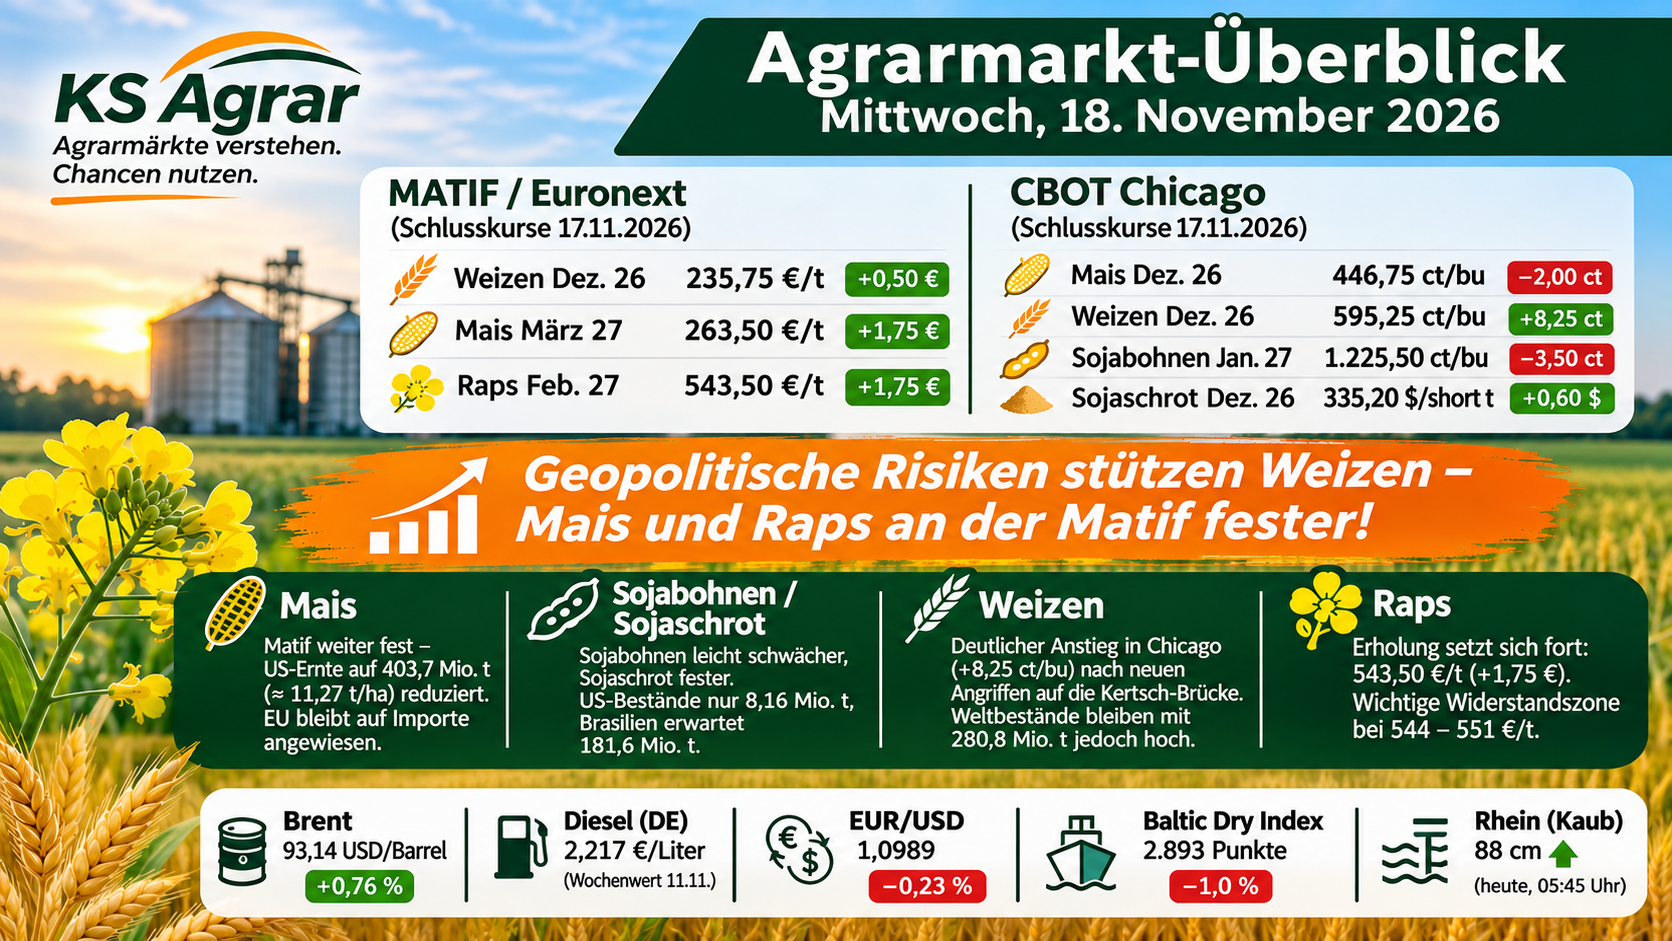
KS Agrar Marktgrafik vom 18. November 2026 mit Weizen bei 235,75 €/t, Mais bei 263,50 €/t und Raps bei 543,50 €/t an der Matif.
Weizen, Mais und Raps legen an der Euronext zu. Schwarzmeer-Risiken, der schwache Euro und neue Ernteprognosen bestimmen die Marktstimmung.

KS Agrar Marktbericht | 18. November 2026

Die europäischen Agrarmärkte zeigten sich am Dienstag erneut freundlich. Weizen, Mais und Rapssaat konnten an der Euronext zulegen. Gleichzeitig rückten die geopolitischen Risiken im Schwarzmeerraum wieder stärker in den Mittelpunkt.

Besonders auffällig bleibt die Entwicklung bei Mais. Während der amerikanische Terminmarkt leicht nachgab, stiegen die europäischen Kurse weiter.

Auch Rapssaat befindet sich nach den jüngsten Gewinnen vor einer wichtigen technischen Entscheidung. Der Februar-Kontrakt nähert sich erneut der Widerstandszone zwischen 544 und 551 €/t.

Für Landwirte, Agrarhändler und Verarbeiter stellt sich deshalb die Frage, welche dieser Kursbewegungen fundamental unterstützt werden und wo weiterhin Rückschlagsrisiken bestehen.

Matif: Alle drei wichtigen Rohstoffe legen zu

Die europäischen Agrarterminmärkte schlossen am 17. November überwiegend fester.

Die wichtigsten Schlusskurse:

  • Weizen Dezember 2026: 235,75 €/t, plus 0,50 €/t
  • Mais März 2027: 263,50 €/t, plus 1,75 €/t
  • Rapssaat Februar 2027: 543,50 €/t, plus 1,75 €/t

Allerdings verlief der Handel in Chicago uneinheitlich. Während Weizen dort deutlich zulegte, gaben Mais und Sojabohnen nach.

Dadurch zeigt sich erneut, dass sich amerikanische und europäische Agrarpreise nicht immer parallel entwickeln.

Neben der jeweiligen Versorgungslage beeinflussen vor allem Wechselkurse, Transportkosten und regionale Warenprämien die Entwicklung.

Weizen: Schwarzmeer-Risiken erhöhen die Unsicherheit

Der Weizenmarkt reagiert weiterhin empfindlich auf Entwicklungen im Schwarzmeerraum.

Die Unsicherheit über Transportwege, Exportmöglichkeiten und die Verfügbarkeit von Waren aus der Region bleibt ein wichtiger Einflussfaktor.

Störungen können zu kurzfristig höheren Risikoprämien führen. Allerdings bedeutet ein logistisches Problem nicht automatisch, dass sämtliche Exporte ausfallen.

Entscheidend bleiben deshalb die tatsächlichen Verschiffungen und die verfügbaren Mengen auf dem Weltmarkt.

Weltweite Weizenversorgung bleibt umfangreich

Der jüngste USDA-Bericht erwartet für 2026/27 eine weltweite Weizenproduktion von 827,5 Mio. t.

Damit liegt die Prognose rund 5,1 Mio. t über dem Oktoberwert.

Gleichzeitig steigen die erwarteten Endbestände von 276,0 auf 280,8 Mio. t.

Besonders Argentinien und Australien erhalten höhere Ernteprognosen.

Damit bleibt der internationale Wettbewerb zwischen den Exportländern intensiv.

Argentinien könnte mehr Weizen exportieren

Die größere Ernte in Argentinien verstärkt die Aussichten auf ein umfangreiches südamerikanisches Angebot.

Das USDA erwartet für Argentinien eine Produktion von 23 Mio. t und Exporte von 16,5 Mio. t.

Gleichzeitig steigt der Importbedarf Brasiliens wegen einer kleineren eigenen Ernte.

Dadurch könnten zusätzliche Warenströme innerhalb Südamerikas entstehen.

Unsere Einschätzung: Die geopolitische Unsicherheit kann die Weizenpreise kurzfristig unterstützen. Allerdings bleiben die großen Weltbestände ein Gegenargument für eine nachhaltige Rally.

Für Landwirte können Erholungen interessante Verkaufsgelegenheiten bieten.

Mais: Der europäische Markt zeigt relative Stärke

Mais gehört weiterhin zu den festeren Agrarmärkten in Europa.

Der März-Kontrakt an der Euronext stieg am Dienstag auf 263,50 €/t.

Damit setzte sich die Erholung fort, obwohl der amerikanische Dezember-Kontrakt leicht nachgab.

Ein wichtiger Grund liegt in der europäischen Versorgungslage.

Amerikanische Ernte kleiner als erwartet

Das USDA reduzierte seine Prognose für die amerikanische Maisernte auf 403,7 Mio. t.

Gegenüber Oktober entspricht dies einem Rückgang um rund 3,6 Mio. t.

Auch die erwarteten amerikanischen Endbestände wurden deutlich reduziert. Sie liegen nun bei rund 44,7 Mio. t.

Dadurch hat sich die US-Versorgung verengt.

Allerdings erhöhen sich gleichzeitig die Produktionsprognosen für Brasilien und Argentinien.

Europa benötigt weiterhin große Importmengen

Die Europäische Kommission senkte ihre EU-Maisernteprognose Ende Oktober auf 47,0 Mio. t.

Damit fällt die eigene Produktion deutlich kleiner aus als zunächst erwartet.

Folglich bleibt Europa auf umfangreiche Einfuhren aus Drittstaaten angewiesen.

Der schwächere Euro kann dabei die rechnerischen Kosten für Waren aus dem Dollarraum erhöhen.

Deshalb entwickelt sich der europäische Maismarkt teilweise anders als Chicago.

Unsere Einschätzung: Die kleinere EU-Ernte und der hohe Importbedarf unterstützen die Preise. Allerdings könnte das zusätzliche südamerikanische Angebot den Weltmarkt später entlasten.

Für Händler bleiben Herkunft, Basis und Fracht entscheidende Kostenfaktoren.

Sojabohnen: Knappe US-Bestände treffen auf große Brasilienprognose

Der internationale Sojabohnenmarkt steht weiterhin zwischen zwei unterschiedlichen Entwicklungen.

Einerseits hat sich die amerikanische Versorgungsbilanz verengt. Andererseits erwartet Brasilien eine umfangreiche neue Ernte.

Das USDA reduzierte die amerikanischen Sojabohnenendbestände auf 8,16 Mio. t.

Grund dafür ist vor allem die höhere Exportnachfrage.

Trotz einer leicht größeren amerikanischen Produktion fallen die erwarteten Bestände niedriger aus.

Brasilien erwartet 181,6 Mio. t Sojabohnen

Die brasilianische Ernteprognose liegt bei 181,6 Mio. t.

Dabei wird mit einer Anbaufläche von rund 49,3 Mio. ha gerechnet.

Allerdings bleibt die Witterung ein wichtiger Unsicherheitsfaktor.

Unregelmäßige Niederschläge und regional hohe Temperaturen können die weitere Bestandsentwicklung beeinflussen.

Deshalb richtet sich der Blick zunehmend auf das Wetter in den südamerikanischen Anbaugebieten.

Hohe Sojaverarbeitung beeinflusst den Schrotmarkt

In den USA erreichte die Sojabohnenverarbeitung im Oktober mit rund 6,37 Mio. t einen Monatsrekord.

Damit steigt grundsätzlich das Angebot aus der Verarbeitung.

Allerdings hängen die Preise für Sojaschrot und Sojaöl auch von der jeweiligen Nachfrage ab.

Für europäische Futtermittelhersteller sind daher nicht nur die Sojabohnenfutures wichtig. Entscheidend bleiben ebenso die Schrotpreise, Lieferprämien und Wechselkurse.

Unsere Einschätzung: Die knappe US-Bilanz unterstützt kurzfristig. Eine große brasilianische Ernte könnte später jedoch zusätzlichen Angebotsdruck erzeugen.

Raps: Technische Widerstandszone rückt näher

Rapssaat konnte die jüngste Erholung am Dienstag fortsetzen.

Der Februar-Kontrakt gewann 1,75 €/t und schloss bei 543,50 €/t.

Damit bewegt sich der Markt unmittelbar vor einer wichtigen technischen Widerstandszone.

Charttechnik: Entscheidend sind 544 bis 551 €/t

Aus dem zuletzt ausgewerteten Tageschart ergeben sich mehrere wichtige Kursmarken.

Der erste Widerstand liegt zwischen 544 und 546 €/t.

Darüber folgt der Bereich um 550 bis 551 €/t. Hier verlief zuletzt ein wichtiger mittelfristiger gleitender Durchschnitt.

Ein nachhaltiger Ausbruch könnte eine weitere Erholung in Richtung 555 bis 560 €/t ermöglichen.

Scheitert der Markt dagegen, liegen wichtige Unterstützungen zunächst bei 539 und anschließend bei 532 €/t.

Dabei handelt es sich um technische Orientierungsmarken aus dem Chart vom 13. November, nicht um neu berechnete Indikatoren.

EU-Rapsernte etwas niedriger erwartet

Die Europäische Kommission reduzierte ihre Rapsernteprognose Ende Oktober von 19,39 auf 19,28 Mio. t.

Auch Sonnenblumen und Sojabohnen wurden niedriger eingeschätzt.

Damit liegt die gesamte EU-Ölsaatenproduktion in dieser Prognosereihe bei rund 31,11 Mio. t.

Dem steht jedoch eine umfangreiche globale Rapssaatproduktion gegenüber.

Besonders Australien erwartet höhere Erträge.

Unsere Einschätzung: Die europäische Versorgung und der schwächere Euro können den Rapsmarkt unterstützen. Allerdings bleibt der internationale Wettbewerb hoch.

Für Landwirte sind die aktuellen Kurse deshalb interessant, sofern die tatsächlich angebotenen Kassamarktpreise zur eigenen Kalkulation passen.

Schwächerer Euro beeinflusst europäische Agrarpreise

Der Euro fiel am Dienstag auf einen Referenzkurs von 1,0989 USD.

Damit unterschritt die Gemeinschaftswährung die Marke von 1,10 USD.

Für europäische Exporteure kann dies grundsätzlich Vorteile bringen.

Denn ihre Waren werden für Käufer außerhalb des Euroraums rechnerisch günstiger.

Importeure müssen dagegen bei unveränderten Dollarpreisen höhere Eurobeträge bezahlen.

Gerade bei Sojabohnen, Sojaschrot und anderen importabhängigen Rohstoffen kann dies die Einkaufskosten erheblich beeinflussen.

Energie und Fracht bleiben wichtige Kostenfaktoren

Brent-Rohöl erholte sich am Dienstag leicht und schloss bei 93,14 USD je Barrel.

Dagegen gab der Baltic Dry Index auf 2.893 Punkte nach.

Auch bei der Rheinschifffahrt zeigte sich eine leichte Entspannung.

Am Mittwochmorgen lag der Pegel Kaub bei rund 88 cm.

Dennoch müssen Händler die tatsächlichen Beladungsmöglichkeiten und Frachten weiterhin individuell prüfen.

Damit bleibt die Kalkulation physischer Warenpreise anspruchsvoll.

Denn neben den Futures bestimmen auch Wechselkurs, Herkunft, Transportkosten und Liefertermin den tatsächlichen Einstandspreis.

Ausblick: Welche Entwicklungen entscheiden über die nächsten Kurse?

In den kommenden Tagen werden mehrere Themen die Agrarmärkte beeinflussen.

Beim Weizen bleibt die Situation im Schwarzmeerraum ein Unsicherheitsfaktor. Gleichzeitig müssen die tatsächlichen Exportmengen beobachtet werden.

Für Mais ist besonders wichtig, ob sich die europäische Preisstärke fortsetzt und wie sich die internationalen Importparitäten entwickeln.

Bei Sojabohnen richtet sich der Blick auf die amerikanische Exportnachfrage und das Wetter in Brasilien.

Raps steht dagegen vor wichtigen technischen Widerständen. Zusätzlich spielen Pflanzenölpreise und Biodieselnachfrage eine entscheidende Rolle.

KS Agrar Fazit: Marktchancen nutzen, Risiken im Blick behalten

Die Agrarmärkte zeigen derzeit unterschiedliche, teilweise gegensätzliche Signale.

Weizen reagiert auf geopolitische Unsicherheit, während die Weltversorgung umfangreich bleibt.

Mais profitiert in Europa von einer schwächeren eigenen Ernte und hohem Importbedarf.

Bei Sojabohnen stehen knappe amerikanische Bestände einer großen brasilianischen Ernteprognose gegenüber.

Rapssaat setzt ihre Erholung fort und nähert sich einer wichtigen Widerstandszone.

Für Landwirte können sich neue Vermarktungsmöglichkeiten ergeben.

Agrarhändler müssen geopolitische Preisreaktionen von tatsächlichen Veränderungen im Warenangebot unterscheiden.

Verarbeiter sollten die vollständig kalkulierten Beschaffungskosten einschließlich Währung und Fracht berücksichtigen.

Unser Fazit: Eine freundliche Börsenentwicklung ist noch keine bestätigte Trendwende. Entscheidend bleiben klare Preisziele, eine gestaffelte Vermarktung und eine konsequente Absicherung der tatsächlichen Geschäftsrisiken.

KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.

Mehr lesen

Agrarmarkt aktuell am 17. November 2026: Mais und Sojaschrot steigen, Weizen entwickelt sich uneinheitlich und Raps fällt auf 541,75 €/t.

Agrarmarkt aktuell: Mais steigt, Sojaschrot überrascht und Weizen bleibt unter Druck

KS Agrar Marktbericht | 17. November 2026 Die Agrarmärkte starteten unterschiedlich in die neue Handelswoche. Während Mais sowohl in Chicago als auch an der Euronext zulegte, entwickelte sich Weizen uneinheitlich. Gleichzeitig überraschte Sojaschrot mit einem deutlichen Kursanstieg. Neue Zahlen aus den USA zeigen zudem einen Rekord bei der Verarbeitung von Sojabohnen. Allerdings verbessern sich auch die amerikanischen Winterweizenbestände. Das erhöht den Druck auf den internationalen Weizenmarkt. Hinzu kommt ein deutlicher Rückgang der Rohölpreise. Brent verlor am Montag mehr als drei Prozent. Für Landwirte, Händler und Verarbeiter bleibt deshalb entscheidend, welche Faktoren den jeweiligen Rohstoffmarkt tatsächlich beeinflussen. Matif: Mais und Weizen steigen, Raps gibt nach Die europäischen Agrarterminmärkte schlossen am Montag überwiegend fester. Die wichtigsten Euronext-Schlusskurse vom 16. November 2026: Besonders Mais setzte seine freundliche Entwicklung fort. Dagegen gab Raps nach der kräftigen Erholung in der vergangenen Woche leicht nach. Auch in Chicago verlief der Handel uneinheitlich. Dort stiegen Mais und Sojaschrot, während Weizen und Sojabohnen nachgaben. Mais: Kleinere US-Ernte stützt weiterhin Der Maismarkt behauptete sich am Montag. An der Euronext stieg der März-Kontrakt auf 261,75 €/t. Auch Chicago legte zu. Ein wichtiger Grund bleibt die kleinere amerikanische Ernte. Das USDA reduzierte seine Produktionsprognose für 2026/27 zuletzt auf 403,7 Mio. t. Damit fällt die Ernte um rund 3,6 Mio. t kleiner aus als zuvor erwartet. Gleichzeitig sinken die prognostizierten amerikanischen Endbestände auf rund 44,7 Mio. t. Diese Entwicklung unterstützt die Preise. Amerikanische Exportverschiffungen bleiben hinter dem Vorjahr Allerdings zeigen die neuesten Exportinspektionen ein anderes Bild. In der Woche bis zum 12. November wurden rund 866.000 t Mais zur Ausfuhr kontrolliert. Damit lag die Menge unter dem Wert der Vorwoche. Außerdem bleiben die bisher erfassten Verschiffungen hinter dem entsprechenden Vorjahresstand zurück. Eine hohe Zahl neuer Exportverkäufe bedeutet deshalb nicht automatisch, dass dieselben Mengen unmittelbar verschifft werden. Für die weitere Preisentwicklung wird entscheidend sein, ob sich die Verkäufe auch in steigenden Exportmengen niederschlagen. Europa benötigt weiterhin Importe Die Europäische Kommission hatte ihre Prognose für die EU-Maisernte Ende Oktober auf 47,0 Mio. t reduziert. Damit bleibt die Europäische Union auf umfangreiche Importe angewiesen. Der zuletzt schwächere Euro kann die Beschaffung aus dem Dollarraum zusätzlich verteuern. Allerdings erwartet Brasilien eine große Maisernte. Das könnte das internationale Angebot im weiteren Saisonverlauf erhöhen. Unsere Einschätzung: Die kleinere US-Ernte und die schwache europäische Produktion unterstützen den Maismarkt. Dennoch bleiben Exportnachfrage, Südamerika und Importkosten wichtige Einflussfaktoren. Sojabohnen: US-Ölmühlen erreichen neuen Verarbeitungsrekord Eine wichtige Nachricht kam am Montag aus der amerikanischen Sojaverarbeitung. Nach den neuen Branchenzahlen verarbeiteten die US-Ölmühlen im Oktober 234,191 Mio. Bushel Sojabohnen. Das entspricht rund 6,37 Mio. t. Damit wurde ein neuer Monatsrekord erreicht. Außerdem lag die verarbeitete Menge rund 19 Prozent über September. Die hohe Auslastung zeigt, dass die Nachfrage der amerikanischen Verarbeitungsindustrie weiterhin bedeutend ist. Sojabohnen schwächer, Sojaschrot fester Trotz der hohen Verarbeitung gaben die Sojabohnenfutures am Montag leicht nach. Der Januar-Kontrakt in Chicago verlor 2,50 US-Cent und schloss bei 1.229,00 Cent je Bushel. Sojaschrot entwickelte sich dagegen deutlich freundlicher. Der Dezember-Kontrakt gewann 4,80 USD je Short Ton und erreichte 334,60 USD. Diese Entwicklung ist für die Futtermittelwirtschaft besonders interessant. Denn der Preis für Sojaschrot hängt nicht allein von den Sojabohnen ab. Ebenso wichtig sind die Nachfrage nach Schrot, die Sojaölpreise und die Margen der Ölmühlen. US-Sojabohnenbilanz bleibt knapp Der jüngste USDA-Bericht erwartet amerikanische Sojabohnenendbestände von rund 8,16 Mio. t. Damit liegt die Prognose unter dem Oktoberwert. Grund dafür ist vor allem die höhere Exportnachfrage. Allerdings erwartet Brasilien eine sehr große neue Ernte von rund 181,6 Mio. t. Deshalb wird das Wetter in Südamerika zunehmend wichtig. Unsere Einschätzung: Die amerikanische Sojabohnenversorgung bleibt vergleichsweise knapp. Gleichzeitig könnten hohe Verarbeitung und große südamerikanische Ernten das Angebot an Sojaschrot und Sojaöl beeinflussen. Weizen: Bessere US-Bestände erhöhen den Angebotsdruck Beim Weizen zeigt sich weiterhin ein schwieriges Marktumfeld. Während der Dezember-Kontrakt an der Matif auf 235,25 €/t stieg, gab Chicago um 6,25 US-Cent nach. Ein möglicher Belastungsfaktor sind die verbesserten amerikanischen Winterweizenbestände. Winterweizen in den USA verbessert sich deutlich Der neue amerikanische Erntefortschrittsbericht zeigt eine positive Entwicklung. Inzwischen werden 53 Prozent der Winterweizenbestände als gut oder sehr gut bewertet. In der Vorwoche lag dieser Anteil noch bei 49 Prozent. Außerdem sind inzwischen 92 Prozent der geplanten Winterweizenflächen ausgesät. Damit haben sich die frühen Bestandsaussichten verbessert. Weltweite Weizenversorgung bleibt umfangreich Zusätzlich hatte das USDA seine globale Weizenproduktion zuletzt auf 827,5 Mio. t erhöht. Die erwarteten weltweiten Endbestände liegen bei 280,8 Mio. t. Vor allem Argentinien und Australien erhalten höhere Ernteschätzungen. Dagegen bleiben die Exportmöglichkeiten aus Russland und der Ukraine von politischen und logistischen Risiken geprägt. Für Europa ist deshalb besonders wichtig, wie wettbewerbsfähig die heimische Ware auf den internationalen Märkten bleibt. Unsere Einschätzung: Die Erholung an der Matif verbessert die Vermarktungsmöglichkeiten. Allerdings sprechen die höheren Weltbestände und die besseren US-Winterweizenbestände weiterhin gegen eine eindeutig bestätigte Trendwende. Raps: Nach kräftiger Erholung rücken Widerstände in den Mittelpunkt Rapssaat konnte die Gewinne der Vorwoche am Montag nicht weiter ausbauen. Der Februar-Kontrakt gab um 1,25 €/t auf 541,75 €/t nach. Damit bleibt der Markt zwar deutlich über den jüngsten Tiefständen. Allerdings zeigen sich im Bereich oberhalb von 540 €/t erste technische Widerstände. Chartanalyse: Wichtige Zone zwischen 544 und 551 €/t Der zuletzt ausgewertete Tageschart zeigt einen ersten Widerstand bei rund 544 bis 546 €/t. Darüber verläuft der 50-Tage-Durchschnitt in der Nähe von 551 €/t. Erst ein nachhaltiger Anstieg über diese Zone würde das technische Bild deutlicher verbessern. Auf der Unterseite bleiben die Bereiche bei 539 und 532 €/t wichtige Unterstützungen. Europäische Rapsernte etwas niedriger erwartet Die Europäische Kommission senkte ihre Rapsernteprognose Ende Oktober von 19,39 auf 19,28 Mio. t. Auch Sonnenblumen und Sojabohnen wurden etwas niedriger eingeschätzt. Gleichzeitig bleibt das weltweite Angebot an Rapssaat umfangreich. Besonders Australien erwartet eine größere Produktion. Hinzu kommt die Entwicklung am Energiemarkt. Da Pflanzenöle auch für die Herstellung von Biokraftstoffen verwendet werden, können sinkende Rohölpreise die Marktstimmung beeinflussen. Unsere Einschätzung: Nach dem kräftigen Kursanstieg der vergangenen Woche könnte Raps zunächst eine Konsolidierung benötigen. Für Landwirte bleiben attraktive Kassamarktangebote und bereits festgelegte Preisziele wichtige Orientierungspunkte. Euro, Energie und Logistik beeinflussen die Warenpreise Neben den eigentlichen Agrarmärkten spielen weitere Faktoren eine

Agrarmarkt aktuell am 13. November 2026: Weizen fällt auf 232,50 €/t, Mais steigt auf 258,25 €/t und Raps hält sich über 540 €/t.

Agrarmärkte aktuell: Weizen und Soja schwächer, Raps bleibt über 540 €/t

KS Agrar Marktbericht | 13. November 2026 Die Agrarmärkte zeigen zum Wochenschluss unterschiedliche Entwicklungen. Während Weizen und Sojabohnen am Donnerstag nachgaben, konnte sich der europäische Maismarkt behaupten. Auch Rapssaat blieb nach den kräftigen Gewinnen der Vortage auf einem hohen Niveau. Besonders auffällig ist die unterschiedliche Entwicklung zwischen Chicago und der europäischen Matif. Denn während amerikanische Futures überwiegend verloren, hielten sich Mais und Raps in Paris vergleichsweise fest. Neben den neuen USDA-Zahlen beeinflussen vor allem der schwächere Euro, steigende Energiekosten und die weiterhin schwierige Logistik die europäischen Agrarpreise. Für Landwirte, Händler und Verarbeiter bleibt deshalb entscheidend, wie sich internationale Börsenkurse und tatsächliche Warenpreise entwickeln. Matif: Weizen verliert, Mais und Raps behaupten sich Die europäischen Agrarterminmärkte schlossen am Donnerstag uneinheitlich. Die wichtigsten Schlusskurse vom 12. November 2026: Damit konnte Rapssaat die deutlichen Gewinne vom Mittwoch weitgehend behaupten. Dagegen verlor Weizen einen Teil seiner vorherigen Erholung. Auch in Chicago gaben die wichtigsten Getreide- und Ölsaatenkontrakte nach. Allerdings bleibt die Stimmung an den europäischen Märkten weiterhin von der regionalen Versorgung und dem schwächeren Euro geprägt. Weizen: Größere Weltbestände belasten die Preise Der Weizenmarkt geriet am Donnerstag erneut unter Druck. An der Matif verlor der Dezember-Kontrakt 3,75 €/t und schloss bei 232,50 €/t. Noch deutlicher fiel der Rückgang in Chicago aus. Dort verlor der Dezember-Weizen 15,25 US-Cent je Bushel. Ein wichtiger Belastungsfaktor bleibt die umfangreiche weltweite Versorgung. Der jüngste USDA-Bericht erhöhte die globale Weizenproduktion für 2026/27 von 822,4 auf 827,5 Mio. t. Gleichzeitig steigen die erwarteten Endbestände auf 280,8 Mio. t. Besonders Argentinien und Australien erhalten höhere Produktionsprognosen. Argentinien erwartet eine noch größere Ernte Zusätzlichen Druck bringt eine neue Schätzung aus Argentinien. Die Getreidebörse in Rosario erhöhte am Donnerstag ihre Prognose für die Weizenernte auf 24,3 Mio. t. Das sind 0,5 Mio. t mehr als zuvor erwartet. Damit könnte das Land zusätzliche Mengen auf dem Weltmarkt anbieten. Allerdings bleiben die Exportmöglichkeiten aus Russland und der Ukraine weiterhin mit politischen und logistischen Risiken verbunden. Dennoch spricht die größere Weltproduktion zunächst gegen eine nachhaltige Preisrally. Unsere Einschätzung: Die jüngsten Kursgewinne haben neue Vermarktungsmöglichkeiten eröffnet. Allerdings bleibt der internationale Wettbewerb hoch. Deshalb sollten Landwirte bereits erreichte Preisziele überprüfen. Mais: Europäischer Markt entwickelt sich fester Beim Mais zeigte sich am Donnerstag ein anderes Bild. Während der Dezember-Kontrakt in Chicago nachgab, stieg Mais März 2027 an der Matif um 2,00 €/t auf 258,25 €/t. Diese unterschiedliche Entwicklung hängt auch mit der Versorgungslage zusammen. Das USDA hatte die amerikanische Maisproduktion auf 403,7 Mio. t reduziert. Gegenüber Oktober entspricht dies einem Rückgang um rund 3,6 Mio. t. Zudem sinken die erwarteten amerikanischen Endbestände auf 44,7 Mio. t. Allerdings fallen die Ernteprognosen für Brasilien und Argentinien höher aus. Somit bleibt das weltweite Maisangebot umfangreich. Europa benötigt weiterhin hohe Importmengen Die Europäische Kommission hatte ihre Prognose für die EU-Maisernte Ende Oktober auf 47,0 Mio. t gesenkt. Damit fällt die europäische Produktion deutlich kleiner aus als ursprünglich erwartet. Folglich bleibt die EU auf erhebliche Importe angewiesen. Außerdem verteuert der schwächere Euro Waren aus dem Dollarraum. Das kann die europäischen Maispreise zusätzlich unterstützen. Unsere Einschätzung: Die regionale Versorgung spricht weiterhin für einen vergleichsweise festen europäischen Maismarkt. Entscheidend bleiben jedoch die verfügbaren Herkünfte, Frachtkosten und Importprämien. Sojabohnen: Gewinnmitnahmen nach dem starken Anstieg Nach der kräftigen Erholung zu Wochenbeginn gaben Sojabohnen am Donnerstag wieder nach. Der Januar-Kontrakt in Chicago verlor 11,75 US-Cent und schloss bei 1.219 US-Cent je Bushel. Auch Sojaschrot entwickelte sich schwächer. Der Dezember-Kontrakt fiel auf 325,40 USD je Short Ton. Dennoch bleibt die amerikanische Sojabohnenbilanz knapper als vor dem Novemberbericht erwartet. Das USDA reduzierte die US-Endbestände auf rund 8,16 Mio. t. Grund dafür ist die stärkere Exportnachfrage, die den Effekt der leicht höheren Produktion übertrifft. Auch weltweit werden niedrigere Sojabohnenbestände erwartet. Was bedeutet das für Sojaschrot? Für europäische Futtermittelhersteller bleibt die Entwicklung besonders wichtig. Denn die höheren Sojabohnenpreise können sich auf die Kosten der Ölmühlen auswirken. Allerdings hängt der Sojaschrotpreis zusätzlich von der Verarbeitung und der internationalen Futtermittelnachfrage ab. Hinzu kommen Wechselkurs und Transportkosten. Deshalb kann sich der tatsächliche Einkaufspreis in Europa anders entwickeln als der entsprechende Future in Chicago. Raps: Die Matif behauptet sich über 540 €/t Rapssaat bleibt einer der stärkeren Märkte der laufenden Woche. Der Februar-Kontrakt stieg am Donnerstag leicht auf 540,50 €/t. Damit konnte sich Raps trotz der schwächeren Sojabohnen behaupten. Ein wichtiger Faktor bleibt der Euro. Da europäische Importe teilweise in US-Dollar abgerechnet werden, kann eine schwächere Gemeinschaftswährung den heimischen Markt unterstützen. Außerdem stiegen die Rohölpreise am Donnerstag deutlich. Das kann die Erwartungen an den Pflanzenöl- und Biodieselmarkt beeinflussen. EU-Rapsernte bleibt unter der Septemberprognose Die Europäische Kommission hatte ihre Rapsernteprognose Ende Oktober von 19,39 auf 19,28 Mio. t gesenkt. Auch die Erwartungen für Sonnenblumen und Sojabohnen wurden reduziert. Dem steht allerdings eine höhere weltweite Rapssaatproduktion gegenüber. Besonders Australien erwartet bessere Erträge. Dadurch entsteht ein gemischtes Marktbild. Einerseits stützen die geringere EU-Produktion und der schwächere Euro. Andererseits bleibt das internationale Angebot umfangreich. Unsere Einschätzung: Das aktuelle Kursniveau kann interessante Vermarktungsmöglichkeiten eröffnen. Für eine weitere Erholung müssen jedoch auch die Pflanzenölpreise und die Nachfrage nach Biodiesel mitziehen. Schwacher Euro erhöht die europäischen Importkosten Der Euro setzte seine jüngste Abwärtsbewegung fort. Am Donnerstag lag der EZB-Referenzkurs bei 1,1081 US-Dollar. Damit verlor die Gemeinschaftswährung gegenüber dem Vortag weitere rund 0,4 %. Für europäische Exporteure kann dies Vorteile bringen, weil ihre Waren international günstiger angeboten werden können. Importeure müssen dagegen bei unveränderten Dollarpreisen mehr Euro bezahlen. Gerade bei Mais, Sojabohnen und anderen importabhängigen Rohstoffen spielt der Wechselkurs deshalb eine wichtige Rolle. Energie und Fracht bleiben wichtige Preisfaktoren Auch der Energiemarkt sorgte am Donnerstag für Bewegung. Brent-Rohöl stieg auf 95,82 USD je Barrel. Das entspricht einem Plus von rund 3,3 %. Gleichzeitig erhöhten sich die internationalen Massengutfrachtindizes. Der Baltic Dry Index erreichte 3.020 Punkte. Am Rhein entspannte sich die extreme Niedrigwassersituation etwas. Dennoch lag der Pegel Kaub am Freitagmorgen bei lediglich 63 cm. Somit bleiben Einschränkungen bei der Binnenschifffahrt und mögliche Frachtzuschläge ein Thema. Für den physischen Agrarhandel sind diese Kosten erheblich. Denn selbst bei sinkenden Futures können steigende Transportkosten den tatsächlichen Warenpreis erhöhen. Ausblick: Die Agrarmärkte bleiben anfällig für Rückschläge Die Kursentwicklung der vergangenen

Nach oben scrollen