KS Agrar Marktbericht | 12. November 2026
Die Agrarmärkte zeigen nach den deutlichen Verlusten der vergangenen Wochen wieder Stärke. Besonders Rapssaat und Weizen legten am Mittwoch kräftig zu.
Dabei überraschen die europäischen Terminbörsen mit einer deutlich festeren Entwicklung. Denn die weltweite Versorgung mit Getreide und Ölsaaten bleibt teilweise umfangreich.
Neben dem neuen USDA-Bericht beeinflussen vor allem der schwächere Euro und die regionalen Transportkosten die Preisentwicklung.
Für Landwirtschaft, Agrarhandel und Verarbeiter stellt sich deshalb eine zentrale Frage: Ist die aktuelle Erholung bereits der Beginn einer nachhaltigen Trendwende?
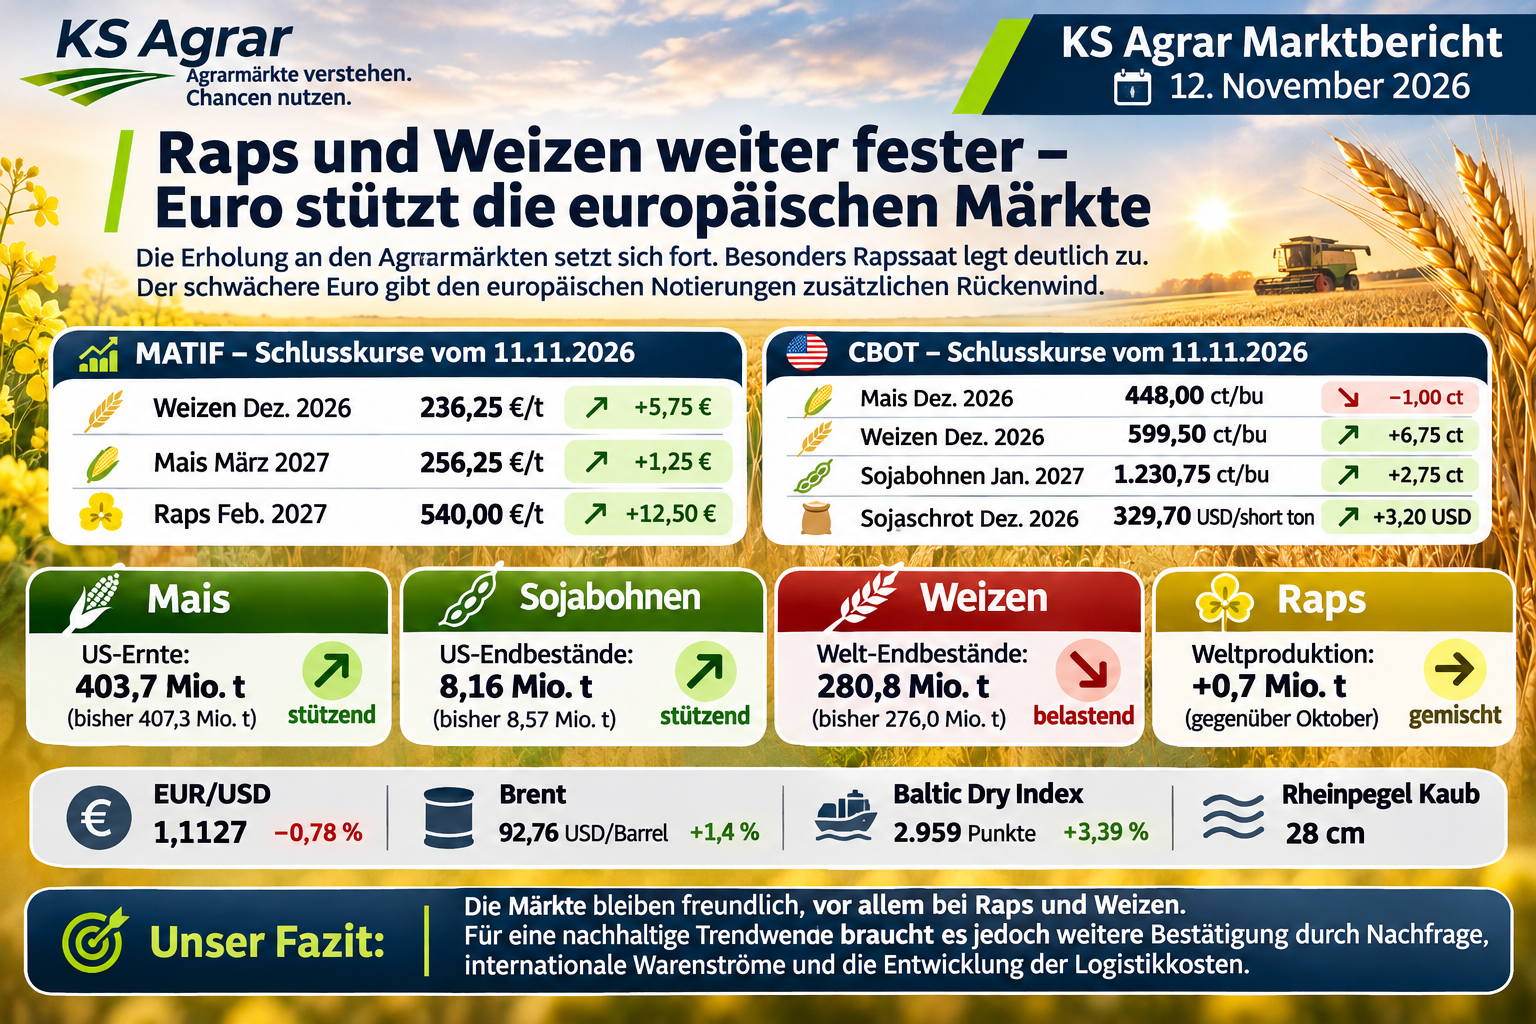
Matif: Raps und Weizen mit deutlichen Kursgewinnen
An der Euronext setzte sich die Erholung am Mittwoch fort.
Die wichtigsten Schlussabrechnungskurse vom 11. November 2026:
- Rapssaat Februar 2027: 540,00 €/t, plus 12,50 €/t
- Weizen Dezember 2026: 236,25 €/t, plus 5,75 €/t
- Mais März 2027: 256,25 €/t, plus 1,25 €/t
Besonders Rapssaat zeigte eine starke Entwicklung. Aber auch Weizen konnte seine Gewinne nach dem USDA-Bericht weiter ausbauen.
Allerdings unterscheiden sich die Gründe für die Kurssteigerungen erheblich.
Raps: Schwacher Euro und fester Sojamarkt unterstützen
Rapssaat gehörte am Mittwoch zu den größten Gewinnern.
Der Februar-Kontrakt stieg um 12,50 €/t auf 540,00 €/t. Damit legte der Preis innerhalb eines Tages um rund 2,4 % zu.
Ein wichtiger Faktor bleibt die Entwicklung bei Sojabohnen.
Der neue USDA-Bericht hatte die amerikanischen Sojabohnenendbestände überraschend deutlich reduziert. Dadurch verbesserte sich zunächst die Stimmung im gesamten Ölsaatenmarkt.
Außerdem unterstützt der schwächere Euro die europäischen Rapspreise. Denn Importe aus dem Dollarraum werden bei unveränderten internationalen Preisen teurer.
Weltweites Rapsangebot bleibt umfangreich
Trotz der festen Matif-Kurse gibt es weiterhin belastende Faktoren.
So erhöhte das USDA seine Prognose für die weltweite Rapssaatproduktion im November um rund 0,7 Mio. t.
Besonders Australien erwartet höhere Erträge.
Gleichzeitig reduzierte die Europäische Kommission ihre eigene Rapsernteprognose Ende Oktober gegenüber September leicht.
Damit bleibt Europa weiterhin auf Einfuhren angewiesen.
Für die kommenden Wochen werden deshalb die Entwicklung von Rapsöl, die Biodieselnachfrage und die Verarbeitungsmargen entscheidend sein.
Unsere Einschätzung: Die kräftige Erholung verbessert die Vermarktungsmöglichkeiten. Dennoch bleibt die weitere Preisentwicklung von den internationalen Pflanzenöl- und Energiemärkten abhängig.
Weizen: Börsen steigen trotz größerer Weltbestände
Auch der europäische Weizenmarkt setzte seine Erholung fort.
Der Dezember-Kontrakt gewann am Mittwoch 5,75 €/t und erreichte 236,25 €/t.
Innerhalb von zwei Handelstagen entspricht dies einem Anstieg von 9,50 €/t.
Bemerkenswert ist diese Entwicklung vor allem deshalb, weil der neue USDA-Bericht eine größere weltweite Weizenversorgung ausweist.
Die globale Produktion wurde von 822,4 auf 827,5 Mio. t erhöht.
Gleichzeitig steigen die erwarteten Endbestände von 276,0 auf 280,8 Mio. t.
Besonders Argentinien und Australien erhalten höhere Ernteprognosen.
Warum steigt Weizen trotzdem?
Einen möglichen Erklärungsansatz liefert der schwächere Euro.
Denn eine niedrigere europäische Währung verbessert grundsätzlich die Wettbewerbsfähigkeit von EU-Weizen auf dem Weltmarkt.
Außerdem können technische Käufe und die Schließung zuvor aufgebauter Verkaufspositionen einen Kursanstieg verstärken.
Allerdings bleibt die internationale Konkurrenz groß.
Die tatsächlichen Exportmengen aus Russland und der Ukraine spielen weiterhin eine wichtige Rolle. Hinzu kommt das zunehmende Angebot aus Argentinien und Australien.
Unsere Einschätzung: Die Erholung eröffnet neue Vermarktungsmöglichkeiten. Für eine dauerhafte Trendwende werden jedoch zusätzliche Nachfrage oder eine spürbare Verknappung der verfügbaren Exportmengen benötigt.
Mais: Kleinere US-Ernte trifft auf hohen europäischen Importbedarf
Beim Mais bleibt die neue amerikanische Produktionsprognose ein wichtiger Einflussfaktor.
Das USDA hatte die US-Maisernte für 2026/27 von 407,3 auf 403,7 Mio. t reduziert.
Auch die Endbestände werden mit rund 44,7 Mio. t deutlich niedriger erwartet.
Diese Änderungen unterstützen die internationale Preisentwicklung.
Allerdings steigen die Produktionsprognosen für Brasilien und Argentinien um jeweils 2 Mio. t.
Dadurch bleibt die weltweite Versorgung insgesamt umfangreich.
Europa bleibt auf Importe angewiesen
Die Europäische Kommission reduzierte ihre Prognose für die europäische Maisernte Ende Oktober auf 47,0 Mio. t.
Damit fällt die eigene Produktion deutlich kleiner aus als ursprünglich erwartet.
Gleichzeitig benötigt Europa weiterhin erhebliche Mengen aus Drittstaaten.
Für Händler und Verarbeiter wird deshalb entscheidend sein, welche Herkunft die günstigsten Liefermöglichkeiten bietet.
Dabei zählen nicht nur die internationalen Futures. Ebenso wichtig bleiben Frachtkosten, Wechselkurse und die regionale Warenverfügbarkeit.
Sojabohnen: Knappe US-Bilanz bietet weitere Unterstützung
Die amerikanischen Sojabohnen konnten ihre Gewinne nach dem USDA-Bericht weitgehend behaupten.
Das USDA reduzierte die erwarteten US-Endbestände auf 8,16 Mio. t.
Zuvor waren noch 8,57 Mio. t prognostiziert worden.
Entscheidend ist die höhere Exportnachfrage. Sie übersteigt den Effekt der leicht angehobenen Produktion.
Auch die weltweiten Sojabohnenendbestände wurden gesenkt.
Das unterstützt grundsätzlich die internationalen Sojabohnenpreise.
Bei Sojaschrot hängt die Preisentwicklung jedoch zusätzlich von der Verarbeitung, den Schrotbeständen und der Futtermittelnachfrage ab.
Außerdem richtet sich der Blick zunehmend auf Südamerika. Besonders das Wetter in Brasilien und Argentinien könnte die Preisentwicklung der kommenden Monate beeinflussen.
Schwächerer Euro verändert die Kalkulation
Ein weiterer wichtiger Einflussfaktor ist die Entwicklung am Devisenmarkt.
Der Euro fiel am Mittwoch auf einen Referenzkurs von 1,1127 US-Dollar.
Gegenüber dem Vortag verlor die Gemeinschaftswährung damit rund 0,8 %.
Für europäische Exporteure kann dies Vorteile bringen. Denn ihre Waren werden für Käufer außerhalb des Euroraums rechnerisch günstiger.
Importeure müssen dagegen höhere Euro-Beträge für unveränderte Dollarpreise bezahlen.
Gerade bei Mais, Sojabohnen und Rapssaat kann der Wechselkurs deshalb einen erheblichen Einfluss auf die tatsächlichen Warenkosten haben.
Niedrigwasser am Rhein bleibt ein Risiko
Neben den internationalen Börsen beeinflusst weiterhin die Logistik den physischen Agrarhandel.
Das außergewöhnliche Niedrigwasser am Rhein schränkt die Binnenschifffahrt ein.
Besonders an wichtigen Engstellen können Schiffe nur mit reduzierter Ladung verkehren.
Dadurch steigen möglicherweise die Transportkosten je Tonne.
Gleichzeitig entwickelten sich die internationalen Massengutfrachten zuletzt fester.
Somit müssen Händler bei neuen Geschäften nicht nur die Futures und den Wechselkurs berücksichtigen. Auch die tatsächlichen Transportkosten können die Marge erheblich verändern.
Ausblick: Ist die Trendwende bereits erreicht?
Die Agrarmärkte haben nach den Verlusten der vergangenen Wochen deutlich an Dynamik gewonnen.
Besonders Mais und Sojabohnen profitieren von den jüngsten Änderungen der amerikanischen Angebots- und Nachfragebilanz.
Bei Weizen bleibt die Lage dagegen schwieriger. Denn die größeren Weltbestände sprechen weiterhin für einen intensiven Exportwettbewerb.
Rapssaat erhält Unterstützung durch den festeren Ölsaatenmarkt und die Währungsentwicklung.
Allerdings muss sich erst noch zeigen, ob die aktuellen Kursgewinne Bestand haben.
Die nächsten Exportzahlen, die Entwicklung der Pflanzenölpreise und das Wetter in Südamerika werden deshalb wichtige Hinweise liefern.
KS Agrar Fazit: Neue Chancen, aber keine Entwarnung
Die kräftige Erholung bei Raps und Weizen eröffnet neue Möglichkeiten für die Vermarktung und Preisabsicherung.
Dennoch sollten Marktteilnehmer die internationalen Fundamentaldaten nicht aus dem Blick verlieren.
Landwirte können die höheren Kurse nutzen, um ihre Vermarktungsziele zu überprüfen.
Agrarhändler müssen insbesondere Basis, Fracht, Währung und offene Terminpositionen im Blick behalten.
Verarbeiter sollten ihre Beschaffungskosten einschließlich aller Nebenkosten kalkulieren und mögliche Absicherungen prüfen.
Eine nachhaltige Trendwende lässt sich aus wenigen positiven Handelstagen noch nicht ableiten.
Denn erfolgreicher Agrarhandel bedeutet nicht nur, die Börsenkurse zu beobachten. Entscheidend ist, Marktchancen zu erkennen und bestehende Preisrisiken konsequent abzusichern.
KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.
