KS Agrar Marktbericht | 16. November 2026
Die Agrarmärkte beginnen die neue Woche mit einer freundlicheren Grundstimmung. Besonders Rapssaat hat sich nach den deutlichen Kursverlusten Anfang November kräftig erholt. Aber auch Mais, Weizen und Sojabohnen beendeten den vergangenen Freitag mit Kursgewinnen.
Dabei liefern die internationalen Märkte unterschiedliche Signale. Einerseits unterstützen kleinere US-Ernten und eine hohe Exportnachfrage die Preise. Andererseits erwarten wichtige Exportländer in Südamerika große Ernten.
Hinzu kommt der schwächere Euro, der den europäischen Agrarhandel zunehmend beeinflusst.
Für Landwirte, Händler und Verarbeiter stellt sich deshalb die Frage, ob die aktuelle Erholung bereits eine nachhaltige Trendwende einleitet.
Matif: Raps mit deutlichem Wochengewinn
Die Euronext schloss am Freitag überwiegend fester.
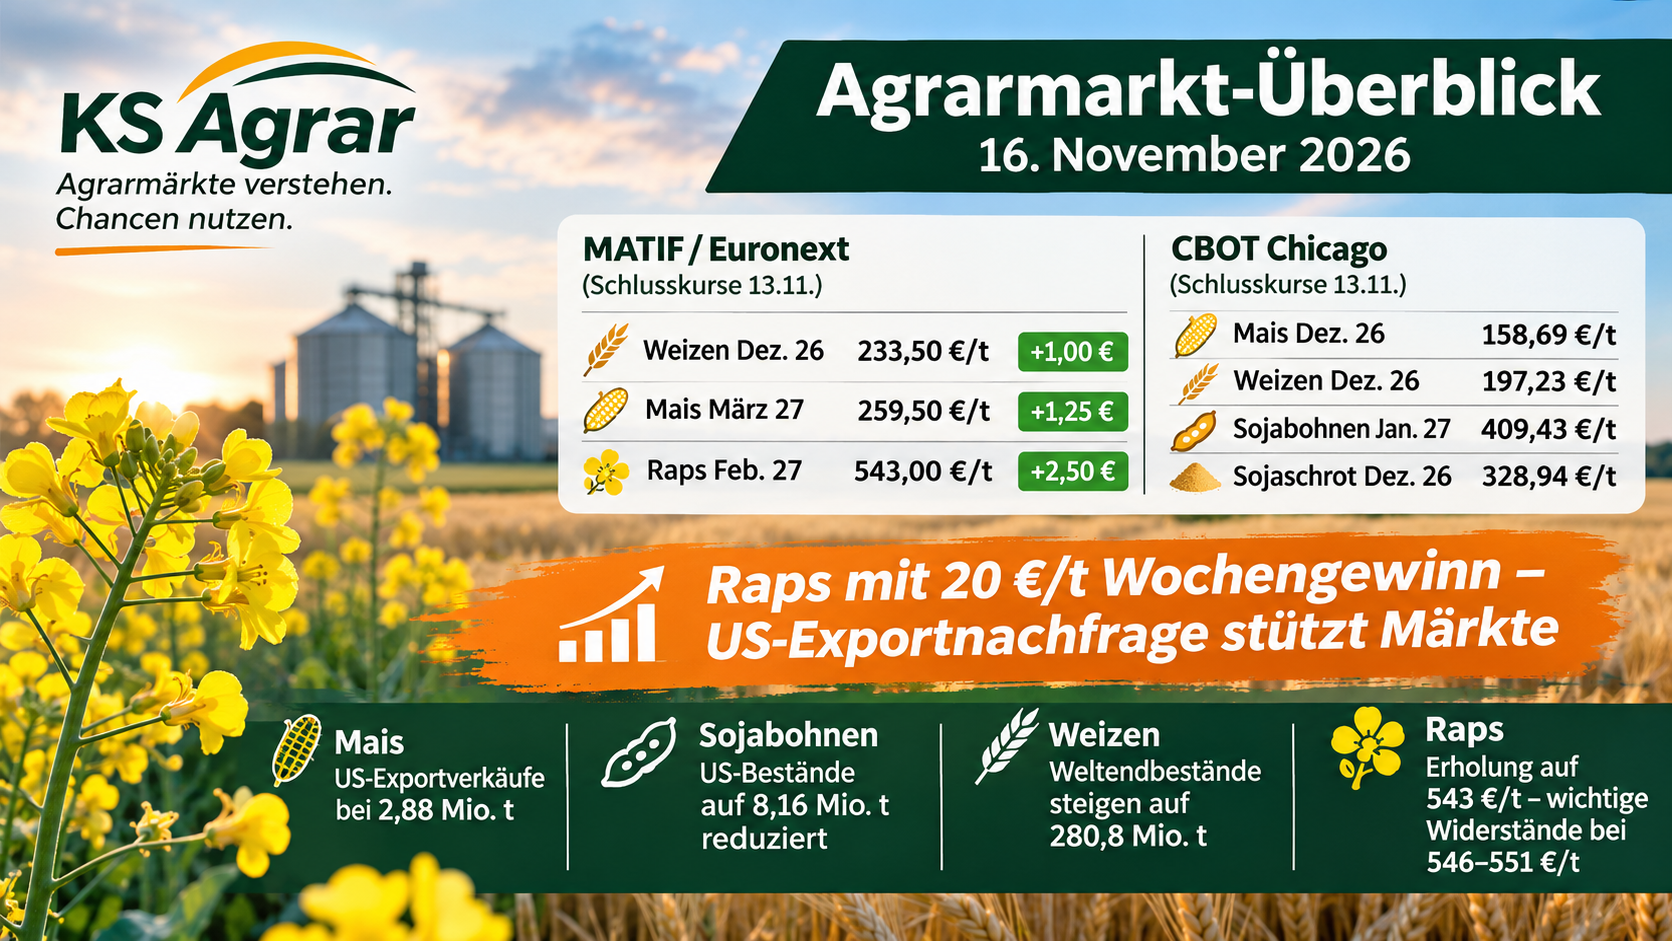
Die wichtigsten Schlusskurse vom 13. November 2026:
- Rapssaat Februar 2027: 543,00 €/t, plus 2,50 €/t
- Mais März 2027: 259,50 €/t, plus 1,25 €/t
- Weizen Dezember 2026: 233,50 €/t, plus 1,00 €/t
Besonders auffällig entwickelte sich Raps. Der Februar-Kontrakt gewann innerhalb einer Woche 20,25 €/t. Das entspricht einem Anstieg von rund 3,9 %.
Auch Weizen konnte sich erholen. Allerdings bleibt die weltweite Versorgung bei diesem Rohstoff umfangreich.
Raps: Die Erholung gewinnt an Stärke
Rapssaat gehört derzeit zu den stärkeren Agrarrohstoffen an der Euronext.
Nach den deutlichen Verlusten Anfang November setzte eine kräftige Gegenbewegung ein. Der Februar-Kontrakt erreichte am Freitag 543 €/t.
Mehrere Faktoren unterstützen den europäischen Markt.
Zunächst profitiert Rapssaat von der freundlicheren Entwicklung bei Sojabohnen. Außerdem verteuert der schwächere Euro die rechnerischen Kosten für importierte Rohstoffe.
Hinzu kommt die zuletzt leicht reduzierte europäische Ernteprognose.
EU-Rapsernte etwas kleiner erwartet
Die Europäische Kommission senkte Ende Oktober ihre Prognose für die EU-Rapsernte von 19,39 auf 19,28 Mio. t.
Auch bei Sonnenblumen und Sojabohnen wurden die Produktionsschätzungen reduziert.
Die gesamte EU-Ölsaatenproduktion wird nach dieser Prognosereihe auf rund 31,11 Mio. t geschätzt.
Dennoch bleibt das weltweite Rapsangebot groß. Vor allem Australien erwartet eine umfangreiche Ernte.
Daher hängt die weitere Entwicklung stark von den Pflanzenölpreisen und der Nachfrage nach Biodiesel ab.
Chartanalyse: Widerstand bei 546 bis 551 €/t
Auch technisch hat sich die Situation verbessert.
Der Februar-Kontrakt notiert inzwischen wieder oberhalb seines kurzfristigen gleitenden Durchschnitts. Allerdings bleibt der mittelfristige Abwärtstrend noch nicht vollständig überwunden.
Die nächste wichtige Widerstandszone liegt zwischen 546 und 551 €/t.
Ein nachhaltiger Ausbruch könnte den Weg in Richtung 555 bis 560 €/t öffnen.
Scheitert die Erholung dagegen, rücken zunächst die Unterstützungen um 539 und 532 €/t in den Mittelpunkt.
Unsere Einschätzung: Die kräftige Erholung eröffnet neue Vermarktungsmöglichkeiten. Allerdings sollten Landwirte ihre Entscheidungen nicht allein vom Börsenkurs abhängig machen. Entscheidend bleibt der tatsächlich erzielbare Preis am Kassamarkt.
Mais: Starke US-Exportnachfrage unterstützt
Auch der Maismarkt zeigt derzeit eine freundlichere Entwicklung.
Die amerikanische Ernte wurde im November auf 403,7 Mio. t reduziert. Damit fällt sie um rund 3,6 Mio. t kleiner aus als zuvor erwartet.
Gleichzeitig sinken die prognostizierten US-Endbestände auf rund 44,7 Mio. t.
Zusätzliche Unterstützung kommt von der Exportnachfrage.
US-Maisverkäufe erreichen Saisonhöchstwert
Die jüngsten amerikanischen Exportverkäufe für die laufende Saison erreichten 2,88 Mio. t innerhalb einer Woche.
Besonders Mexiko trat als bedeutender Käufer auf.
Damit zeigt sich eine kräftige Nachfrage nach amerikanischem Mais.
Allerdings bleibt offen, ob dieses hohe Verkaufstempo dauerhaft anhält.
Brasilien erwartet große Maisernte
Während die US-Ernte kleiner ausfällt, steigen die langfristigen Angebotsaussichten in Südamerika.
Brasilien erwartet für 2026/27 eine Maisproduktion von 148 Mio. t.
Zudem soll die Anbaufläche gegenüber der Vorsaison steigen.
Sollten sich die Ernteerwartungen bestätigen, könnte dadurch später mehr Mais auf den Weltmarkt gelangen.
Für Europa bleibt die Lage dennoch besonders. Denn die EU-Maisernte fällt nach der letzten Prognose der Europäischen Kommission mit 47,0 Mio. t vergleichsweise klein aus.
Folglich benötigt die EU weiterhin hohe Importmengen.
Unsere Einschätzung: Kleinere US-Bestände und eine hohe Exportnachfrage unterstützen den Markt. Allerdings begrenzen die südamerikanischen Produktionsaussichten das mittelfristige Kurspotenzial.
Sojabohnen: Knappe US-Bilanz trifft auf große brasilianische Ernte
Der Sojabohnenmarkt bleibt von zwei gegensätzlichen Entwicklungen geprägt.
In den USA sinken die erwarteten Endbestände deutlich. Gleichzeitig wird für Brasilien eine sehr große neue Ernte prognostiziert.
Das USDA reduzierte die amerikanischen Sojabohnenendbestände im November auf 8,16 Mio. t.
Grund dafür ist die höhere Exportnachfrage. Sie gleicht die etwas größere amerikanische Produktion mehr als aus.
Damit ist die Versorgung in den USA knapper als zuvor erwartet.
Brasilien erwartet 181,6 Mio. t Sojabohnen
Die brasilianische Versorgungsbehörde Conab rechnet für 2026/27 mit einer Sojabohnenproduktion von 181,6 Mio. t.
Die geplante Anbaufläche liegt bei rund 49,3 Mio. ha.
Allerdings bleibt die Witterung ein wichtiger Unsicherheitsfaktor. Vor allem unregelmäßige Niederschläge und hohe Temperaturen könnten die weitere Bestandsentwicklung beeinflussen.
Für den europäischen Futtermittelmarkt ist diese Entwicklung besonders wichtig.
Denn Sojabohnen und Sojaschrot werden in erheblichem Umfang importiert. Deshalb wirken sich internationale Futures, Wechselkurse und Frachtkosten unmittelbar auf die Kalkulation aus.
Unsere Einschätzung: Kurzfristig bleibt die amerikanische Bilanz unterstützend. Eine erfolgreiche brasilianische Ernte könnte später jedoch zusätzlichen Preisdruck erzeugen.
Weizen: Börsen steigen trotz großer Weltbestände
Auch Weizen konnte die vergangene Woche mit Kursgewinnen beenden.
Der Dezember-Kontrakt an der Matif schloss bei 233,50 €/t. Damit lag der Preis um 8 €/t über dem Schlusskurs der Vorwoche.
Allerdings bleibt das fundamentale Umfeld schwierig.
Das USDA erhöhte seine Prognose für die weltweite Weizenproduktion auf 827,5 Mio. t.
Gleichzeitig steigen die erwarteten globalen Endbestände auf 280,8 Mio. t.
Besonders Argentinien und Australien erhalten höhere Ernteprognosen.
Exportnachfrage bleibt entscheidend
Die jüngsten amerikanischen Exportverkäufe für Weizen fielen mit rund 182.800 t vergleichsweise schwach aus.
Dagegen erhöht Brasilien wegen der kleineren eigenen Ernte seinen erwarteten Weizenimportbedarf auf 8,94 Mio. t.
Dies zeigt, dass regionale Angebots- und Nachfrageverhältnisse unterschiedlich ausfallen können.
Trotz der umfangreichen Weltproduktion kann es deshalb in einzelnen Regionen zu zusätzlicher Importnachfrage kommen.
Auch die Transportmöglichkeiten aus der Schwarzmeerregion bleiben ein wichtiger Faktor.
Unsere Einschätzung: Die Erholung an der Matif eröffnet neue Vermarktungsmöglichkeiten. Allerdings sprechen die hohen Weltbestände weiterhin für einen intensiven Wettbewerb zwischen den Exportländern.
Schwächerer Euro verändert die Warenpreise
Der Euro setzte seine Abwärtsbewegung in der vergangenen Woche fort.
Der letzte Referenzkurs der Europäischen Zentralbank lag bei 1,1052 US-Dollar je Euro.
Für europäische Exporteure verbessert ein schwächerer Euro grundsätzlich die Wettbewerbsfähigkeit.
Importeure müssen dagegen bei unveränderten Dollarpreisen höhere Eurobeträge bezahlen.
Besonders bei Sojabohnen, Sojaschrot und Mais kann sich dies deutlich auf den Einkaufspreis auswirken.
Deshalb sollten Waren- und Währungsrisiken möglichst gemeinsam betrachtet werden.
Energie und Fracht bleiben wichtige Kostenfaktoren
Auch die Transportkosten beeinflussen weiterhin die europäischen Agrarmärkte.
Brent-Rohöl schloss am Freitag bei 95,84 USD je Barrel.
Der internationale Baltic Dry Index lag bei 2.980 Punkten.
Am Rhein bleibt die Binnenschifffahrt durch niedrige Wasserstände beeinträchtigt. Am Montagmorgen lag der Pegel Kaub bei rund 61 cm.
Somit können eingeschränkte Beladungsmöglichkeiten und zusätzliche Frachtkosten den tatsächlichen Warenpreis beeinflussen.
Gerade bei großen Getreidemengen ist deshalb eine vollständige Frachtkalkulation wichtig.
Ausblick: Welche Entwicklungen entscheiden über die nächste Kursbewegung?
Nach der freundlichen Handelswoche richtet sich der Blick auf mehrere wichtige Faktoren.
Zunächst werden heute Abend neue amerikanische Crop-Progress-Daten erwartet. Sie zeigen den weiteren Verlauf der Maisernte und die Entwicklung der Winterweizenbestände.
Außerdem bleiben die amerikanischen Exportverkäufe entscheidend. Besonders bei Mais und Sojabohnen könnte eine anhaltend hohe Nachfrage die Preise stützen.
In Südamerika wird dagegen die Witterung zunehmend wichtig. Dort stehen große Ernten auf dem Spiel.
Für Europa kommen der Wechselkurs und die Entwicklung der Frachtkosten hinzu.
KS Agrar Fazit: Kursgewinne bieten Chancen, Risiken bleiben bestehen
Die Agrarmärkte haben wieder an Stärke gewonnen.
Besonders Rapssaat konnte sich deutlich erholen. Auch Mais und Sojabohnen profitieren von niedrigeren amerikanischen Beständen und einer teilweise hohen Exportnachfrage.
Beim Weizen bleibt das umfangreiche Weltangebot dagegen ein wichtiger Belastungsfaktor.
Für Landwirte können sich nach der Erholung neue Möglichkeiten zur Vermarktung ergeben.
Agrarhändler sollten die Entwicklung der physischen Basis, des Wechselkurses und der Frachtkosten genau verfolgen.
Verarbeiter müssen prüfen, wie sich internationale Futures und Währungen auf die tatsächlichen Beschaffungskosten auswirken.
Unser Fazit: Eine freundliche Handelswoche ist noch keine bestätigte Trendwende. Entscheidend bleiben klare Preisziele, eine gestaffelte Vermarktung und die konsequente Absicherung der tatsächlichen Geschäftsrisiken.
KS Agrar GmbH – Agrarmärkte verstehen. Chancen nutzen.
